FP3級 · 第1章 / 第5回 全編無料
公的年金① 老齢年金
公的年金は、65歳を原則の受取開始とする基礎年金と、会社員などに上乗せされる厚生年金を分けて考えます。式の数字を暗記する前に、何の年金の、どの部分を計算しているかを理解します。
教材番号 1-05 · 更新・制度確認:2026年9月25日 · 動画:約10分を予定(未収録)
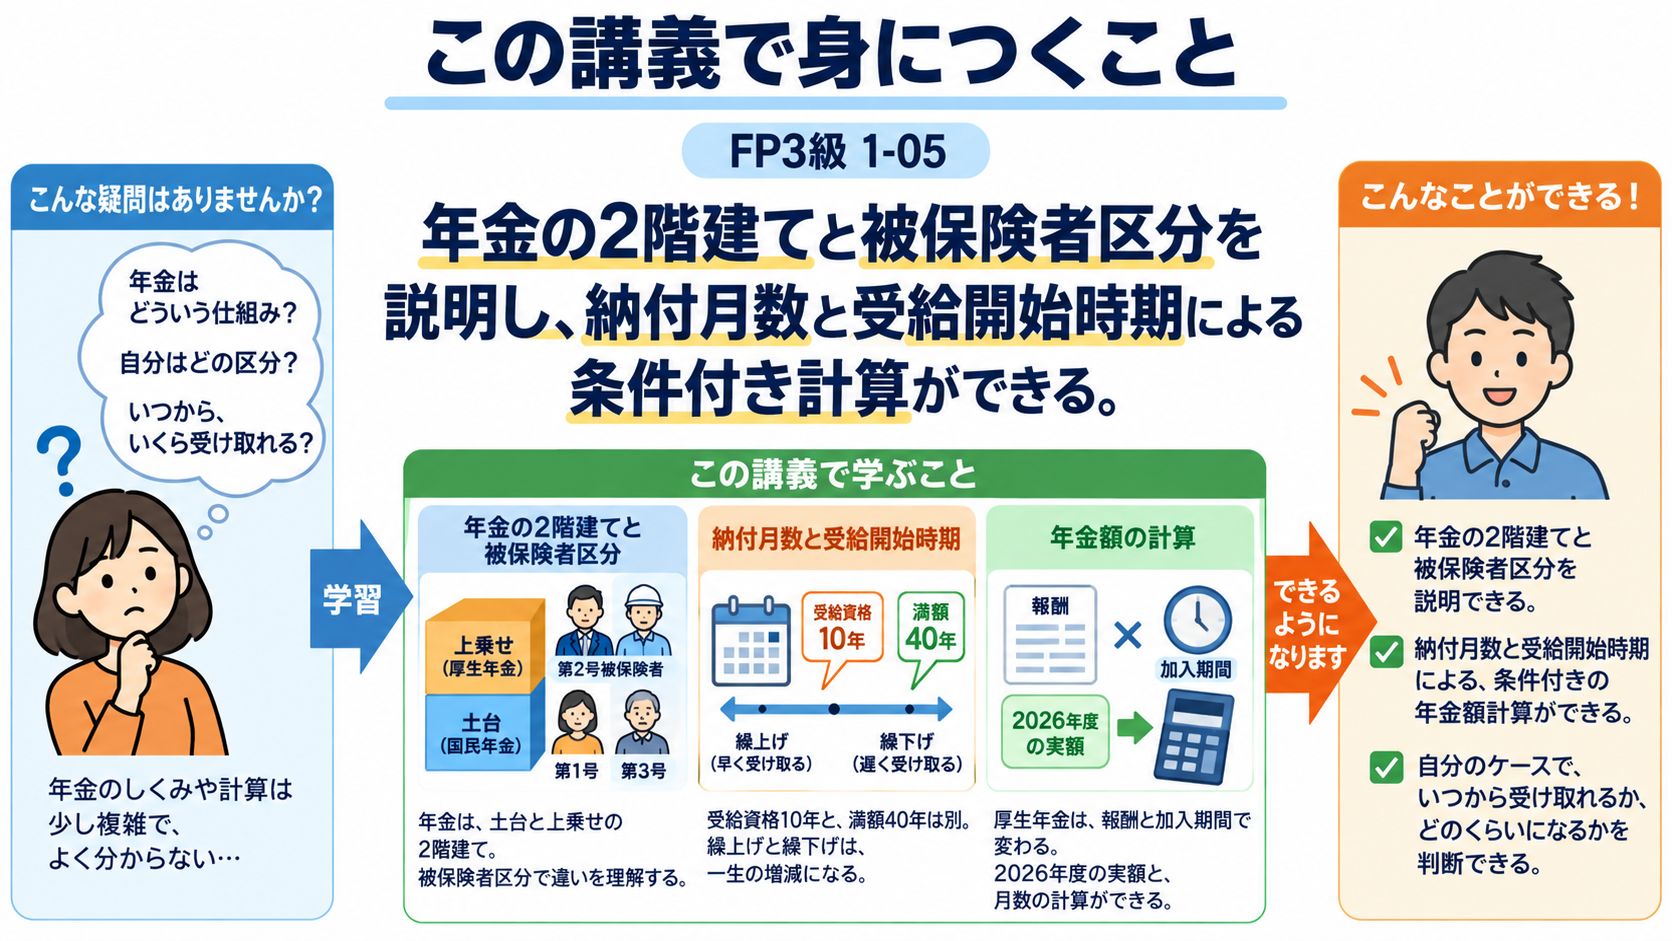
この講義で学ぶこと- 国民年金と厚生年金の2階建てを説明する
- 受給資格の10年と、満額計算の480月を区別する
- 納付月数と繰上げ・繰下げの条件付き計算を行う
 この講義で身につくこと
はじめに:この回で扱う場面
老後の年金は、誰もが同じ額を受け取る仕組みではありません。働き方による加入制度と、保険料を納めた期間や報酬によって決まります。基礎年金と厚生年金の二層を押さえ、資格と金額を分けて計算してから、受け取り始める時期を考えます。
1. 年金は、土台と上乗せの2階建て
日本の公的年金は、全員共通の基礎年金を1階、会社員等に上乗せされる厚生年金を2階と考えると整理できます。まず、働き方と加入する階を対応させます。
公的年金の基本の地図会社員も基礎年金の土台に入っています。「国民年金は自営業者だけ」という理解ではありません。第1号は原則20歳以上60歳未満の国内居住者で、第3号も原則20歳以上60歳未満。第2号は厚生年金の被保険者として捉え、年齢を第1号と同じ範囲に限定しないようにします。
第3号は保険料を自分で個別に納めませんが、単なる未納とは違います。配偶者が退職した、自分が勤務先で厚生年金に加入したなど、状況が変われば区分と手続きを確認します。
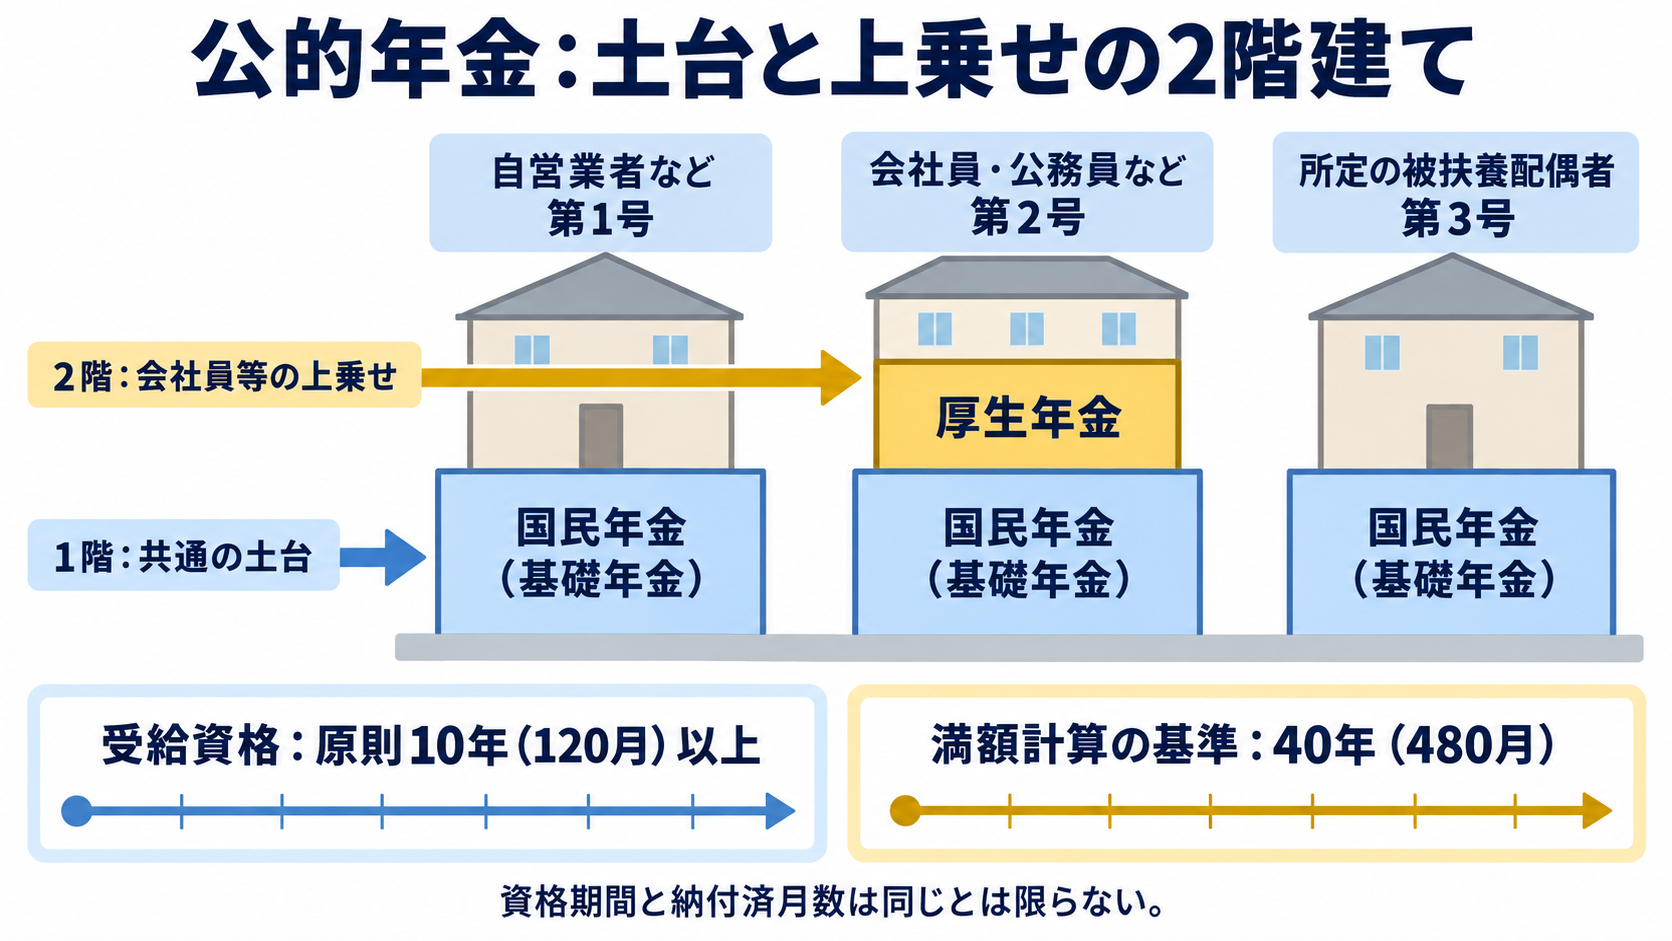 基礎年金が土台、厚生年金が上乗せです。加入区分と、受給資格・満額の月数を分けて読みます。
図の幅は年金額ではなく制度の層を表します。基礎年金と報酬比例等の厚生年金を分けて加入記録を確認します。
 公的年金は基礎部分と被用者の上乗せを分ける
会社員等は基礎年金に厚生年金が重なります。実際の金額は納付・免除・加入期間や報酬等で変わり、図の二層が同額という意味ではありません。
2. 受給資格10年と、満額40年は別
年金を受け取れる条件と、満額を受け取れる条件は別です。10年は老齢基礎年金の受給資格期間、40年(480月)は満額の基準として区別します。
- 受給資格納付済・免除等を合わせ原則10年以上
- 原則の開始65歳から請求して受給
- 満額の目安20〜60歳の40年=480月を納付
老齢基礎年金の基本10年は受け取る資格の基準で、満額を受け取れる年数ではありません。受給資格期間には免除なども含まれますが、年金額への反映は同じとは限りません。年金は、年齢になったらすべて自動で振り込まれるというより、請求手続きを確認することが必要です。
納付・免除・猶予・未納を分ける — 部分免除には所定の残りの保険料の納付が必要。免除等の追納は原則10年以内などの条件があります。未納のままにすることと、免除・猶予を申請することは違います。収入が減ったら、年金額だけでなく障害・遺族年金の納付要件にも関係するため、公的窓口で手続きを確認しましょう。
老齢基礎年金の受給資格期間と満額の基準を、月数に統一して比較します。
 受給資格の10年と、満額に必要な480月を分ける
資格には納付済・免除等を含みますが、年金額への反映は同じではありません。10年で満額という意味ではなく、納付・免除・猶予・未納の扱いは本文の表で分けます。
3. 2026年度の実額と、月数の計算
2026年度の老齢基礎年金の満額は、昭和31年4月2日以降生まれの人で年847,300円です。年金額は年度や生年月日で異なります。以下はこの満額が適用され、納付済月数だけで計算する単純例です。
概算年金額=満額 × 納付済月数/480月
2026年度の満額を使った単純例免除・猶予・合算対象期間などが混ざる場合は、単純な納付月数だけでは計算できません。受給資格の10年には入っても、年金額へ反映しない期間もあります。自分の記録は「ねんきん定期便」「ねんきんネット」で確認します。
制度の確認:日本年金機構:老齢基礎年金の要件・年金額
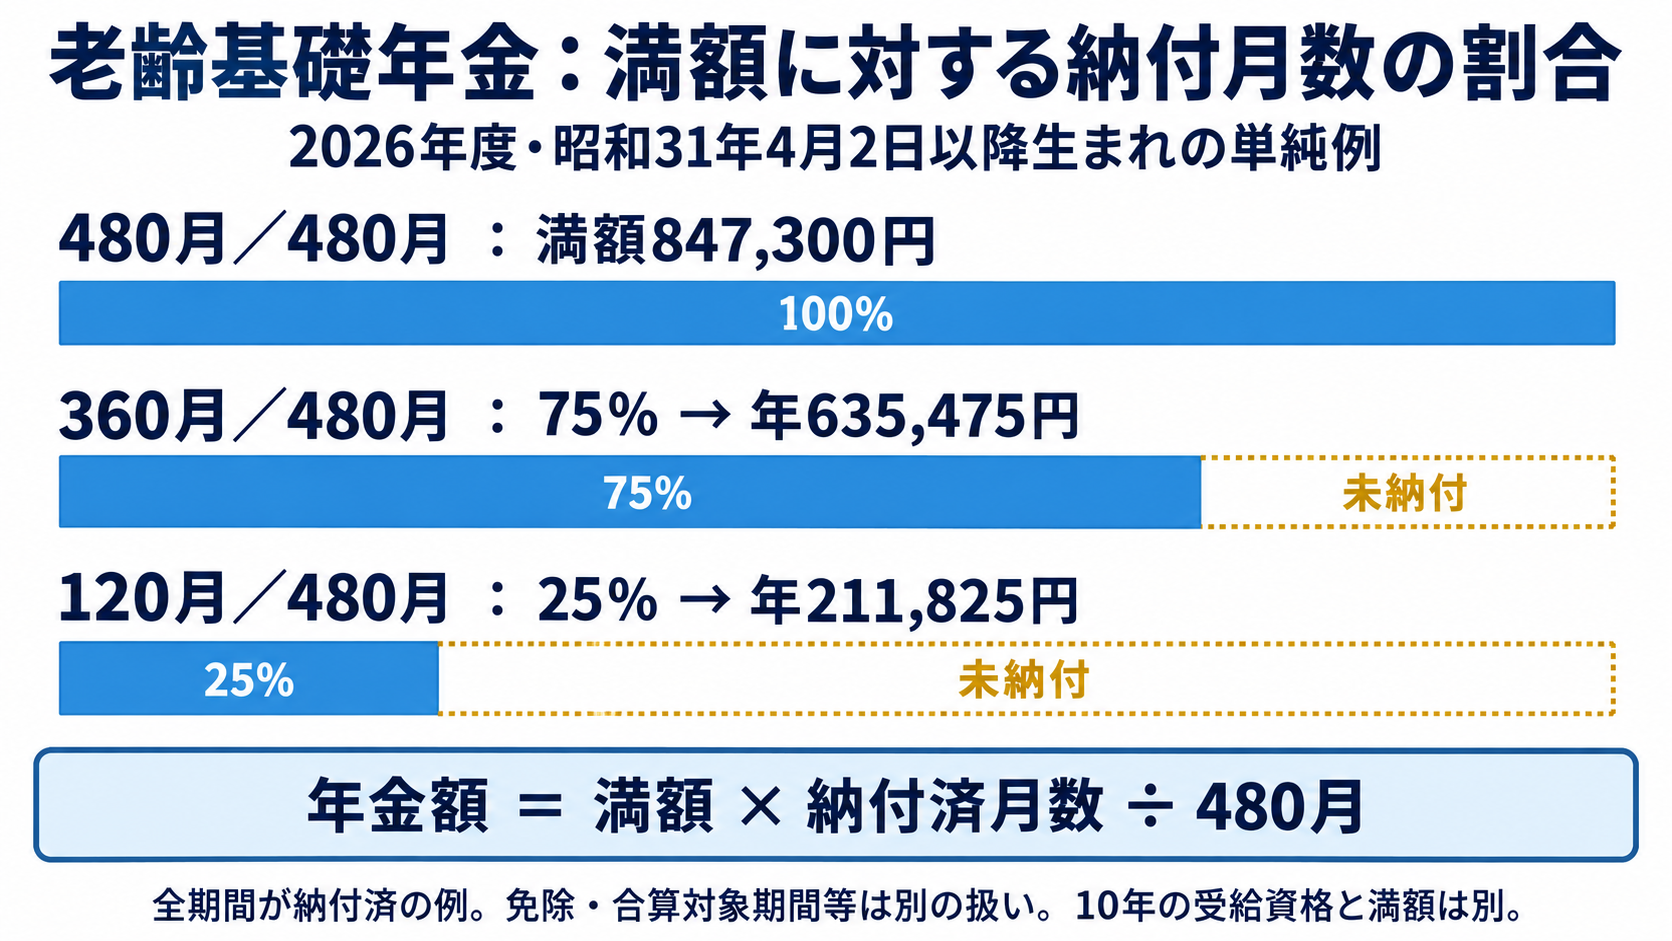 本文の2026年度・対象の生年月日の満額847,300円を、納付済月数に応じて計算する単純例です。免除等の換算は含みません。
4. 厚生年金の式は「報酬×1か月の増え方×加入月数」
会社員などの老齢年金は、原則として65歳から受け取る老齢基礎年金(1階)と、厚生年金へ加入した報酬・期間に応じる老齢厚生年金(2階)を組み合わせて考えます。ここで計算する「報酬比例部分」は2階の中心部分であり、1階の基礎年金まで含む総額ではありません。
2003年4月以降の期間を単純化した基本式「1,000で割る」のは、5.481が1,000円当たりの率だからです。5.481%ではなく、5.481‰(パーミル)=0.5481%=0.005481へ直して掛けます。1,000か月で割る意味でも、税金を引く意味でもありません。
2階の報酬比例部分だけを計算
300,000円 ×(5.481÷1,000)×240月
=394,632円/年
394,632円は「2003年4月以降の240月について、この基本式で求めた老齢厚生年金の報酬比例部分」です。実際の老齢年金総額は、別計算の老齢基礎年金に、この報酬比例部分や該当する加算等を組み合わせます。したがって394,632円だけを見て「この人の年金総額」とは言えません。
暗記の優先順位:まず「平均した報酬×給付乗率×加入月数」という構造と、計算結果が厚生年金の一部分であることを覚えます。5.481/1,000は2003年4月以降の基本的な率ですが、2003年3月以前、生年月日、再評価、従前額保障などで扱いが変わります。問題の基準日・与えられた式を確認し、万能な数字として丸暗記しません。
制度の確認:日本年金機構:報酬比例部分の定義と計算
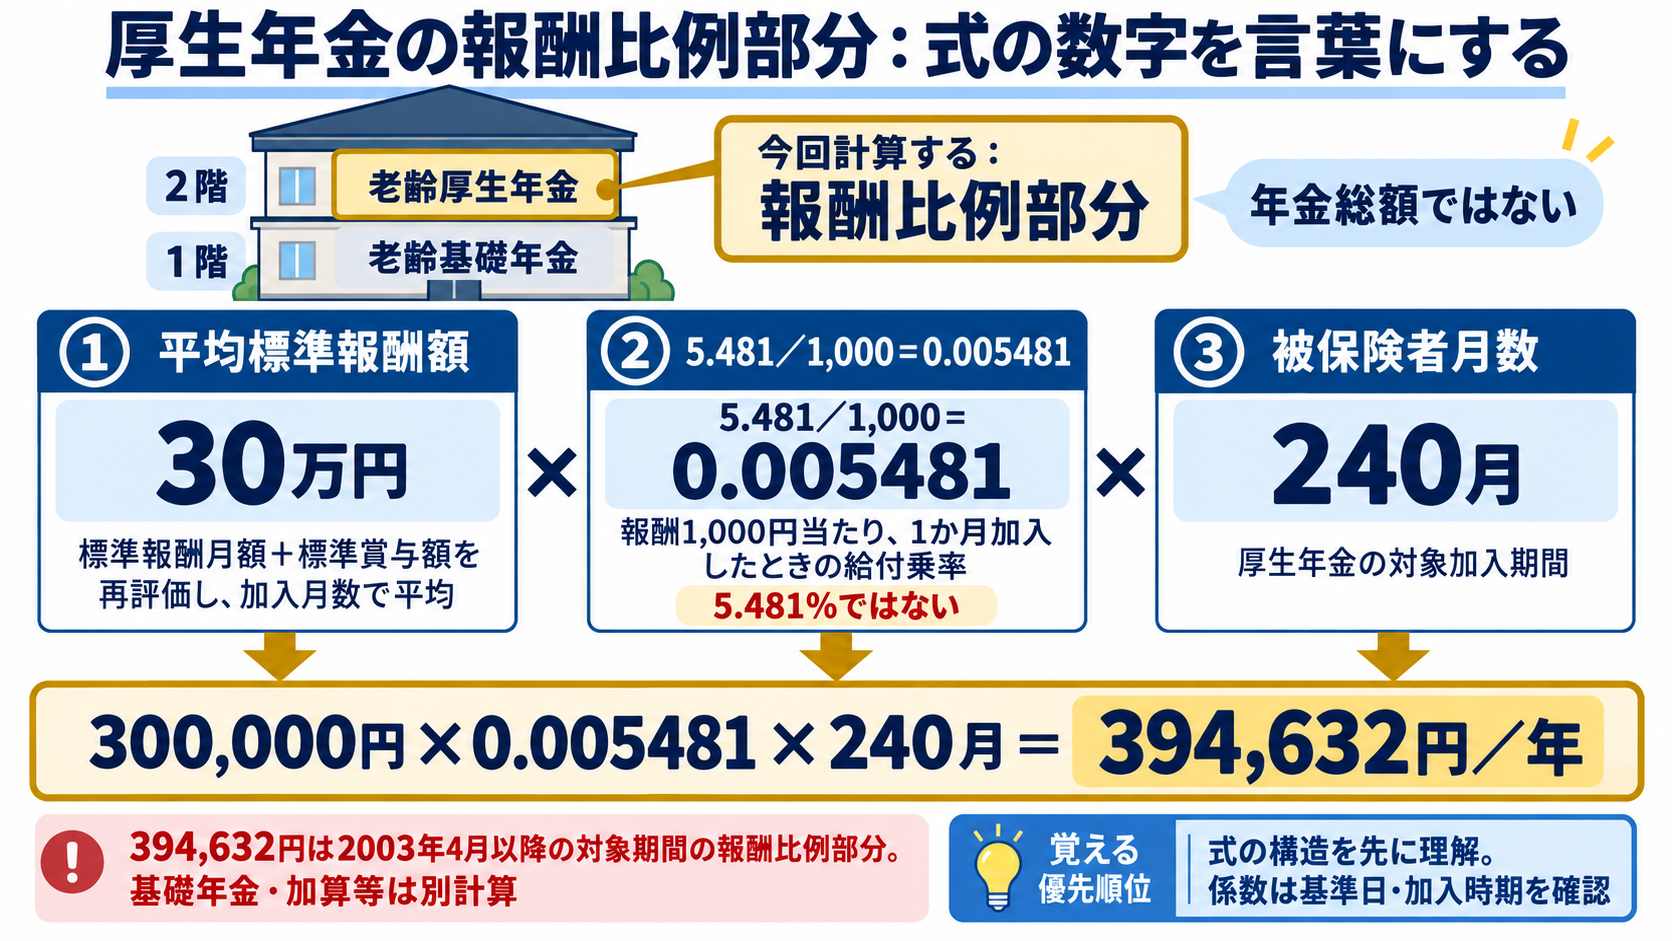 平均標準報酬額、5.481/1,000、加入月数を言葉に直し、計算結果が年金総額ではなく報酬比例部分だと確認します。
5. まず65歳が原則。その開始を早める・遅らせる
老齢基礎年金と老齢厚生年金は、原則65歳から受け取ります。ただし本人が請求時期を選び、65歳より前の60〜64歳で受け始める繰上げと、65歳で受け取らず原則66〜75歳で受け始める繰下げがあります。先に「65歳が基準」と置くと、何か月早い・遅いかを数えられます。
65歳の年金年額を100万円とした比較月0.4%・0.7%が変えるのは、その人が請求する対象の老齢年金の年額です。「毎月の振込額から0.4%だけ一度引く」という意味ではありません。月数から決めた減額率・増額率が年金額へ反映され、その割合は原則として生涯変わりません。月額で見ても、年額を12で割った金額が同じ割合で増減します。
繰上げは請求後に取り消せず、障害年金の請求などにも影響します。繰下げは受け取らない待機期間の生活費が必要です。加給年金額・振替加算や在職による支給停止相当部分など、増額対象にならない部分もあります。「増えるから全員が繰下げれば得」とは判断しません。
制度の確認:日本年金機構:繰上げ受給
制度の確認:日本年金機構:繰下げ受給
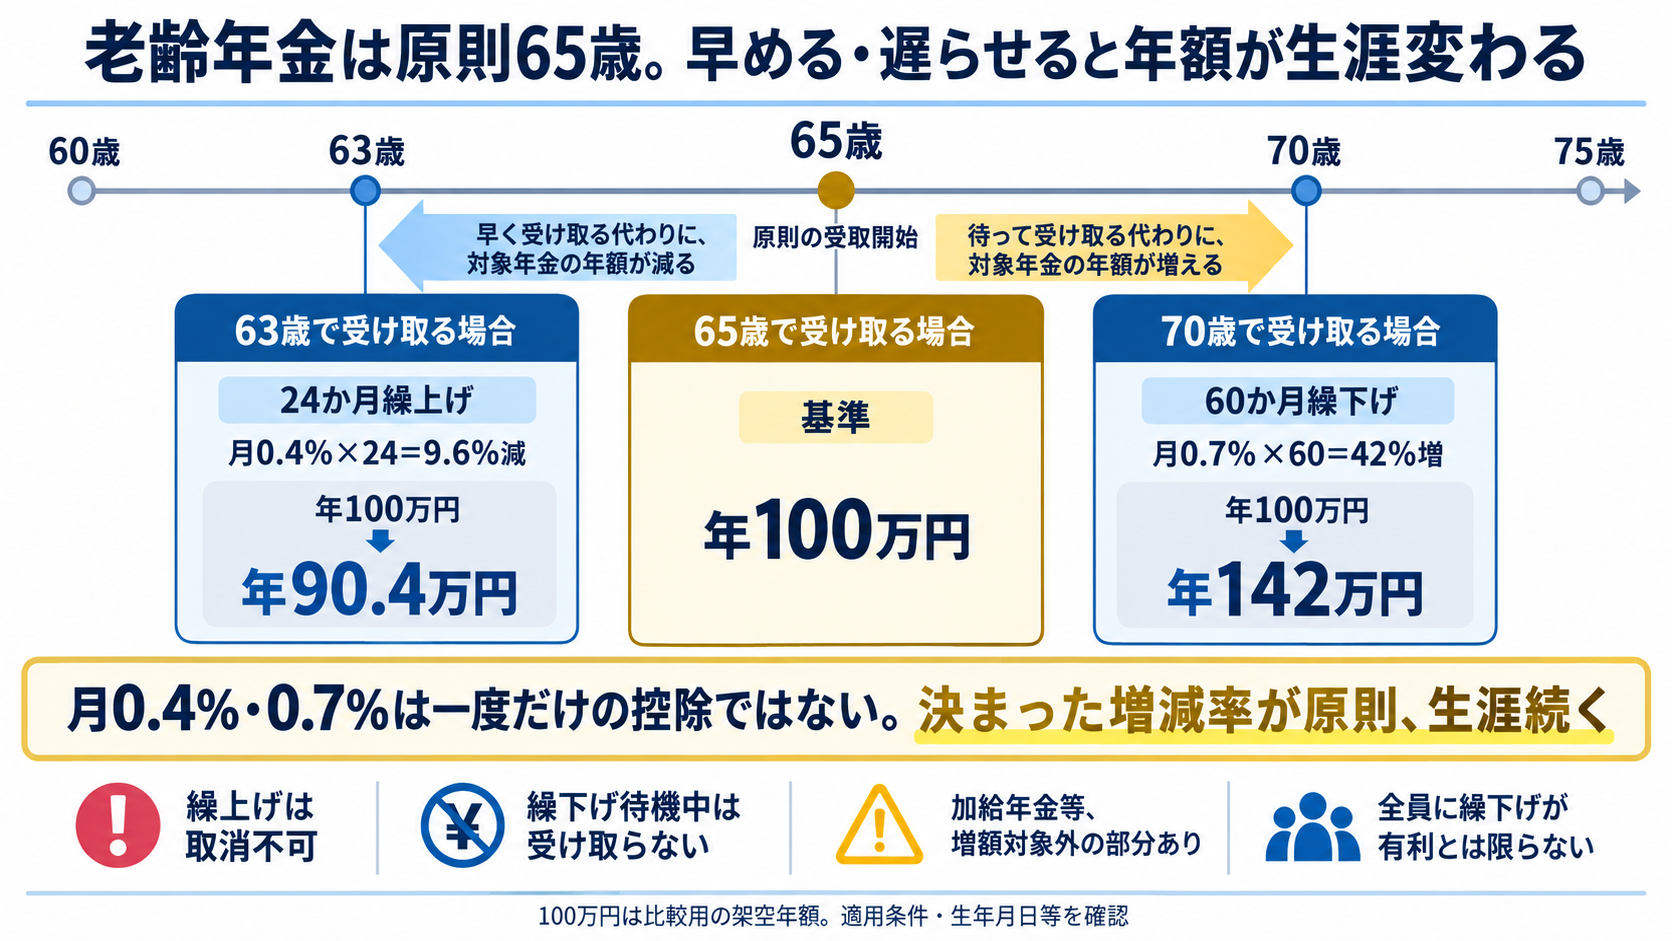 老齢年金は原則65歳開始です。繰上げ・繰下げは対象年金の年額を変え、その増減率が原則として生涯続きます。
6. 保険料を払えない期間と、上乗せを増やす制度
国民年金には、同じ「その月の保険料を通常どおり払わない」場合でも、学生納付特例・免除・納付猶予があります。老齢基礎年金の受給資格期間には含まれても、年金額への反映は同じではありません。
学生納付特例と付加年金付加年金を10年納めた例
付加保険料:400円×120月=48,000円
付加年金の年額:200円×120月=24,000円
国民年金基金の加入員は付加保険料を納められません。同じ上乗せを二重に使わないためです。
月400円を120月納め、年200円×120月=24,000円を受け取る本文の例です。
 付加保険料4万8,000円と、受取累計の関係
2年分の受取累計で48,000円と同額になり、2年を超えて受け取ると納付総額を上回ります。割引・税等を省いた累計比較で、加入できる人や国民年金基金との関係は本文で確認します。
数値は本文の条件または明記した学習用の仮定。
練習問題
問題に必要な条件・数値は、各問の中にすべて記載しています。計算問題は電卓を使って構いません。いずれも本サイトのオリジナル問題です。
問1:式の3つの数字を説明する
2003年4月以降だけの単純例。平均標準報酬額300,000円、給付乗率5.481/1,000、被保険者月数240月。基礎年金・加算・再評価等は別とします。
①平均標準報酬額、②1,000で割る理由、③計算結果が何を示すかを説明し、年額を求めてください。
答えと考え方を見る
①標準報酬月額と標準賞与額を再評価して対象月で平均した額。②5.481が報酬1,000円当たりの率なので0.005481へ直すため。③対象期間の老齢厚生年金の報酬比例部分です。300,000×0.005481×240=394,632円/年で、基礎年金を含む総額ではありません。
問2:24か月の繰上げ
老齢年金は原則65歳開始。適用される減額率は1か月0.4%で、63歳から24か月繰り上げます。65歳開始なら年1,000,000円となる対象年金で、他の調整はないものとします。
減額率と変更後の年額はいくらですか。増減はいつまで続きますか。
答えと考え方を見る
0.4%×24=9.6%減。1,000,000×(1−0.096)=904,000円/年です。請求後は原則、生涯この減額率が続きます。
問3:本試験レベル:納付月数と繰下げを組み合わせる
この問の老齢基礎年金の満額は年840,000円、満額の納付月数480月。Aさんの全額納付は420月で免除等はなし。67歳開始まで24か月繰り下げると、1か月につき0.7%増額されます。他の調整はありません。年額はどれですか。
選択肢最も適切なものを1つ選んでください。
答えと考え方を見る
正解:1。まず840,000×420/480=735,000円。増額率24×0.7%=16.8%。735,000×1.168=858,480円です。②は繰下げなし、③は満額に増額して納付不足を無視しています。
この講義のまとめ
- 年金総額は、基礎年金と厚生年金の各部分を分けて組み立てる。
- 平均標準報酬額は標準報酬月額・標準賞与額を再評価して平均した額。
- 5.481/1,000は報酬1,000円当たりの給付乗率で、0.005481へ直して使う。
- 報酬比例部分の計算結果だけを、その人の年金総額と呼ばない。
- 老齢年金は原則65歳開始。繰上げ・繰下げの率は対象年金額へ生涯反映される。
出典・制度の確認先
確認日:2026年9月25日。2026年10月の日本FP協会CBT試験の法令基準日は2026年4月1日です。実生活の現行制度と試験の基準時点が異なる箇所は、本文で分けて示しています。
本サイトは独自の学習教材であり、日本FP協会・金融財政事情研究会の公式教材ではありません。世帯・人物・計算用の金額は、特記のない限り架空の例です。給付には個別の要件・申請があり、個別の税務・法律・投資助言を行うものではありません。適用制度は加入先・公的機関の最新案内で確認してください。

コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。