FP3級 · 第1章 / 第3回 全編無料
健康保険・国民健康保険・介護保険
病院代を支える制度と、働けない間の生活費を支える制度は別です。健康保険・国民健康保険・介護保険を、対象者と給付で整理します。
教材番号 1-03 · 更新・制度確認:2026年9月25日 · 動画:約10分を予定(未収録)
この講義で学ぶこと- 病院代、休業中の生活費、介護サービスを支える制度を分ける
- 健康保険・国民健康保険・介護保険で、誰が対象かを確認する
- 高額療養費と傷病手当金を、問題で与えられた条件から計算する
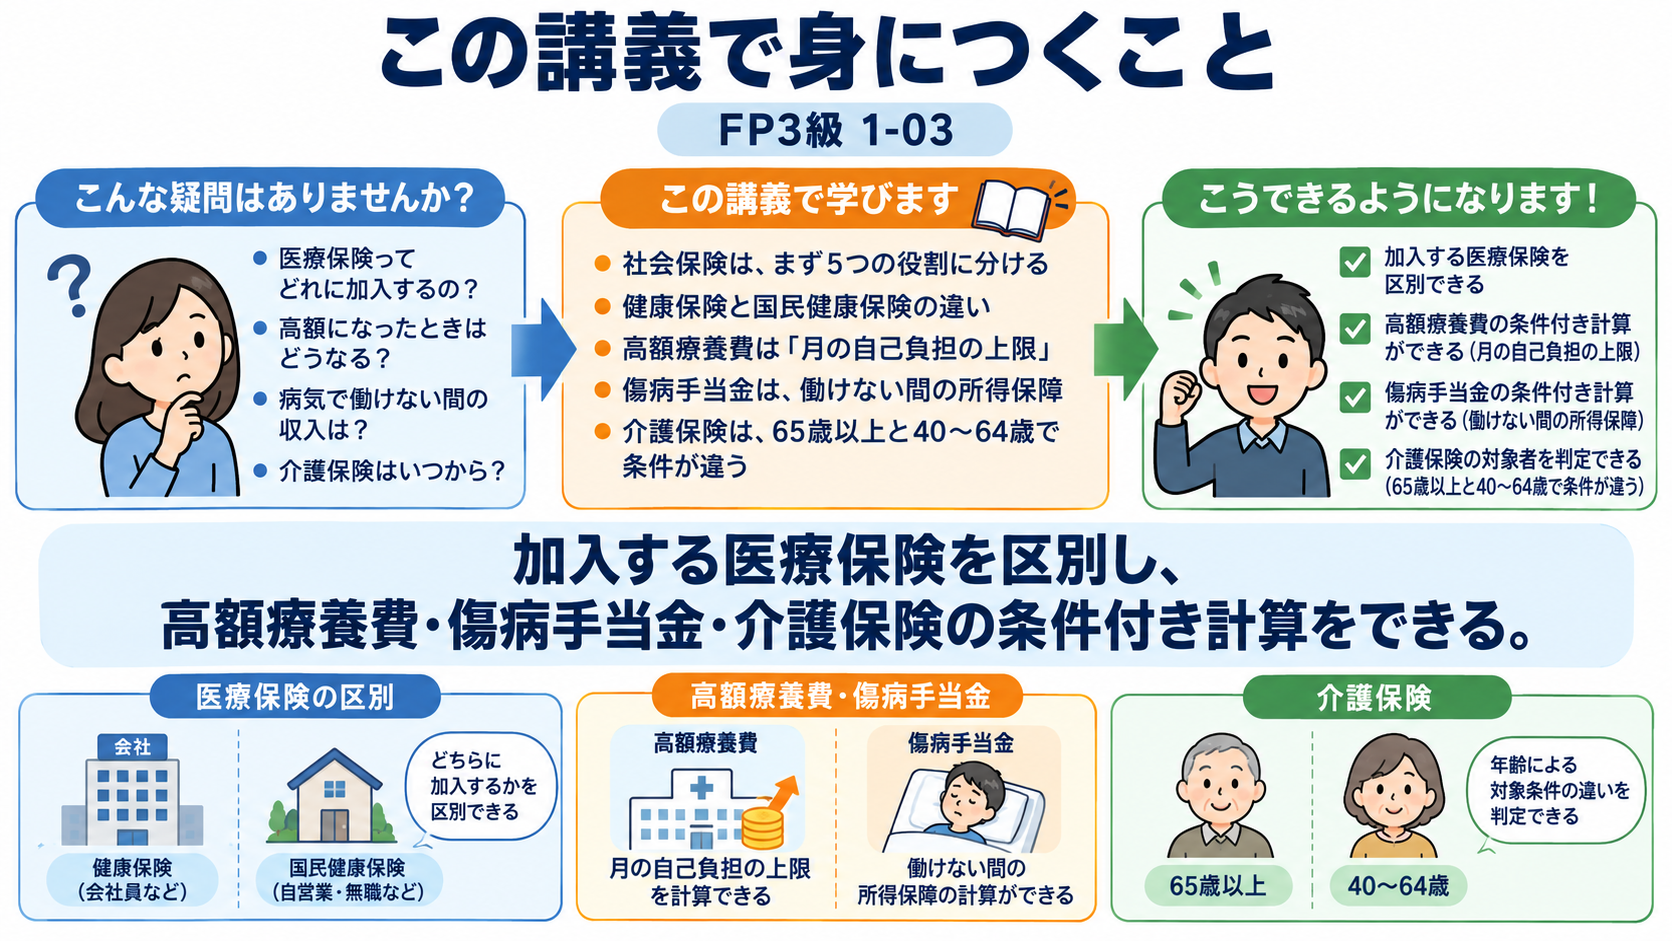 この講義で身につくこと
はじめに:この回で扱う場面
病気になったときに困るのは、治療費だけではありません。仕事を休めば収入が減り、介護が必要になると生活上の支援も必要です。社会保険の全体像を押さえた後、医療費の負担、休業中の収入、介護の順に、どの制度が何を支えるかを確認します。
1. 社会保険は、まず5つの役割に分ける
社会保険は、病気・介護・失業・仕事中の事故・老後など、生活上の異なるリスクを複数の制度で支えます。最初に「何が起きたときの制度か」で全体を分けます。
社会保険の全体像会社員の田中さんが、休日にけがをして病院へ行った場合は、原則として医療保険の領域です。同じけがでも仕事や通勤が原因なら労災保険を検討します。「けが」という言葉だけで制度を決めず、原因を先に確認します。
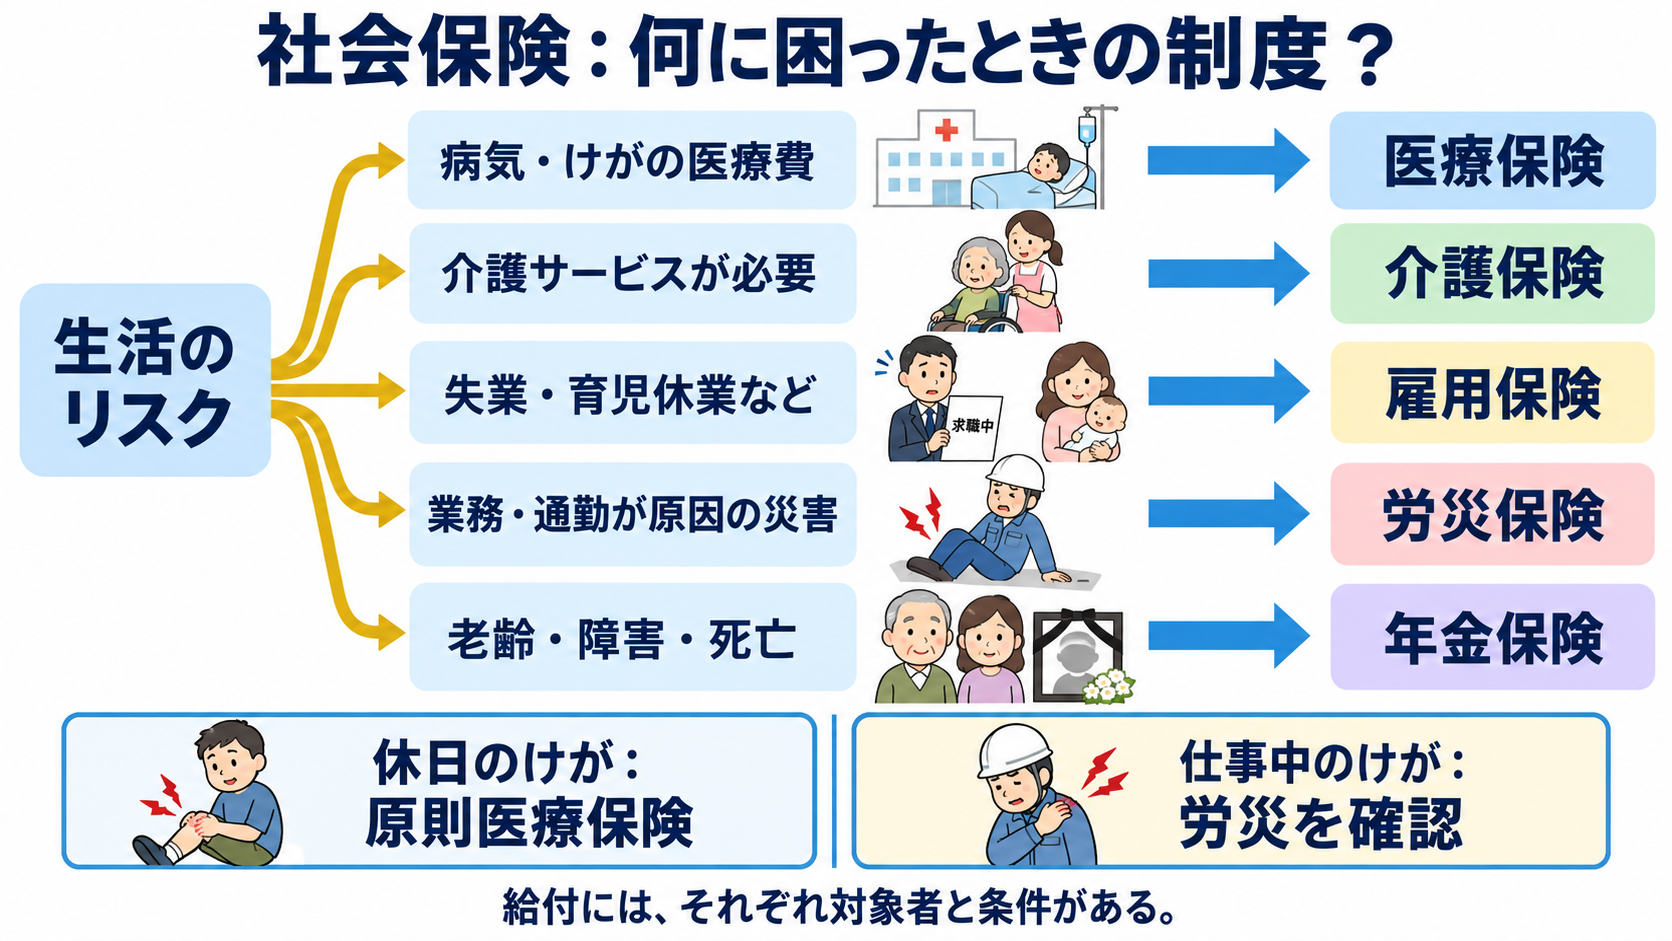 困った出来事から制度を選びます。けがでも、仕事・通勤が原因なら労災を確認します。
2. 健康保険と国民健康保険の違い
医療保険制度は、働き方によって加入先が変わります。会社員等の健康保険と、自営業者等の国民健康保険を、対象者・保険料・扶養の有無で比較します。
公的医療保険の基本健康保険の扶養と、所得税の扶養は別の制度です。「税金で扶養だから健康保険でも自動で扶養」とは限りません。また、短時間勤務でも勤務先の加入要件に該当すれば、自分で被保険者になることがあります。
医療費の窓口負担は年齢・所得で変わります。たとえば70歳未満の就学児〜69歳は原則3割、就学前は2割。70〜74歳は原則2割(現役並み所得者は3割)。75歳以上は原則1割で、一定の所得なら2割、現役並み所得なら3割です。
制度の確認:協会けんぽ:療養の給付
3. 高額療養費は「月の自己負担の上限」
保険診療の医療費が大きくなっても、窓口の3割負担を際限なく負担するわけではありません。高額療養費は、同じ暦月の自己負担が、年齢・所得などに応じた上限を超えたときに超過分を支給する制度です。差額ベッド代や入院の食事負担などは別です。
70歳未満・標準報酬月額28〜50万円の区分ウの例 — 多数回該当・世帯合算等がない、上限が適用されるケース。すべての所得区分がこの式になるわけではありません。10月試験の法令基準日で計算する
80,100+(1,000,000−267,000)×0.01=87,430円
3割の窓口負担30万円との差は300,000−87,430=212,570円。ただしマイナ保険証などで限度額の確認ができれば、窓口での支払いを上限までに抑えられる場合があります。ここでの「総医療費100万円」は保険診療の10割の額です。窓口で払う30万円を式に入れないでください。
2026年8月の見直しでは月額上限の変更に加え、年間上限も設けられました。本問は1か月の単純例で、年間上限・多数回該当・合算を扱っていません。実際の申請は加入先で確認します。
制度の確認:協会けんぽ:制度の見直し
制度の確認:協会けんぽ:高額療養費
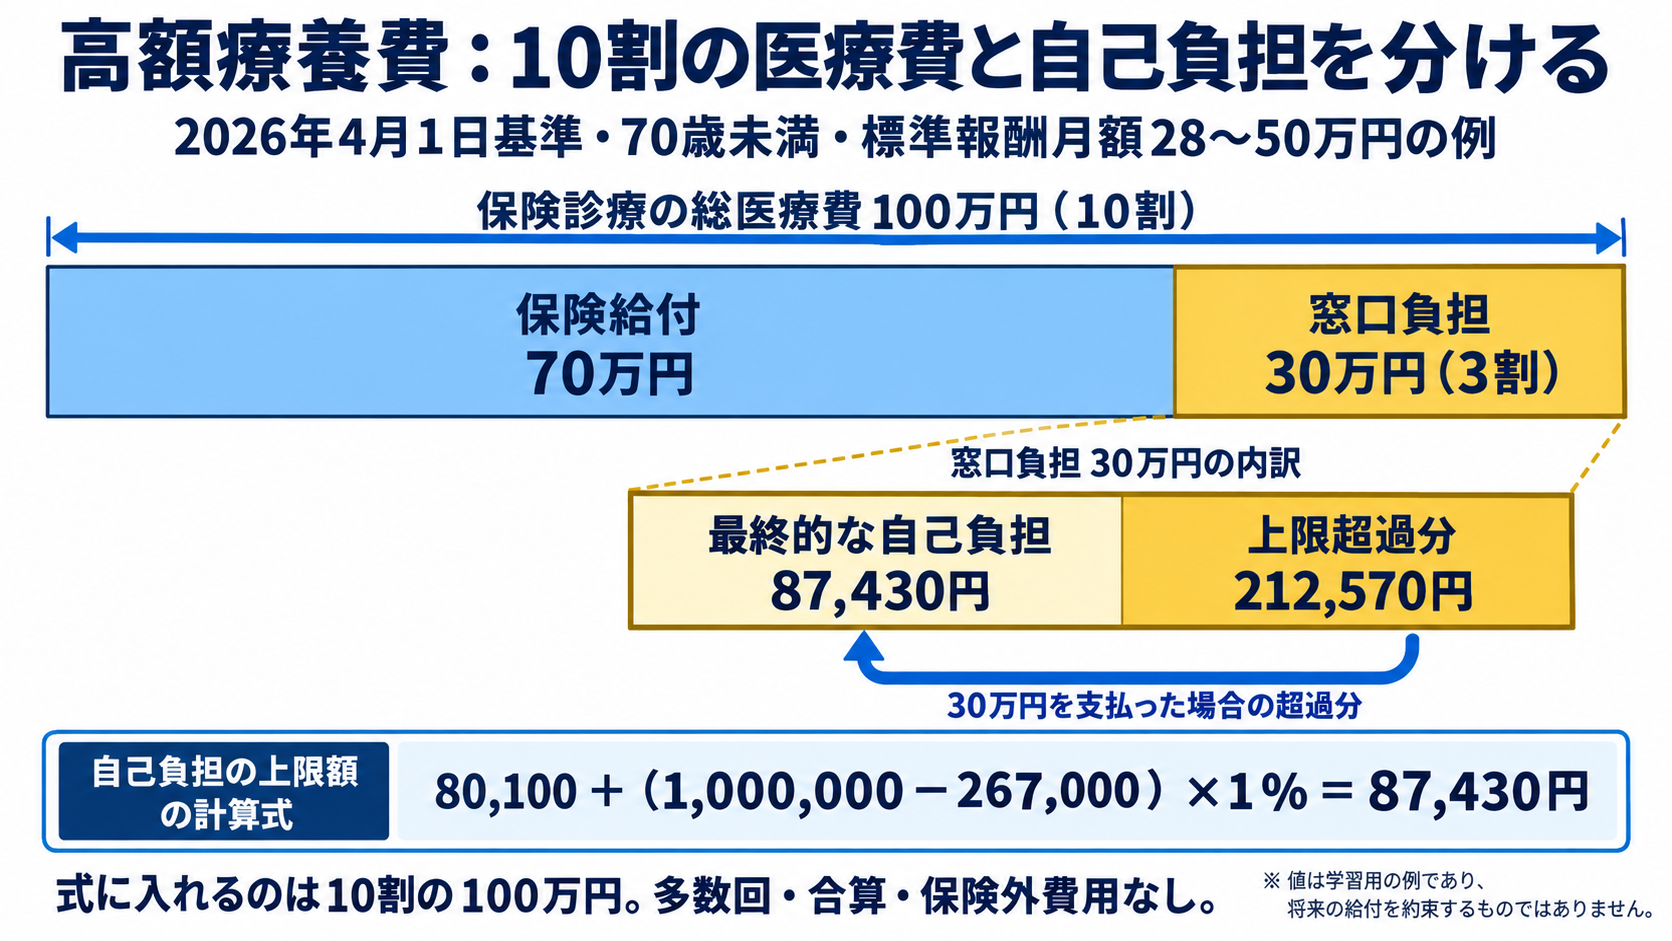 この図は本文の2026年4月1日基準・区分ウの単純例です。診療月や所得区分が変われば上限も変わります。
窓口負担割合が3割となるケースの、保険診療10万円の例です。年齢・所得等で割合が違うため、対象条件を先に確認します。
 医療費総額と窓口負担を分ける
自己負担3万円と総医療費10万円は別です。高額療養費の上限計算、保険外費用、食事代などを一括して同じ扱いにしないでください。
4. 傷病手当金は、働けない間の所得保障
健康保険の被保険者が、業務外の病気やけがで仕事に就けず、十分な給与が支払われないときに使う制度です。医療費の給付とは別で、被扶養者の休業に対して自動的に支給されるものではありません。国保では、この給付が一般に必ずあるとは限りません。
- 休業1〜3日目連続3日間の待期
- 休業4日目以降労務不能・給与等の条件を確認
- 支給期間支給開始から通算1年6か月
傷病手当金の待期田中さんが10日連続で休業した
直前12か月の標準報酬月額の平均は36万円。業務外の傷病で10日すべて仕事に就けず、給与は0円、他の要件を満たすとします。
日額=360,000÷30×2/3=8,000円
対象日数=10−3=7日
支給額=8,000×7=56,000円
待期には土日や有給休暇も含まれますが、連続3日が必要です。給与が手当金より少ないときは差額支給。加入期間が12か月に満たない場合は基準の比較など別の計算になるため、今回の式を無条件に使わないでください。
制度の確認:協会けんぽ:傷病手当金
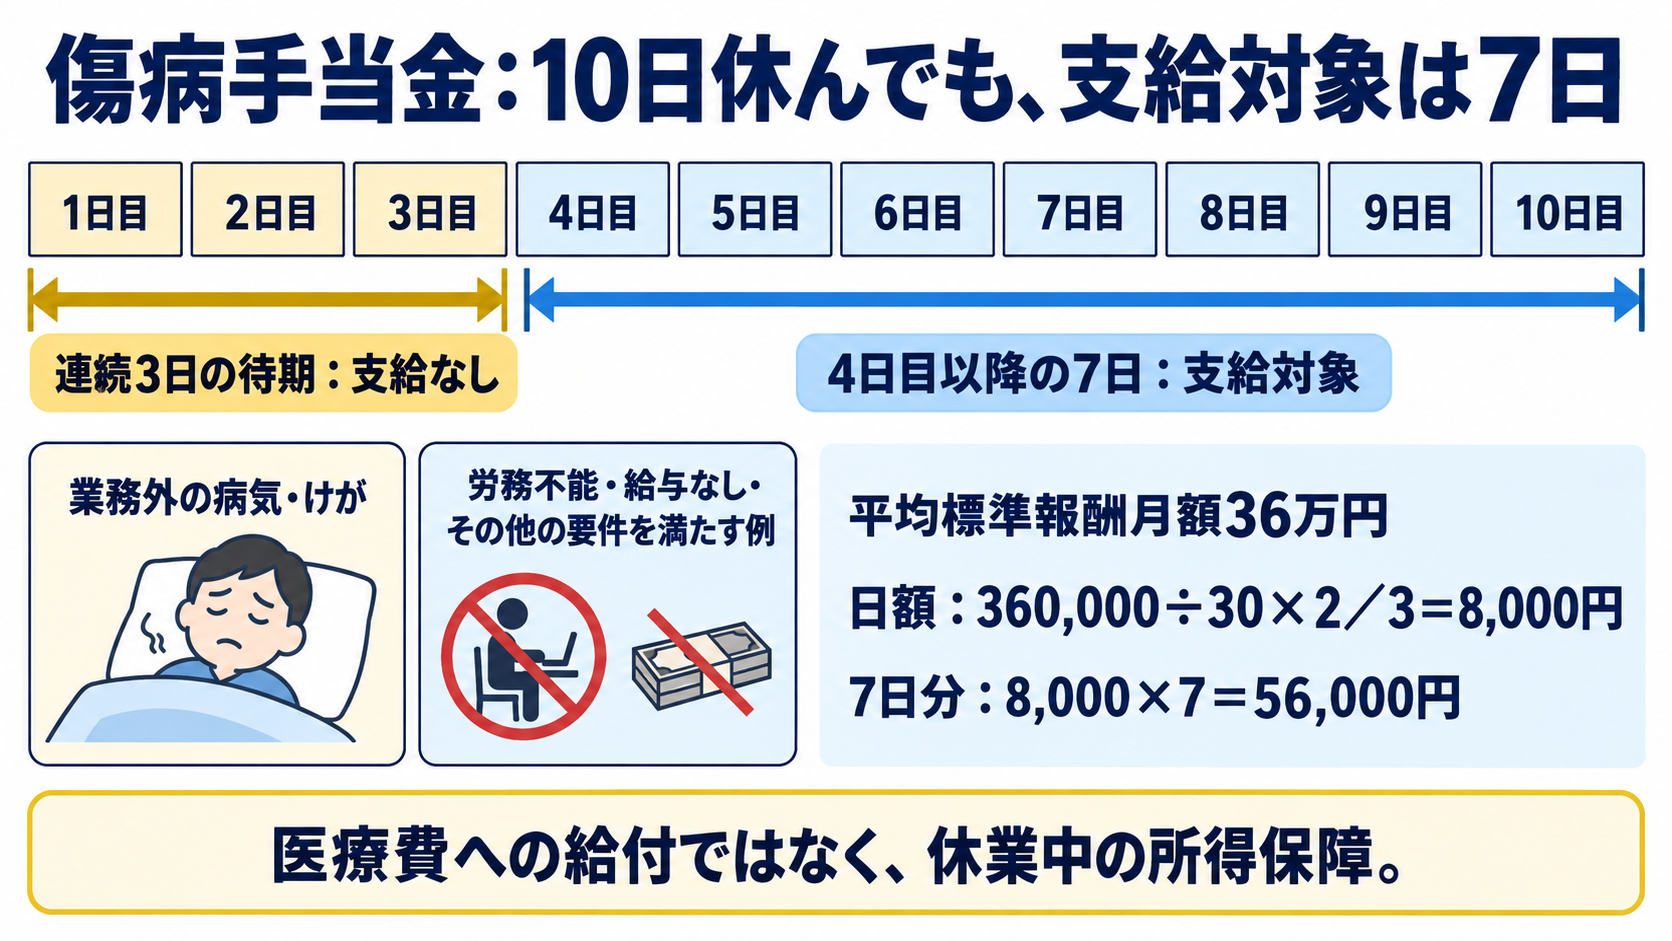 業務外の傷病・連続10日休業・給与なしなど、本文の要件を満たす例です。
5. 介護保険は、65歳以上と40〜64歳で条件が違う
介護保険は、年齢によって保険料の納め方や給付の条件が違います。65歳以上の第1号被保険者と、40〜64歳の第2号被保険者を分けて確認します。
介護保険の被保険者「40歳になったら、どんな原因の介護も受けられる」とは限りません。第2号では原因も確認します。サービス利用時の自己負担は原則1割で、第1号の一定所得者は2割または3割です。保険料の負担と、サービスを使うときの自己負担は別のお金です。
介護サービス費を計算する
65歳のCさんが、支給限度額の範囲内で月10万円の対象サービスを利用し、自己負担割合が1割なら、本人負担は1万円です。食費・居住費などの別負担はこの例に含みません。
制度の確認:厚生労働省:介護保険のしくみ
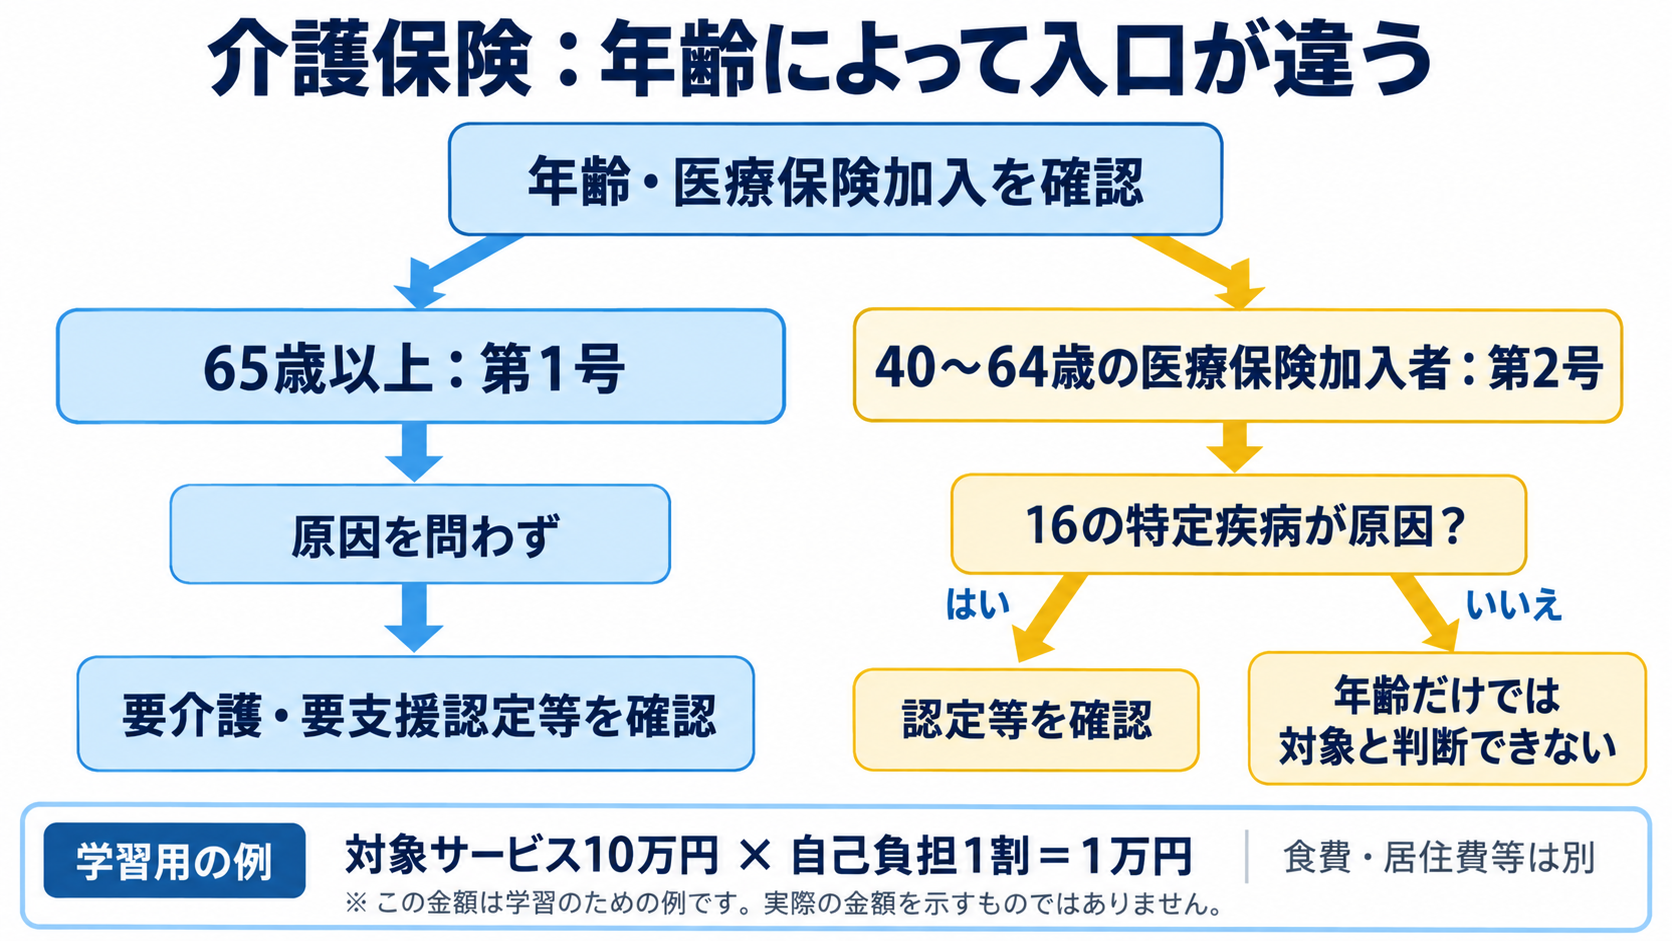 年齢だけでなく原因と認定を確認します。介護保険の第1号・第2号は、年金の区分とは別です。
6. 退職後も前の健康保険を続ける任意継続
会社を退職すると、勤務先の健康保険の被保険者資格を失います。その後の選択肢は、家族の健康保険の被扶養者、国民健康保険、前の健康保険を続ける任意継続被保険者などです。任意継続は自動ではなく、加入条件と申出期限があります。
- 退職前資格喪失日の前日までに、継続して2か月以上の被保険者期間
- 退職後資格喪失日から20日以内に申出
- 加入できる期間任意継続の被保険者となった日から最長2年間
任意継続の三つの数字在職中は保険料を事業主と分担しますが、任意継続では原則として本人が全額を負担します。そのため「前と同じ保険証だから保険料も同じ」とは限りません。国民健康保険料や被扶養者になれる条件と比べて選びます。
任意継続の三つの数字は、同じ期間の長さではありません。退職に伴う資格喪失を境に整理します。
 任意継続:加入前の期間、申出期限、加入後の期間を分ける
継続2か月以上は加入前の被保険者期間、20日以内は申出、最長2年間は継続可能期間です。原則全額自己負担となる保険料も、国保や家族の被扶養者の条件と比べます。横の間隔は期間に比例しません。
練習問題
問題に必要な条件・数値は、各問の中にすべて記載しています。計算問題は電卓を使って構いません。いずれも本サイトのオリジナル問題です。
問1:高額療養費の式に入れる金額
2026年4月1日時点の制度で計算。70歳未満、標準報酬月額28〜50万円の区分ウ。上限=80,100円+(総医療費−267,000円)×1%。総医療費100万円、窓口負担3割。多数回・合算・保険外費用なし。
上限と、30万円を支払った場合の超過分を計算してください。
答えと考え方を見る
上限=80,100+(1,000,000−267,000)×0.01=87,430円。超過分=300,000−87,430=212,570円です。式に入れるのは10割の医療費100万円。
問2:傷病手当金の待期
直前12か月の平均標準報酬月額36万円。日額は月額÷30×2/3。10日連続で労務不能、給与なし、最初の連続3日が待期。その他の支給要件は満たします。
対象日数と支給額はいくらですか?
答えと考え方を見る
対象は10−3=7日。日額360,000÷30×2/3=8,000円。8,000×7=56,000円です。10日全部に支給されるわけではありません。
問3:本試験レベル:医療費と所得保障を混ぜない
70歳未満の会社員Aさんの総医療費は100万円、窓口負担率は3割。この問の高額療養費の月上限は80,100円+(総医療費−267,000円)×1%です。傷病手当金は日額の基礎9,000円×2/3、連続3日の待期後、給与なしの支給対象日が12日。入院食事代等は除き、他の条件は満たします。上限と手当金の組合せはどれですか。
選択肢最も適切なものを1つ選んでください。
答えと考え方を見る
正解:2。医療費は80,100+(1,000,000−267,000)×0.01=87,430円。手当金は9,000×2/3×12=72,000円。窓口3割が最終上限とは限らず、待期を対象日12日に追加してはいけません。
この講義のまとめ
- 医療費と休業中の生活費は別の給付。原因が業務・通勤なら労災を確認。
- 高額療養費の式は10割の総医療費を使い、診療月・所得区分で選ぶ。
- 傷病手当金は連続3日待期後の4日目以降。通算1年6か月。
- 介護保険の第2号は40〜64歳だけでなく、特定疾病の条件も確認する。
出典・制度の確認先
確認日:2026年9月25日。2026年10月の日本FP協会CBT試験の法令基準日は2026年4月1日です。実生活の現行制度と試験の基準時点が異なる箇所は、本文で分けて示しています。
本サイトは独自の学習教材であり、日本FP協会・金融財政事情研究会の公式教材ではありません。世帯・人物・計算用の金額は、特記のない限り架空の例です。給付には個別の要件・申請があり、個別の税務・法律・投資助言を行うものではありません。適用制度は加入先・公的機関の最新案内で確認してください。

コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。