問1:年間収支と年末残高
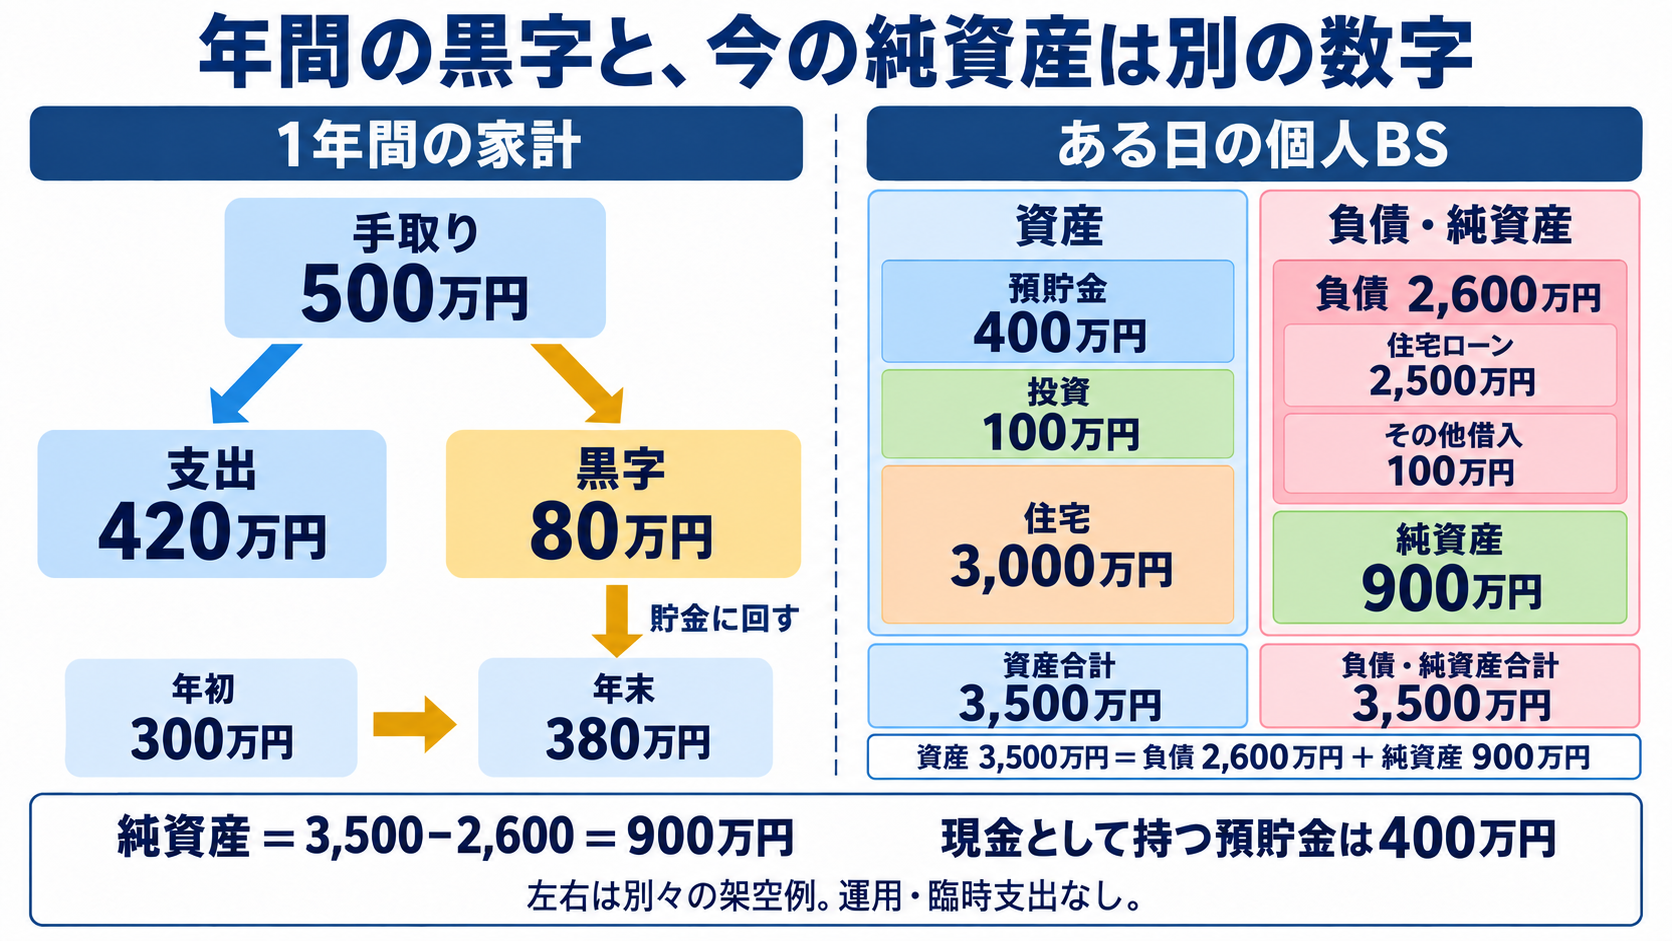
手取り収入500万円、支出420万円。年初金融資産300万円。貯蓄振替は支出に含めず、運用益・その他の入出金はありません。
年間収支と年末金融資産はいくらですか?
答えと考え方を見る
年間収支=500−420=+80万円。年末金融資産=300+80=380万円です。収入も支出も1年間でそろえます。
 おとなのファイナンス
全編無料!当サイトの教材・動画は、すべて無料で学べます。
FP3級 · 第1章 / 第2回 全編無料
家計の黒字と、手元の財産は別の数字です。年間の収支と個人のBSを読んだあと、6つの係数を「お金の出発点と到着点」で選びます。
毎月の家計が黒字でも、将来必要な資金を準備できているとは限りません。まず手取り収入と支出、資産と借金を別々に整理します。その後、今のお金と将来のお金、一括のお金と毎年のお金をつなぐ6つの係数を使い、目標から積立額を逆算します。
給料の額面が600万円でも、税金や社会保険料を差し引いた後に使えるお金が600万円とは限りません。家計表では、可処分所得(手取り)で収入を記載するか、額面収入から税金・社会保険料を支出として引くかを統一します。両方で引くと二重計上になります。
| 項目 | 金額 | 読み方 |
|---|---|---|
| 手取り収入 | 500 | 税・社会保険料を差し引いた後 |
| 生活費 | 240 | 食費・光熱費など |
| 住居費 | 120 | 家賃など |
| 教育・その他 | 60 | 保険、教育、臨時支出などを含む |
| 年間支出合計 | 420 | 240+120+60 |
| 年間収支 | +80 | 500−420 |
ここでは貯蓄への振替は支出に含めていません。年初の金融資産が300万円なら、運用や臨時支出がなければ年末は380万円です。家計表は、今年だけでなく来年以降の支出も並べて、資金が足りなくなる時期を探すために使います。
年間収支が黒字でも、借金を含めた家計全体が健全とは限りません。個人のバランスシートは、ある時点の資産と負債を左右に並べ、差額である純資産を確認する資料です。
| 資産 | 金額 | 負債・純資産 | 金額 |
|---|---|---|---|
| 預貯金 | 400 | 住宅ローン | 2,500 |
| 投資資産 | 100 | その他の借入 | 100 |
| 住宅の評価額 | 3,000 | 負債合計 | 2,600 |
| — | — | 純資産=資産−負債 | 900 |
| 資産合計 | 3,500 | 負債・純資産合計 | 3,500 |
純資産900万円が、今すぐ使える現金900万円という意味ではありません。この例で預貯金は400万円。住宅は売却に時間や費用がかかり、投資資産の価格は動きます。金額だけでなく、現金化のしやすさも確認します。
教育費を準備するときは「今ある預金を増やす」「毎年少しずつ積み立てる」などの方法があります。一方、老後には貯めたお金を毎年取り崩すこともあります。ここからは、そのお金が何年後にいくらになるか、必要な額から逆算していくら用意するかを考えます。
たとえば100万円を年利2%で1年運用すると102万円。翌年はその102万円に利息がつくので104.04万円です。このように利息にも利息がつく計算を「複利」といいます。毎年積むお金は、積んだ時期によって運用される年数が違います。
そこで使うのが、利率・年数・入出金の時期を決めたときの換算倍率「係数」です。一括のお金を将来の一括額へ換算するのか、毎年のお金を一括額へ換算するのかで6種類に分かれます。まず図の各欄で、分かっている金額と求めたい金額を確かめましょう。
0年から5年末までを同じ間隔で並べ、元金・毎年の入出金・最後の残高を区別します。
| 持っている情報 | 求めたいもの | 係数 |
|---|---|---|
| 今の一括金 | 将来の一括金 | 終価係数 |
| 将来の一括金 | 今必要な一括金 | 現価係数 |
| 毎年同額の積立 | 将来の合計額 | 年金終価係数 |
| 将来の目標額 | 毎年必要な積立 | 減債基金係数 |
| 毎年同額の受取・取崩し | 今必要な元金 | 年金現価係数 |
| 今の元金・借入額 | 毎年の受取・返済額 | 資本回収係数 |
「年金」の文字は、公的年金の給付だけを意味しません。ここでは毎年同額の入出金という意味です。資本回収係数は、一定の利率で元利均等返済をするときにも使えます。
係数名だけを覚えても、問題では選べません。同じ年2%・5年でも、「一括か毎年か」「現在から将来か、将来から現在か」で使う係数が変わります。具体的な数字で違いを確かめます。
| 係数 | 値(小数第6位まで) | 計算例 |
|---|---|---|
| 終価 | 1.104081 | 100万円 × 係数 ≈ 110.4081万円 |
| 現価 | 0.905731 | 100万円の目標 × 係数 ≈ 90.5731万円 |
| 年金終価 | 5.204040 | 年20万円 × 係数 ≈ 104.0808万円 |
| 減債基金 | 0.192158 | 目標100万円 × 係数 ≈ 年19.2158万円 |
| 年金現価 | 4.713460 | 年20万円 × 係数 ≈ 元金94.2692万円 |
| 資本回収 | 0.212158 | 元金100万円 × 係数 ≈ 年21.2158万円 |
毎年の積立・受取はすべて年末です。年初に積み立てる場合は運用される期間が1年長くなり、係数は変わります。「毎月積立なのに年末積立の係数をそのまま使う」こともできません。年利と期間、入出金のタイミングをそろえます。
試験で係数表が与えられたら、その表の値と指定された端数処理を使います。ここでの利率は計算用の仮定で、2%で必ず運用できるという話ではありません。
年利5%、税・費用なしで、利息を再び運用する複利と、元金だけに利息が付く単利を比べます。
係数を使う目的は、計算そのものではありません。将来の目標を、今日から毎年いくら準備するかという行動へ変えることです。ここでは5年後の目標額から積立額を逆算します。
年末に同額を5回積み立て、年2%で運用できるという仮定なら、減債基金係数0.192158を使います。100万円×0.192158=19万2,158円を毎年積み立てる計算です。運用しない場合は100万円÷5=年20万円。利息の仮定が結果を変えます。
同じ年2%でも、こちらは元金を毎年の受取額へ変換するため、資本回収係数0.212158です。100万円×0.212158=年21万2,158円。積立の19万2,158円とは違います。「将来の100万円」と「今の100万円」を取り違えないことが重要です。
同じ年2%・5年でも、出発点が0円の積立と100万円の取崩しでは、毎年の金額が違います。
問題に必要な条件・数値は、各問の中にすべて記載しています。計算問題は電卓を使って構いません。いずれも本サイトのオリジナル問題です。
手取り収入500万円、支出420万円。年初金融資産300万円。貯蓄振替は支出に含めず、運用益・その他の入出金はありません。
年間収支と年末金融資産はいくらですか?
年間収支=500−420=+80万円。年末金融資産=300+80=380万円です。収入も支出も1年間でそろえます。
預貯金400万円、投資100万円、住宅3,000万円。住宅ローン2,500万円、その他借入100万円。
純資産はいくらですか? それをそのまま預貯金残高とみなせますか?
資産3,500−負債2,600=純資産900万円。預貯金は400万円なので、純資産900万円を現金残高とみなすことはできません。
Aさんは退職資金600万円を年利1%で複利運用し、5年間、毎年末に同額を取り崩して5年目末の残高を0にしたいと考えています。年利1%・5年の係数は、終価1.0510、資本回収0.20604、減債基金0.19604です。税金・費用は考慮せず、係数表の値をそのまま使います。年間取崩額として正しいものはどれですか。
| 番号 | 内容 |
|---|---|
| 1 | 1,176,240円 |
| 2 | 1,200,000円 |
| 3 | 1,236,240円 |
最も適切なものを1つ選んでください。
正解:3。現在の一括資金から毎年の取崩額を求めるので資本回収係数。6,000,000×0.20604=1,236,240円です。①は将来目標の積立に使う減債基金、②は利息を無視した均等割りです。
確認日:2026年9月25日。2026年10月の日本FP協会CBT試験の法令基準日は2026年4月1日です。実生活の現行制度と試験の基準時点が異なる箇所は、本文で分けて示しています。
本サイトは独自の学習教材であり、日本FP協会・金融財政事情研究会の公式教材ではありません。世帯・人物・計算用の金額は、特記のない限り架空の例です。給付には個別の要件・申請があり、個別の税務・法律・投資助言を行うものではありません。適用制度は加入先・公的機関の最新案内で確認してください。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。