投資とは何を買っているのか
会社の評判ではなく、将来キャッシュフローへの権利と、その価格を考える。
株主価値とEVを区別し、価格・キャッシュフロー・市場の期待を分けて説明できる。
教材番号 0-03/練習問題3問/更新日:2026年9月15日
講義動画
1. 株式を買っても、会社の金庫を自由に使えない
株式を買うと、会社の持分と株主としての権利を持ちます。しかし、会社の現金を自分の口座へ移したり、会社の土地を自由に売ったりできるわけではありません。
経済的に考えると、買っているのは将来、会社が事業から生む資金のうち株主に帰属する部分への権利です。配当、株式の売却、清算時の残余財産などの形で受け取ります。
黒字でも売掛金が増えれば現金はすぐに入らないことがあります。会計利益とキャッシュフローを同じものとして読まないことも、この地図の一部です。
自社株買いで代金を受け取るのは株式を売った株主です。保有し続ける株主全員へ現金が直接配られるわけではありません。
2. 事業全体の価値と、株主の取り分は違う
| 項目 | 金額 |
|---|---|
| 事業価値(EV) | 10,000 |
| 有利子負債 | 4,000 |
| 余剰現金 | 1,000 |
| 株主価値 | 7,000 |
10,000−4,000+1,000=7,000万円
EV(Enterprise Value)は企業価値のうち事業全体を評価する際の指標。株主価値(Equity Value)は株主に帰属する価値です。この簡略例では、事業を評価した後、借入を差し引き、事業外の余剰現金を加えます。
上場企業なら、株価×発行済株式数が市場での株主価値を考える起点です。実務では自己株式、希薄化、非支配持分、リースなどの取扱いをそろえます。
事業運営に必要な現金まで、いつでも全額加算できるとは限りません。「現金を足す」の前に、その現金が事業価値の評価に含まれていないか確認します。EVの日本語表現も資料によって使い方が異なるため、定義を読みます。
3. 将来の100万円を、今日の100万円と比べない
1年後に受け取る100万円には、時間とリスクがあります。今日の価値へ戻す計算を現在価値(Present Value)と呼びます。
100万円÷1.10=約90.91万円
| 割引率 | 今日の価値 |
|---|---|
| 5% | 約95.24万円 |
| 10% | 約90.91万円 |
| 20% | 約83.33万円 |
同じ受取でも、要求リターンが高ければ今日の価値は低くなります。事業全体のCFには事業全体に対応する割引率、株主のCFには株主の要求リターン、と対応をそろえることが重要です。
将来CFが長く成長するなら価値を高める要因になりますが、高い成長のための再投資も必要です。売上成長だけを見て、設備投資・運転資本の負担を忘れないようにします。
4. 良い会社と、良い投資は同じではない
優れた会社でも、価格に高い成長がすでに織り込まれているなら、投資リターンが高いとは限りません。投資では「この会社が良いか」に加え、「この価格で買うと何が期待できるか」を考えます。
| 項目 | 市場の想定 | 自分の想定 |
|---|---|---|
| 翌年EPS | 100円 | 150円 |
| 想定PER | 10倍 | 10倍 |
| 想定株価 | 1,000円 | 1,500円 |
EPS(Earnings Per Share)は1株当たり利益、PER(Price Earnings Ratio)は株価収益率です。株価=EPS×PERの関係で整理すると、利益予想と利益に付ける倍率を分けられます。
ただし、自分の予想150円が正しい保証はありません。PERも一定とは限らず、EPSの改善と同時に倍率が下がることもあります。「割安に見える差」は確定利益ではなく、予想の差です。
企業実例:配当計画と株式リターン
KDDIは2027年3月期の1株当たり配当を84円と計画しています。仮に株価2,800円なら計画配当利回りは3%ですが、2,800円はここだけの架空価格です。実際の株式リターンには株価変動も加わり、計画配当も確約ではありません。
KDDI 個人投資家向け案内(2026年9月15日確認)。利回りの分母は市場で支払う価格です。
5. まとめ画像で、価値と期待を復習する
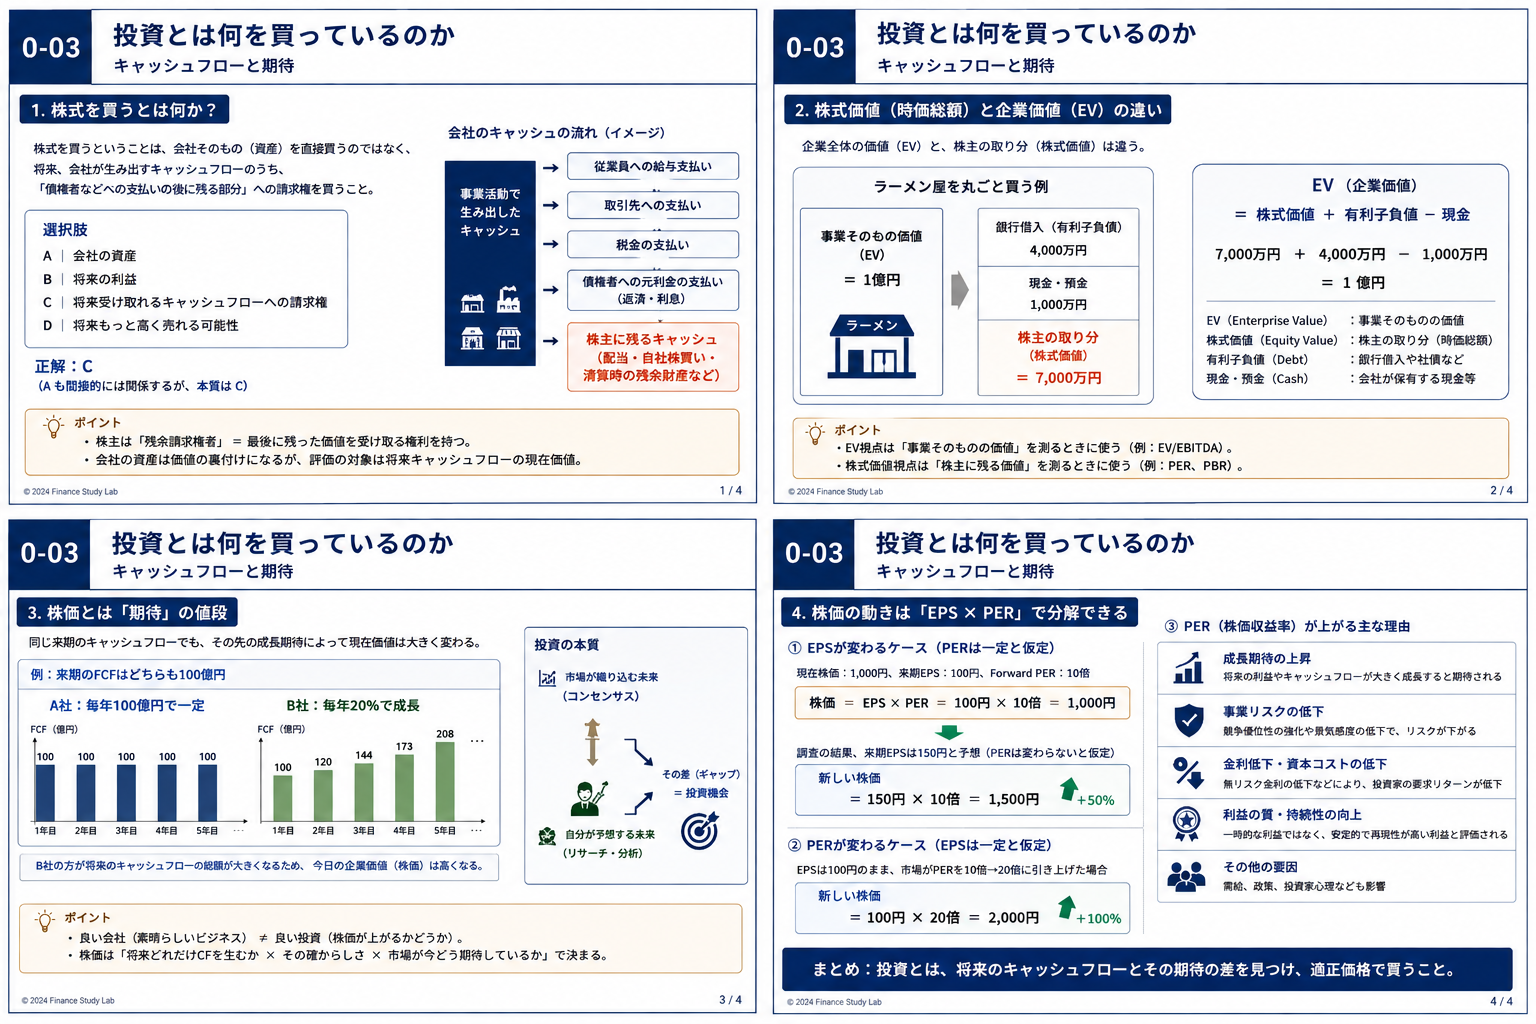
画像の20%成長CFは有限期間のイメージです。永久に20%成長すると仮定した評価ではありません。価値・成長率・割引率の前提をそろえ、PERの変化は必ず起きるものではないと読みます。
6. 練習問題
問題1
| 項目 | 値 |
|---|---|
| EV | 10,000 |
| 有利子負債 | 4,000 |
| 余剰現金 | 1,000 |
| その他の調整 | 0 |
株主価値はいくらですか。
答えと解説を見る
10,000−4,000+1,000=7,000万円です。事業全体の価値から株主の取り分へ調整します。
問題2
| 項目 | 値 |
|---|---|
| 1年後の受取 | 110万円 |
| 割引率 | 10% |
今日の現在価値はいくらですか。
答えと解説を見る
110÷1.10=100万円です。将来の受取を、時間とリスクに対応する割引率で現在へ戻します。
問題3
| 項目 | 現在 | 変化後 |
|---|---|---|
| EPS | 100円 | 150円 |
| PER | 10倍 | 8倍 |
株価はどう変わりますか。EPSが50%増えたので株価も50%増えますか。
答えと解説を見る
現在1,000円、変化後1,200円。株価上昇は20%です。EPSは50%増えても、PERが下がるため株価の上昇率は同じではありません。
7. まとめと出典
この3つを分けると、良い会社の説明から、投資判断のための価値・価格の比較へ進めます。
参考:JPX『株式ABC』、企業実例:KDDI 個人投資家向け案内。提供画像を使用し、企業の配当計画以外の数値例・株価は架空です。