企業はどうやって価値を作るのか
利益が増えるだけでは足りない。ROIC・成長・資本コストを一緒に見る。
ROICとWACCの差を計算し、価値をつくる成長と壊す成長を区別できる。
教材番号 0-02/練習問題3問/更新日:2026年9月15日
講義動画
1. 100億円使って、何億円稼ぐか
同じ利益10億円でも、元手が50億円の会社と500億円の会社では効率が違います。利益の金額だけではなく、事業に投入した資本に対してどれだけ稼いだかを見ます。
ROIC(Return on Invested Capital)は投下資本利益率。NOPAT(Net Operating Profit After Tax)は税引後営業利益です。借入利息を引く前の本業の利益に税金を反映し、株主と債権者が提供する事業資本全体との対応を考えます。
| 項目 | A社 | B社 |
|---|---|---|
| 投下資本 | 100 | 100 |
| NOPAT | 15 | 4 |
| ROIC | 15% | 4% |
15÷100=15%、4÷100=4%。比較するときは投下資本の対象や期首・期末平均などをそろえます。ROICは決算書にそのまま載る一つの標準科目ではなく、会社によって計算定義が異なることがあります。
2. 資本はタダではない:WACCと比べる
株主も銀行も、リスクを取って資金を提供しています。そのリスクに見合うリターンが必要です。WACC(Weighted Average Cost of Capital)は加重平均資本コストで、株主資本コストと税引後の負債コストを資金構成に応じてまとめます。
経済的利益=NOPAT−投下資本×WACC
| 項目 | A社 | B社 |
|---|---|---|
| NOPAT | 15億円 | 4億円 |
| 要求される利益の目安 | 7億円 | 7億円 |
| 経済的利益 | +8億円 | −3億円 |
| ROICスプレッド | +8ポイント | −3ポイント |
B社も会計上は4億円の黒字ですが、7億円の要求リターンに届きません。「黒字なら必ず企業価値を増やす」ではないのです。この比較では時間・リスク・測定範囲が一致していると仮定しています。
経済的利益は、資本コストを引いた学習上の指標です。決算書の当期純利益や、その年の株価上昇額ではありません。
3. 利益が倍になっても、価値を壊すことがある
| 項目 | A社 現在 | A社 投資後 | B社 現在 | B社 投資後 |
|---|---|---|---|---|
| 投下資本 | 100 | 200 | 100 | 200 |
| ROIC | 15% | 15% | 4% | 4% |
| NOPAT | 15 | 30 | 4 | 8 |
| WACC7%の資本コスト | 7 | 14 | 7 | 14 |
| 経済的利益 | +8 | +16 | −3 | −6 |
B社の利益は4から8億円へ倍増。しかし必要な資本も倍に増え、資本コスト不足は3から6億円へ拡大しました。低い収益性のまま事業を広げると、利益成長と価値創造が逆方向に動く可能性があります。
重要なのは、過去の平均ROICだけでなくこれから追加する投資が生む収益性です。既存事業が高ROICでも、新しい買収に高すぎる価格を払えば、追加投資のリターンは低くなります。
4. 成長には、収益性と再投資の両方が必要
| 項目 | C社 | D社 |
|---|---|---|
| 再投資率 | 20% | 80% |
| 再投資額 | 20億円 | 80億円 |
| 追加投資ROIC | 20% | 12% |
| 翌年の増加NOPAT | 4億円 | 9.6億円 |
| 成長率の目安 | 4% | 9.6% |
C社は収益性が高くても投資できる余地が小さい。D社はより低い収益性でも多く再投資できるため、模型上の利益成長が大きくなります。収益性・投資余地・投資の時期をまとめて考えます。
この関係は、再投資が翌年から想定どおりの利益を生む簡略模型です。平均ROICを無条件に使う恒等式ではありません。成長率が高くても、追加ROICが資本コストを下回れば価値をつくるとは限りません。
企業実例:KDDIの資本配分
KDDIは2026年5月公表の中期経営戦略で、成長投資、設備投資のコントロール、株主還元を組み合わせています。教材の視点では「投資額を増やすか」だけでなく「期待リターンが資本コストに見合うか」を読む入口になります。計画は将来の達成を保証するものではありません。
KDDI 中期経営戦略(2027年3月期〜2029年3月期)。上のC・D社の数値はKDDIの実績ではありません。
5. まとめ画像で、価値創造の条件を復習する
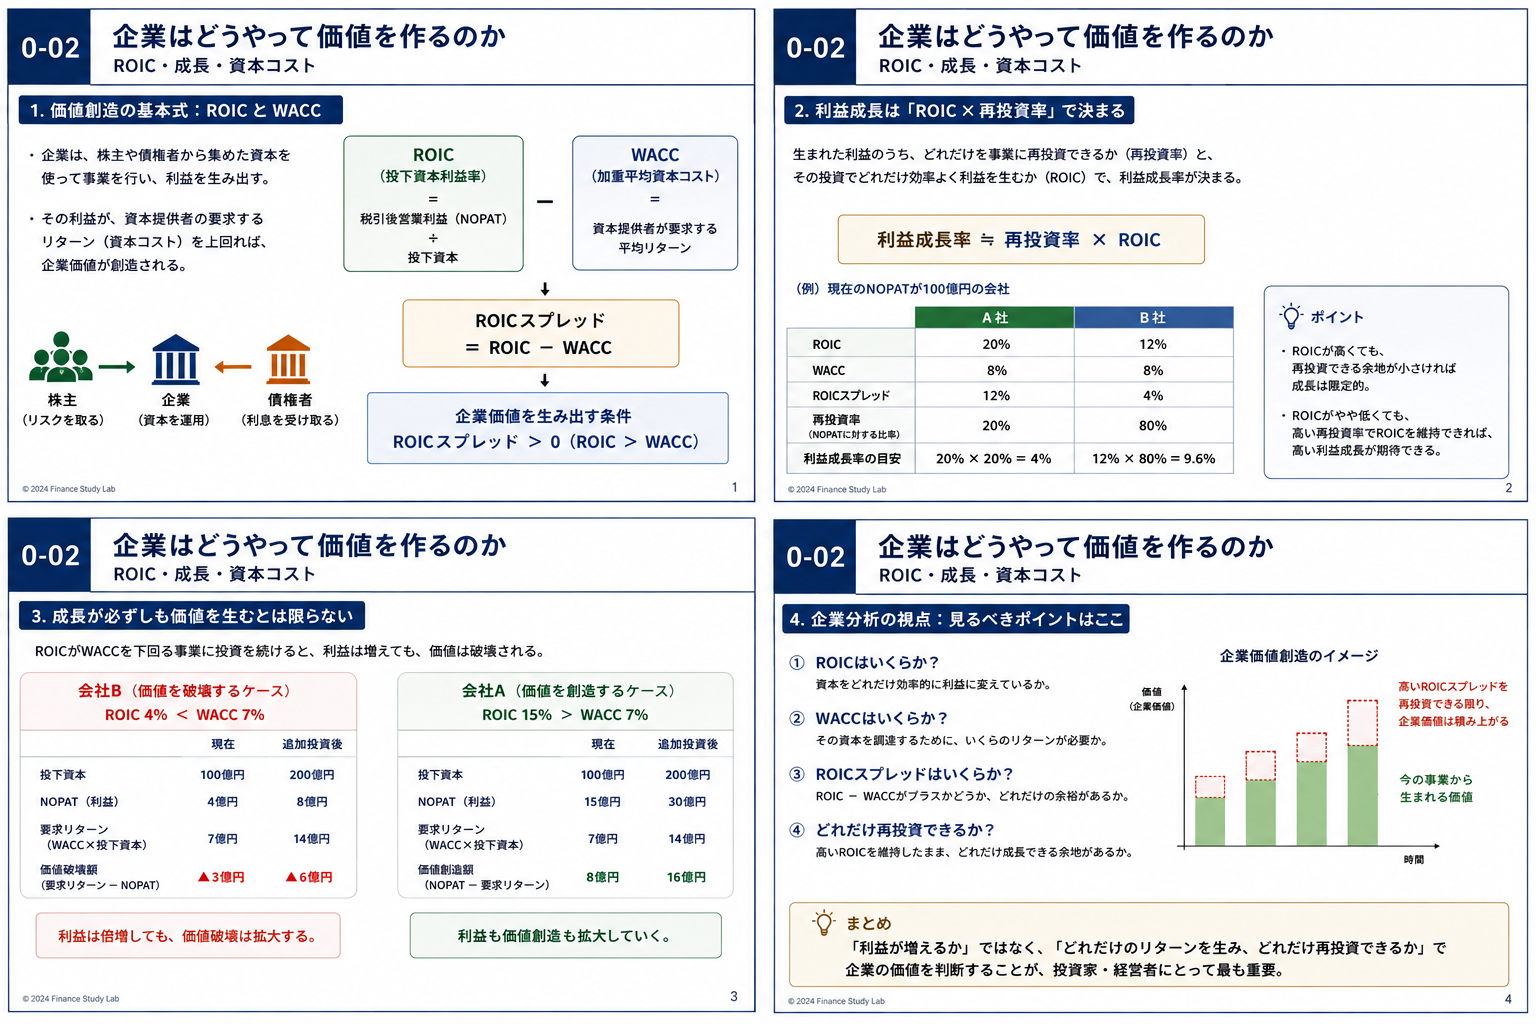
画像の「利益成長率 ≒ 再投資率×ROIC」は簡略模型です。実務では追加投資の収益性、利益が出る時期、指標の定義を確認します。
6. 練習問題
問題1
| 項目 | 値 |
|---|---|
| NOPAT | 12 |
| 投下資本 | 100 |
| WACC | 8% |
ROIC、ROICスプレッド、経済的利益はいくらですか。
答えと解説を見る
ROIC=12÷100=12%。スプレッド=12%−8%=4ポイント。経済的利益=12−100×8%=4億円です。
問題2
| 項目 | 現在 | 投資後 |
|---|---|---|
| 投下資本 | 100 | 200 |
| NOPAT | 4 | 8 |
| WACC | 7% | 7% |
利益が倍増しています。経済的利益も改善していますか。
答えと解説を見る
現在は4−7=−3億円。投資後は8−14=−6億円です。利益は増えても、資本コストを差し引くと悪化しています。
問題3
| 項目 | 値 |
|---|---|
| 現在のNOPAT | 100億円 |
| 再投資率 | 50% |
| 追加投資ROIC | 10% |
再投資が翌年すぐに利益を生むとすると、追加NOPATと利益成長率の目安はいくらですか。
答えと解説を見る
再投資額は100×50%=50億円。追加NOPATは50×10%=5億円。成長率は5÷100=5%です。
7. まとめと出典
利益の額、成長率だけでなく、そのために必要な資本と追加投資の収益性を確認します。
企業実例:KDDI 中期経営戦略。図解は提供された教材画像。ROIC計算・成長模型はすべて架空例です。