株式・債券・現金・デリバティブを一枚で整理
名前ではなく「何を持つか・何を受け取るか・何がリスクか」で金融商品を比較する。
4つの金融商品の権利とリスクを説明し、債券CFやコール買いの満期損益を計算できる。
教材番号 0-04/練習問題3問/更新日:2026年9月15日
講義動画
1. 4つの金融商品を、同じ物差しで見る
| 商品 | 何を持つ? | 受取・価値の特徴 | 主なリスク |
|---|---|---|---|
| 株式 | 会社の持分・株主の権利 | 配当や売却価値。将来CFは不確定 | 事業悪化・価格下落 |
| 債券 | 発行者への契約上の請求権 | 利息・償還。条件は契約による | 金利・信用・流動性 |
| 現金 | 決済・流動性の手段 | 円の額面は固定。預金等は条件次第 | インフレ・通貨・信用等 |
| デリバティブ | 原資産等に連動する契約 | 契約条件により受払が変わる | 価格変動・レバレッジ等 |
同じ「投資商品」でも、株式は所有、債券は契約上の返済請求、デリバティブは価格などに連動する契約です。利回りの数字だけを並べる前に、持っている権利の違いを確認します。
会社が新しく株式や社債を発行する場面では資金が会社に届きます。市場で既存の株式や債券を売買する場面では、通常、代金は売り手に届きます。会社に資金を提供する場面と、投資家同士が売買する場面は違います。
2. 債券:受取の約束と、市場価格は別
| 時点 | 投資家のCF |
|---|---|
| 購入時(額面で購入) | −100万円 |
| 1年後 | +3万円 |
| 2年後 | +3万円 |
| 3年後 | +3万円 |
| 4年後 | +3万円 |
| 5年後 | +103万円 |
発行者が契約を履行するなら、年3万円、最後は元本100万円も受け取ります。5年間の利息合計は15万円、利息と元本の受取合計は115万円です。
ただし、途中で売るときの市場価格は100万円と限りません。同じ条件の新しい債券の利回りが高くなると、低い利息の既存債券の価格は通常下がります。満期まで持つ場合でも、発行者が返せない信用リスクは残ります。
額面100万円で買うという前提です。クーポン率と購入価格に基づく利回りは別で、利回り曲線もいつも右上がりではありません。「無リスク金利+各種プレミアム」は要因整理の目安で、全債券に共通する厳密な加算式ではありません。
3. 株式と現金:成長への参加と、使えるお金
株式は将来CFが確定していません。事業が成長すれば価値が増える可能性もありますが、失敗すれば価値を失います。株式を持つ理由を考えるときは、配当だけでなく事業の収益性、再投資、支払う価格を合わせて見ます。
現金は支払や急な出費に対応するための流動性を持ちます。一方、物価が上がれば、同じ100万円で買えるものは減ります。「円の残高が変わらない」と「実質的な購買力が変わらない」は別です。
100万円の購買力=100÷1.0310 ≈ 74.41万円相当
円の現金100万円は、そのまま100万円です。しかし10年前と同じ物差しで測ると約74.41万円分の買い物しかできません。これは将来インフレ率の予測ではありません。
企業実例のKDDIでも、成長投資と株主還元を比較して資金を配分しています。現金をすべて持ち続けること、すべて投資することのどちらにもコストやリスクがあり、用途と時期を考える必要があります。
KDDI 中期経営戦略。インフレ計算は学習用の架空例です。
4. デリバティブ:買う権利と、損益を分ける
デリバティブ(Derivative)は、株価・金利・為替などに価値が連動する契約です。先物・オプション・スワップなどがあり、ヘッジにもリスクを取るためにも使われます。すべて同じ損失構造ではありません。
ここでは、架空の株式を3か月後に3,000円で買うコールオプション(Call Option)を、1株当たり200円で買う例に絞ります。3,000円が権利行使価格、200円が支払プレミアムです。
| 満期株価 | 権利の受取価値 | プレミアム差引後の損益 |
|---|---|---|
| 2,000 | 0 | −200 |
| 3,000 | 0 | −200 |
| 3,100 | 100 | −100 |
| 3,200 | 200 | 0 |
| 5,000 | 2,000 | +1,800 |
満期株価5,000円なら、3,000円で買う権利の価値は2,000円。でも200円を先に払っているので利益は1,800円です。満期株価が3,100円なら権利に100円の価値があっても、全体の損益は100円の赤字です。
手数料・税金・金利等を無視した満期の計算です。満期前は時間価値もあり、株価が行使価格より低いだけでオプション価格が必ず0になるわけではありません。買い手の損失はプレミアムに限定されますが、裸のコール売りなどでは損失が非常に大きくなる可能性があります。
JPX オプション取引のリスク。実際の取引を推奨する教材ではありません。
5. まとめ画像で、金融商品の地図を復習する
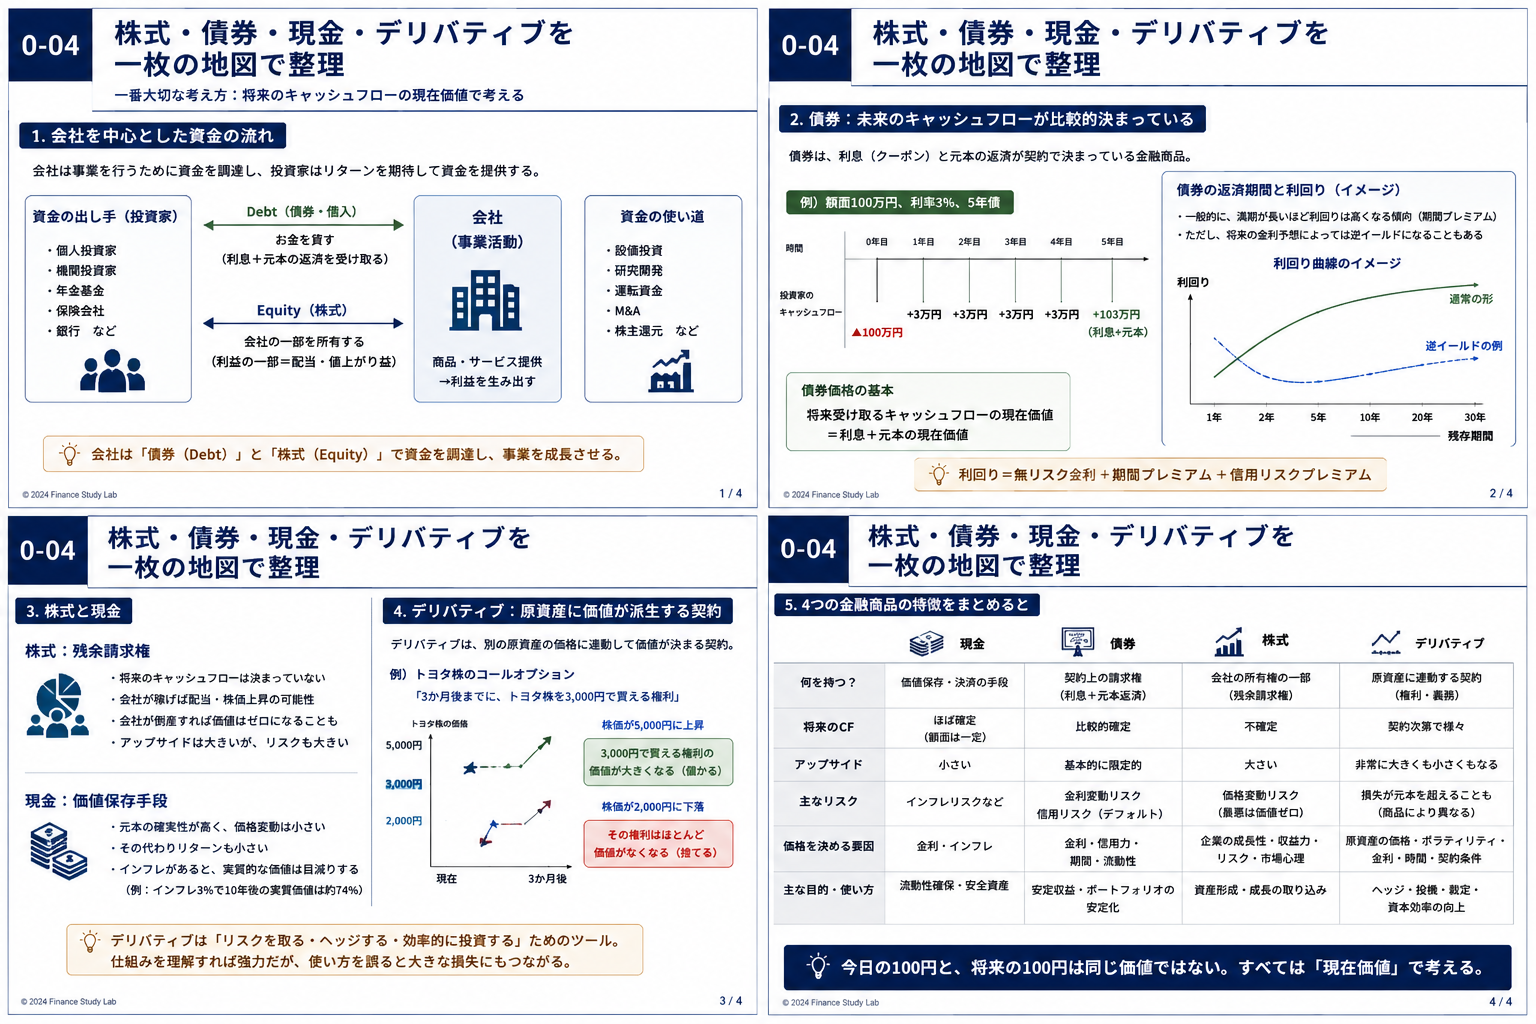
画像は商品の違いをつかむ簡略図です。コールは満期の受取価値と購入プレミアム差引後の利益を分け、上の表で確認してください。現金と預金も完全に同じリスクではありません。
6. 練習問題
問題1
| 項目 | 条件 |
|---|---|
| 額面・購入価格 | 100万円 |
| クーポン率 | 年3% |
| 満期 | 5年 |
| 条件 | 毎年払い・債務不履行なし・費用等なし |
毎年の利息、5年後の受取、5年間の受取合計はいくらですか。
答えと解説を見る
毎年の利息3万円、5年後は元本と利息で103万円。5年間の受取合計は3×5+100=115万円です。投資利益の単純合計は15万円です。
問題2
| 項目 | 条件 |
|---|---|
| 行使価格 | 3,000円 |
| 購入プレミアム | 200円 |
| 満期株価 | 5,000円 |
| 費用・税金等 | 0 |
権利の受取価値と、投資損益はいくらですか。
答えと解説を見る
受取価値=5,000−3,000=2,000円。損益=2,000−200=1,800円です。受取価値と利益を混同しません。
問題3
| 項目 | 値 |
|---|---|
| 現金残高 | 100万円 |
| 10年間の毎年の物価上昇率 | 3% |
| 計算式 | 100÷1.03の10乗 |
| 1.03の10乗 | 約1.3439 |
10年前の物価で測った購買力はいくらですか。円の残高自体が減ったのですか。
答えと解説を見る
100÷1.3439=約74.41万円相当です。円の残高は100万円のままですが、物価上昇によって実質的な購買力が下がります。
7. 第0章のまとめと出典
資金提供者の権利、事業が生む利益、将来CFの現在価値、価格と期待。第1章からは、この地図を財務諸表の数字へつなげていきます。
参考:JPX『株式ABC』、JPX オプション取引のリスク、KDDI 中期経営戦略。図解は提供された教材画像。債券・株価・オプション・インフレの数値は架空例です。