
企業価値はどう決まるのか
稼ぐ力、成長、資本コストをつなげて、事業の価値を考える。架空の会社のDCFを、5年分の予測から1株当たりの価値まで計算します。
事業FCFとDCFの流れを理解し、継続価値・株主価値・市場価格を区別して説明できる。
動画で学ぶ
撮影済みの第10回です。動画と元のスライドを土台に、記事では具体例と途中計算を補っています。
元資料の企業名付きの学習用データは、実際の企業価値と混同しないよう架空会社の演習に置き換えました。企業実例は公表された通期実績だけを使います。
この講義で考えること
会社の価値を考えるとき、売上や利益の大きさだけでは答えが出ません。利益を得るためにどれだけ再投資が必要か、現金をいつ受け取れるか、どの程度のリスクを負うかも関係します。これまでの利益・資本効率・資本コストをつなぎ、事業の予測を株主の価値へ変える流れを追います。
1. 稼ぐ力・成長・資本コスト
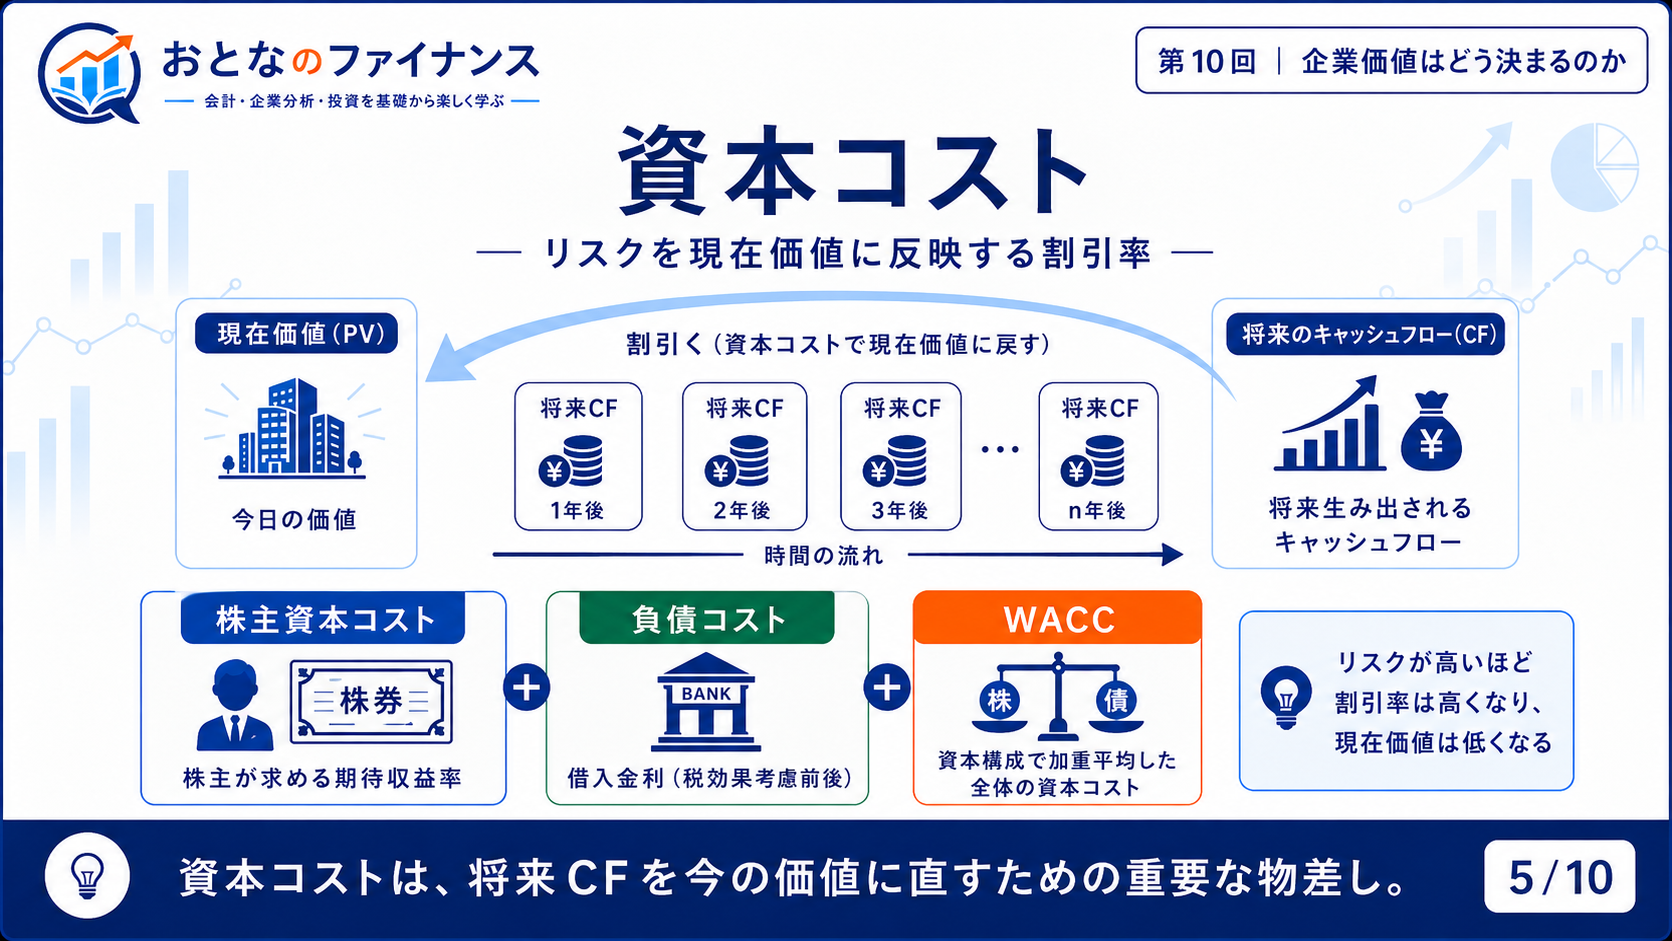
会社は、将来の商売で現金を生み出します。その現金を、リスクに合う割引率で現在価値に直すと、事業の価値を考えられます。材料はどれだけ稼ぐか、どう成長するか、そのリスクをどう評価するかです。
| 材料 | 確認すること | これまでの講義 |
|---|---|---|
| 稼ぐ力 | 利益の継続性、現金への変換、投資に必要な支出 | PL・BS・CF、利益とキャッシュ |
| 成長 | 売上や利益だけでなく、成長に必要な再投資 | ROIC、NPV、成長投資 |
| 資本コスト | 資金提供者の要求リターンと事業のリスク | 株主資本コスト、WACC |
売上が伸びても、設備や在庫への支出が大きければ、すぐに自由な現金が増えるとは限りません。売上や利益を一つ見るだけでなく、事業の現金の生み方までつなげます。
「将来CF×成長率÷資本コスト」のような単純な掛け算で、どんな企業も評価できるわけではありません。以下では、FCFの年次予測と継続価値を使うDCFで計算します。
2. 利益が、現金につながるか
価値を考える出発点は利益ですが、投資家へ配れるお金を予測するには現金へのつながりも必要です。売掛金や在庫の増加、設備への支出を確認し、利益が増えた理由と現金が増減した理由を対応させます。
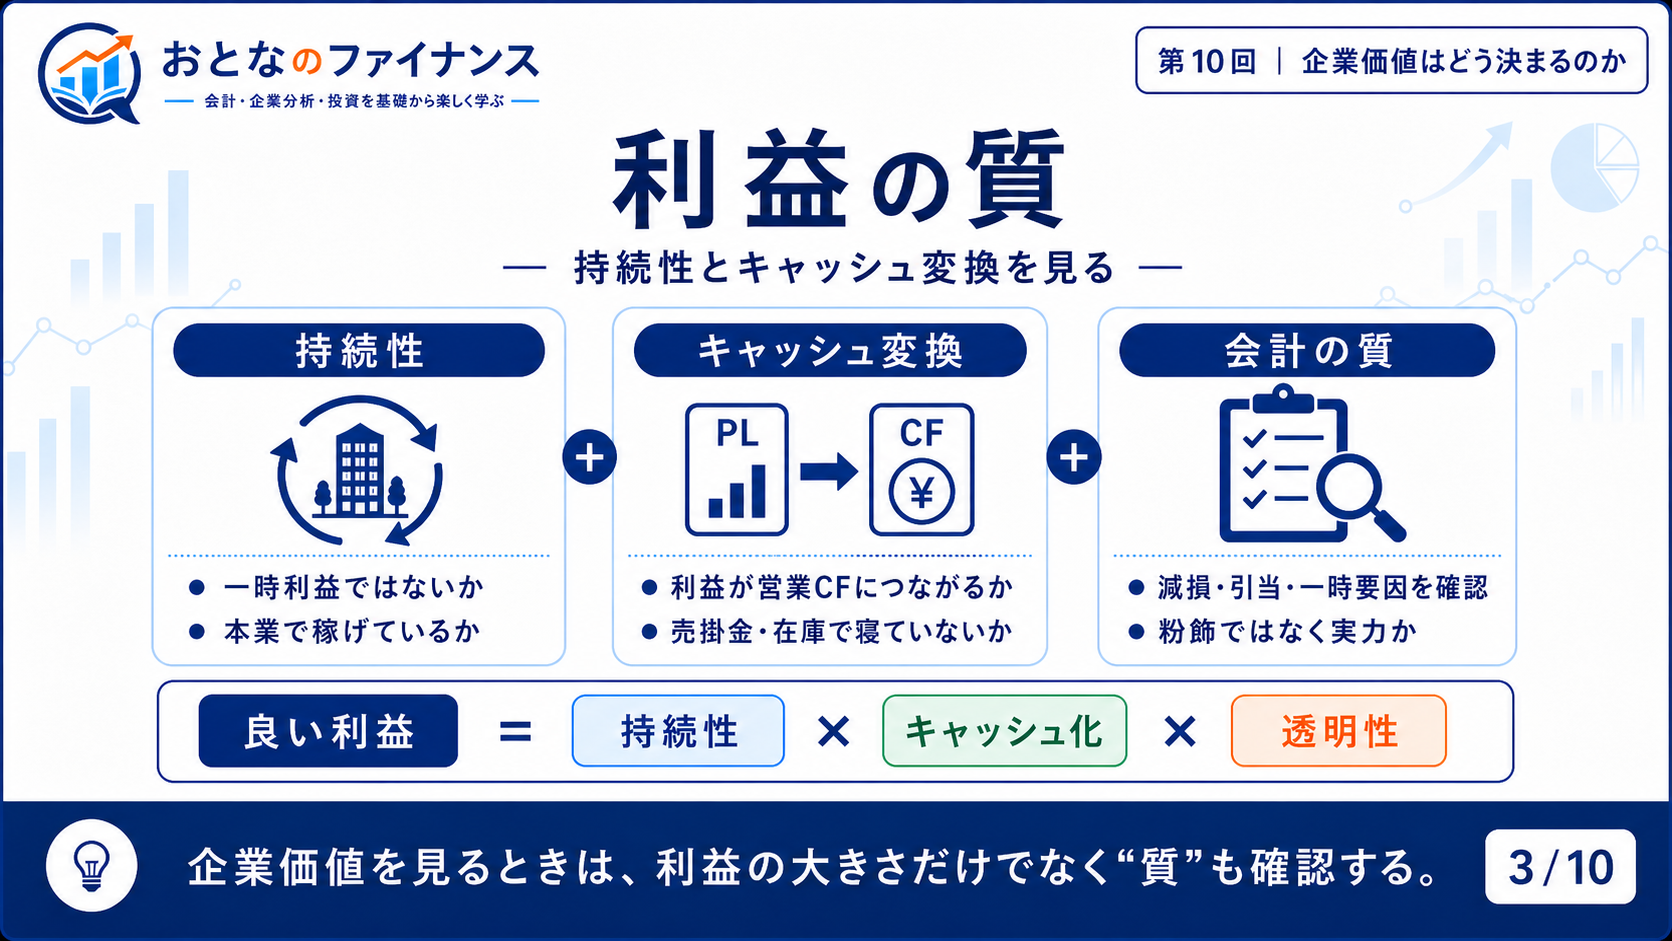
架空例で、純利益100万円でも売掛金が増えて営業CFが20万円の会社と、純利益60万円・営業CF50万円の会社を比べます。前者の利益は大きいですが、受け取る前の売掛金にお金が残っている可能性があります。
ただし、営業CFが1年だけ少ないことで、その会社の利益の質が必ず悪いと決めません。成長中の在庫・売掛金の増加、税金の支払い時期などの理由を確認し、数年の推移も見ます。
事業全体のFCFは、設備や運転資金も引く
DCFで事業価値を計算するときは、株主と債権者に帰属する、利息支払い前の事業全体のフリーキャッシュフロー(FCFF)を使います。ここからは略してFCFと呼びます。
+ 減価償却・償却費 − 設備投資 − 運転資本の増加企業のCF計算書の営業CFと投資CFを単純に足した数字と、DCFの事業FCFは必ずしも同じではありません。
| 材料 | 金額 | FCFへの反映 |
|---|---|---|
| 税引後営業利益 NOPAT | 100 | 出発点 |
| 減価償却・償却費 | 20 | 現金支出ではない費用を足す |
| 設備投資 | 50 | 実際の投資支出を引く |
| 運転資本の増加 | 10 | 売掛金・在庫等に必要な追加資金を引く |
| 事業FCF | 60 | 100+20−50−10 |
借入の受取りや元本返済を、この事業FCFの中に入れません。借入等と株主の資金のコストは、WACCで評価に対応させます。
3. 成長には、再投資が必要
現金が生まれる仕組みを押さえたら、それを増やすために必要な投資を考えます。売上の成長には設備や運転資金が必要になり、その資金を回収できるかによって、成長が価値を増やすかが変わります。
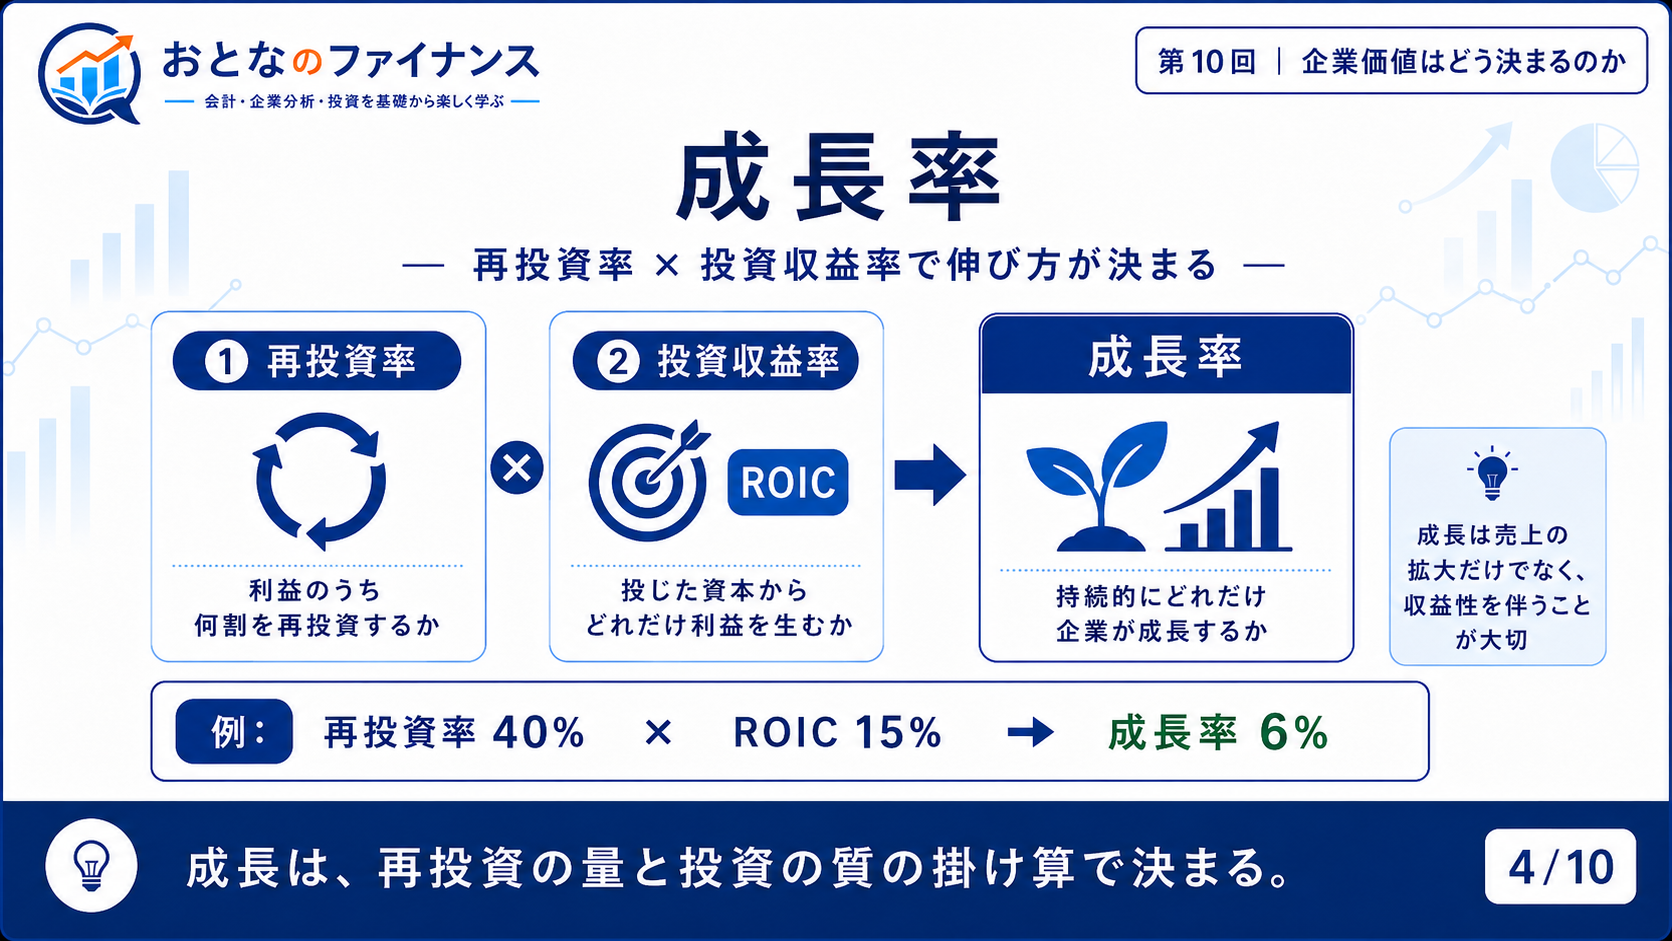
架空の会社の税引後営業利益が100万円で、その40%、つまり40万円を再投資するとします。新しく投じた40万円が、翌年に15%の追加利益を生むなら、40×15%=6万円。利益は100+6=106万円となり、成長率は6%です。
40% × 15% = 6%既存事業の利益が変わらず、再投資の効果が翌年に出る等の仮定。実際の成長を常にこの式だけで説明するわけではありません。
再投資を増やせば当面のFCFは減ります。その支出によって将来のCFが十分増えるなら、価値を増やす可能性があります。逆に、資本コストを満たせない投資で売上を拡大しても、価値を増やすとは限りません。
4. DCF:5年分と、その先の価値を足す
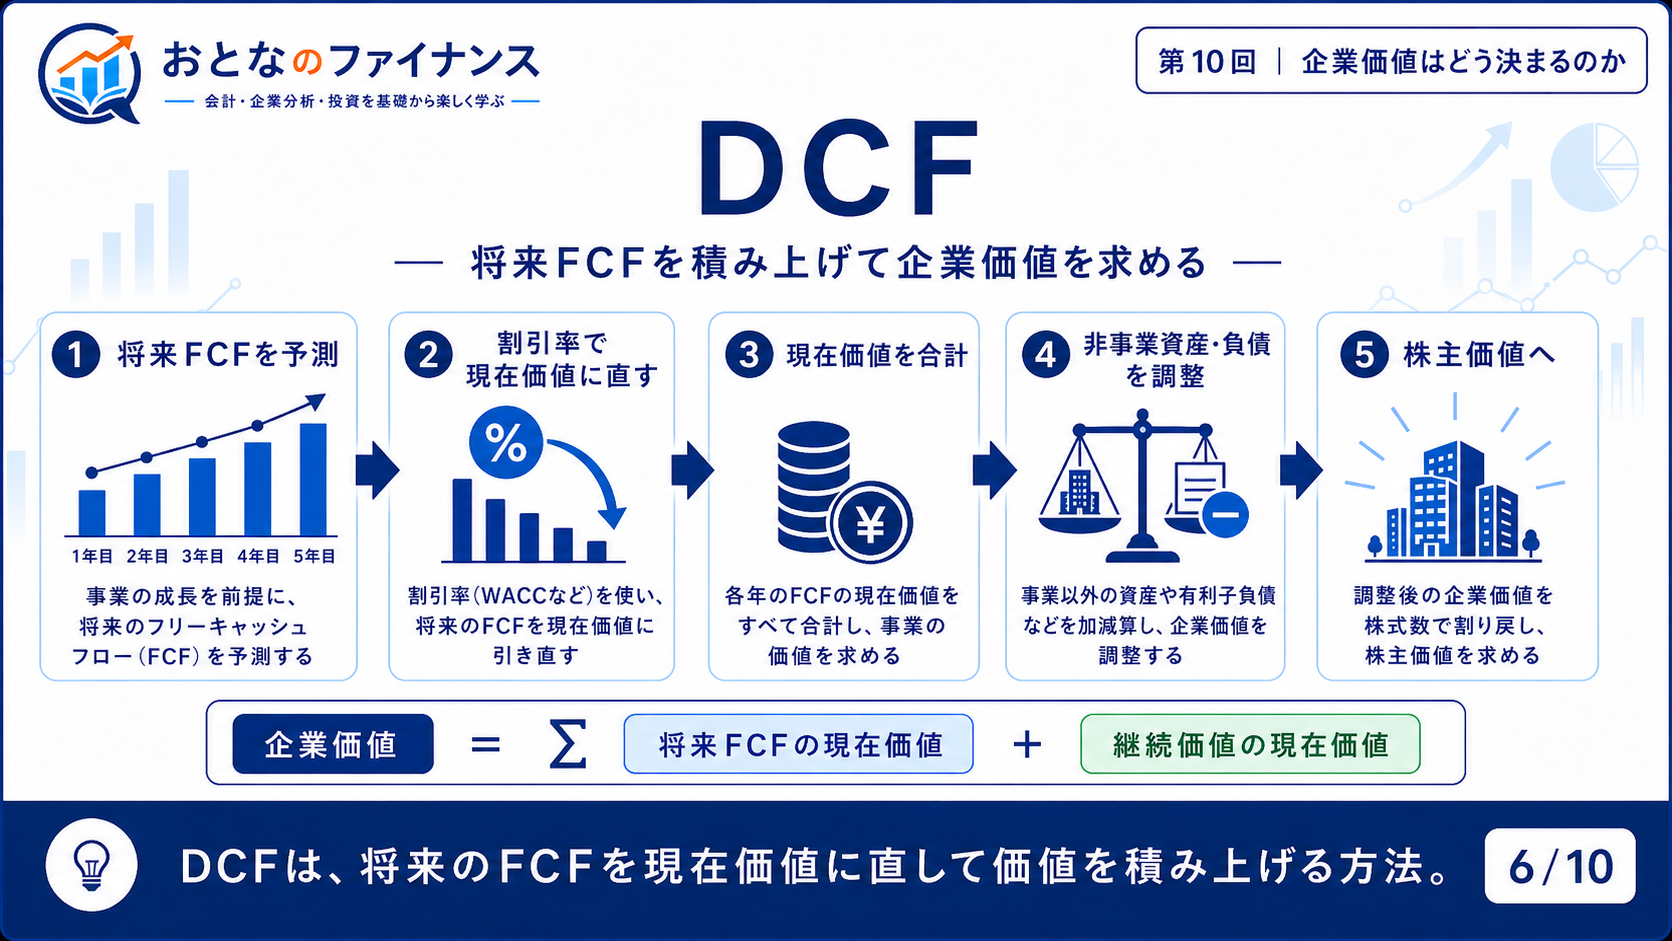
DCFは、将来FCFを現在価値に直して積み上げる方法です。架空のコーヒー会社で、5年分の事業FCFを予測します。税金、設備・運転資金への投資を差し引いたあとのCFです。
| 材料 | 値 | 意味 |
|---|---|---|
| 1〜5年末の事業FCF | 10、12、14、16、18万円 | 各年末に受け取る予測値 |
| WACC | 8% | 事業のリスクに対応する仮定値 |
| 6年目以降の成長率 g | 年2% | 永久に一定成長する簡略モデル |
| 余剰現金 | 20万円 | 事業FCFに含めていない、非事業の現金 |
| 有利子負債 | 50万円 | 時価と帳簿価額が等しいと仮定 |
| 株式数 | 10,000株 | 自己株式を除く株数 |
①まず、5年分を現在価値に直す
| 時点 | FCF | 計算 | 現在価値 |
|---|---|---|---|
| 1年末 | 10 | 10 ÷ 1.081 | 9.26 |
| 2年末 | 12 | 12 ÷ 1.082 | 10.29 |
| 3年末 | 14 | 14 ÷ 1.083 | 11.11 |
| 4年末 | 16 | 16 ÷ 1.084 | 11.76 |
| 5年末 | 18 | 18 ÷ 1.085 | 12.25 |
丸める前の値を合計すると、5年分の現在価値は約54.67万円です。表示された小数2桁を足すと、丸めのため0.01万円程度の差が出ます。
②6年目以降を、5年末の価値にまとめる
会社は5年で終わらず、その先も営業を続けるとします。6年目のFCFは18×1.02=18.36万円。その後も年2%で一定成長すると仮定し、5年末時点の継続価値(ターミナルバリュー)にまとめます。
18.36万円 ÷(8%−2%)= 306万円この永久成長モデルは、WACC>gを満たす必要があります。6年目以降の再投資もFCFに織り込み、永久に高成長する前提にしません。
306万円は今日の価値ではなく、5年末時点の価値です。さらに5年分を割り引くので、306÷1.08⁵=約208.26万円です。
この事業価値では、6年目以降の分が約79%を占めます。だからこそ、継続価値の前提を慎重に確認します。
5. 事業価値から、株主の価値へ
事業価値262.93万円は、株主だけの価値ではありません。事業の外にある余剰現金を足し、有利子負債などの請求権を引いて、株主の価値へ進みます。
232.93万円 × 10,000円/万円 ÷ 10,000株
= 約232.93円/株万円を円に直してから株数で割ります。10,000株はこの架空例の株数で、特定企業の実際の株数ではありません。
借入をFCFから返済支出として引いて、さらに最後に負債全額を引くと、同じ負債の負担を二重に扱うおそれがあります。事業全体のFCFと、株主だけのFCFを混ぜません。
本文のDCFで求めた事業価値に、事業外の余剰現金を足し、負債を引きます。
事業CFとターミナルバリューを同じ現在時点へ割り引き、事業外資産・負債を調整します。
6. 価格と推定価値は、一致するとは限らない
DCFで求める価値は、将来の予測と割引率を置いた計算結果です。一方、市場価格は現在の取引で決まります。両者が違うときは、すぐに売買の結論へ進まず、どの前提の違いが差を生んでいるかを確かめます。
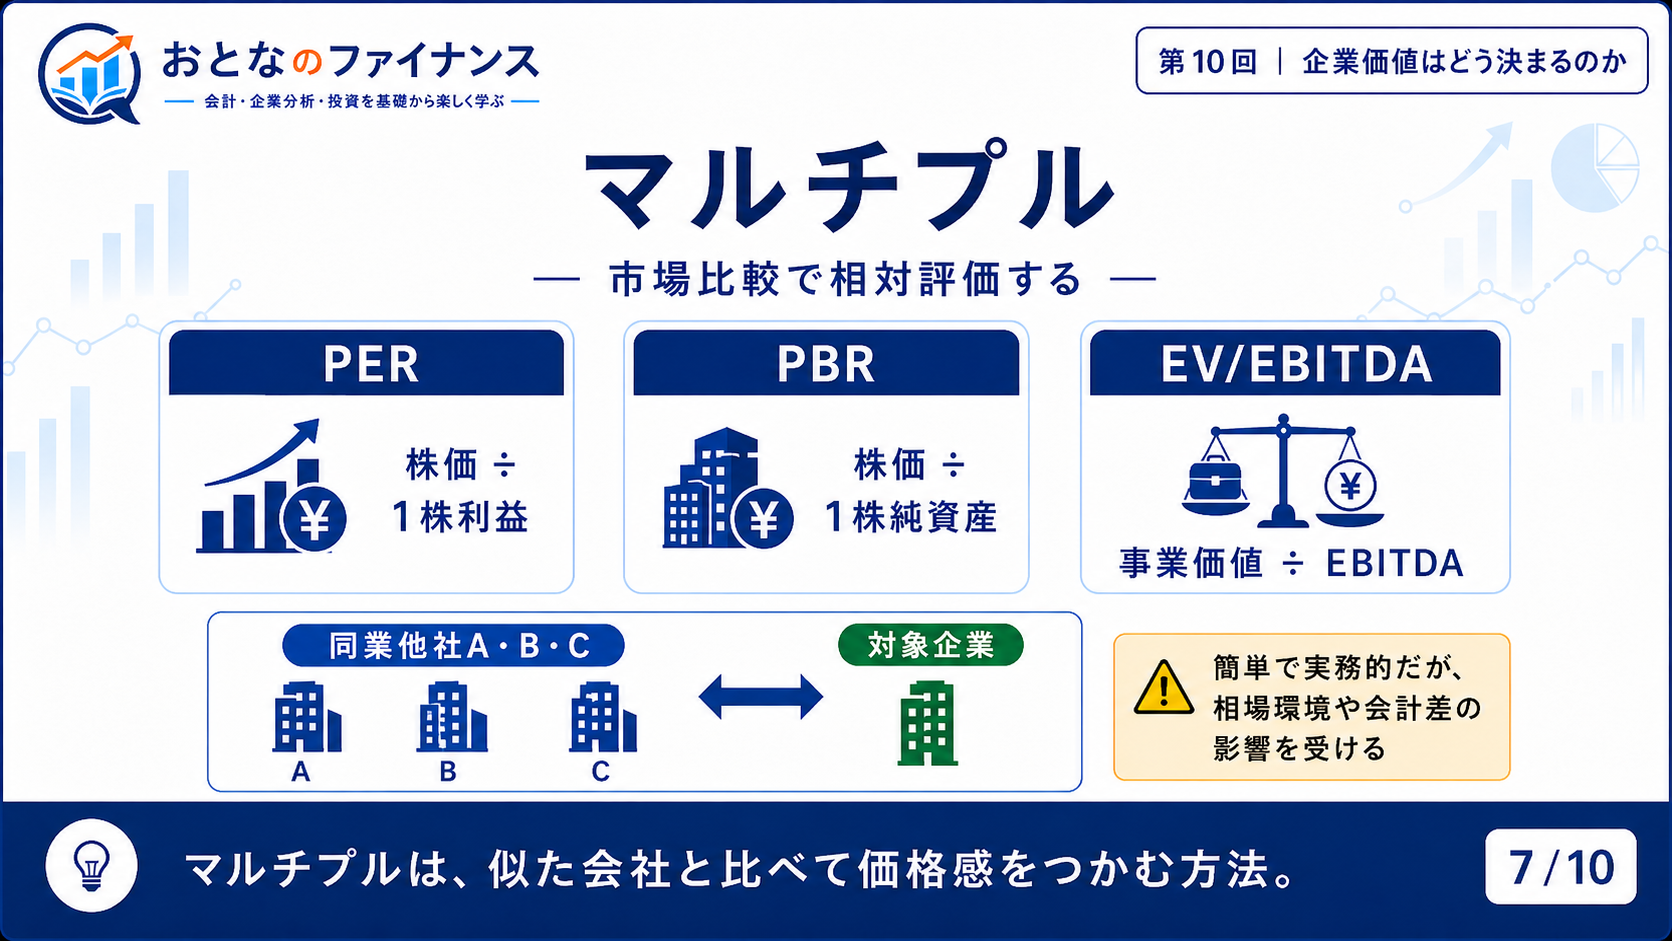
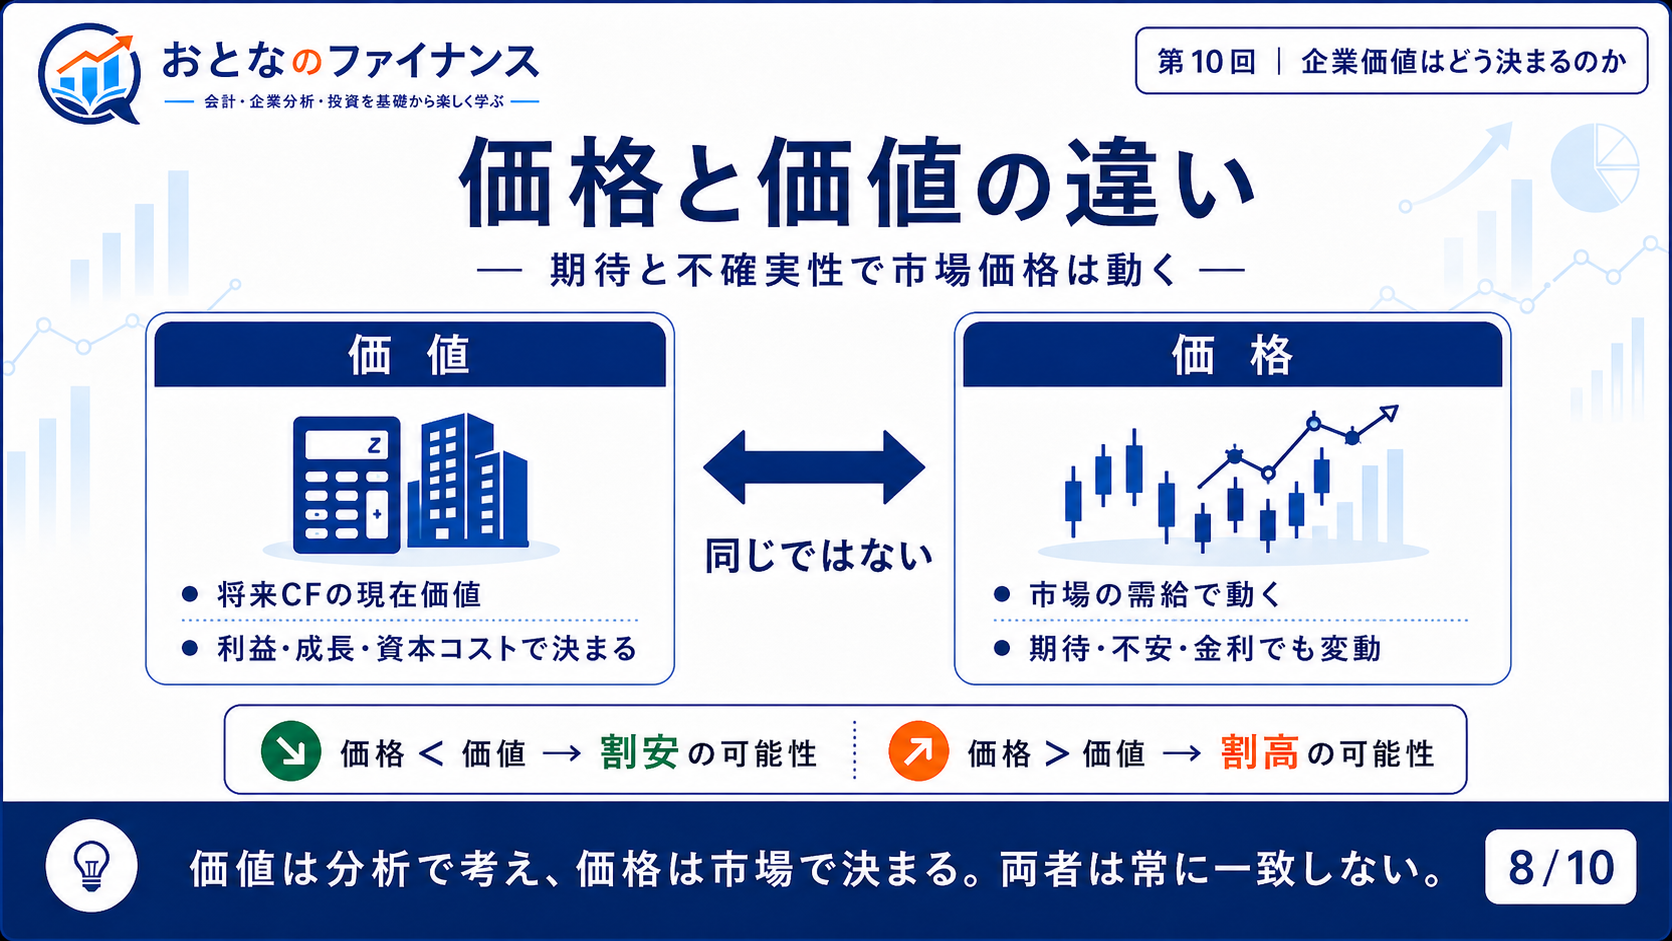
先ほどの架空会社の市場価格を1株200円と仮定すると、DCFの推定価値232.93円はそれより高くなります。ただし、割安の可能性を検討する材料であり、購入すべきという結論や利益の保証ではありません。
| WACC | g=0% | g=2% | g=3% |
|---|---|---|---|
| 6% | 282.17 | 400.98 | 519.80 |
| 8% | 207.80 | 262.93 | 307.03 |
| 10% | 163.40 | 194.13 | 216.09 |
WACCを8%から10%へ上げ、gを2%のままにすると、事業価値は262.93万円から194.13万円へ下がります。株主価値は194.13+20−50=164.13万円、1株当たり約164.13円。仮定株価200円との関係も逆転します。
DCFは前提を明示して考える強みがありますが、正解を一つ確定する計算機ではありません。倍率などの別の見方も合わせ、CF・成長・資本コストの前提が妥当かを調べます。
7. 企業実例:売上の成長と利益率を分ける
任天堂の2026年3月期の連結通期実績を、前年と並べます。日本基準、対象2025年4月1日〜2026年3月31日、2026年5月8日公表。年度のそろった実績を使うため、この回では通期同士で比較します。
| 項目 | 2025年3月期 | 2026年3月期 |
|---|---|---|
| 売上高 | 11,649.22 | 23,130.51 |
| 営業利益 | 2,825.53 | 3,601.17 |
| 売上高営業利益率 | 24.3% | 15.6% |
| 親会社株主に帰属する純利益 | 2,788.06 | 4,240.56 |
| 営業CF | 120.69 | 2,897.89 |
売上高は98.6%増、営業利益は27.5%増ですが、営業利益率は24.3%から15.6%へ下がっています。したがって、「売上がほぼ2倍だから、利益や企業価値もほぼ2倍」とは読めません。
営業CFも利益と同額ではありません。DCFへ進むには、今後の製品サイクル、利益率、税金、設備・運転資金の投資、事業リスクなどを予測する必要があります。上のコーヒー会社のFCFとWACCを、任天堂の予測として扱いません。
出典:任天堂・2026年3月期 決算短信、冒頭。元単位は百万円で、億円へ換算。営業利益率と増減率は企業公表値。確認日:2026年9月14日。
本文の任天堂の公式営業利益率を、通期同士で比較します。
8. 練習問題
各問の数字と前提だけで答えられます。すべて架空例です。
問1:事業FCF
| 項目 | 値 |
|---|---|
| 税引後営業利益 NOPAT | 100 |
| 減価償却・償却費 | 20 |
| 設備投資 | 50 |
| 運転資本の増加 | 10 |
事業FCF=NOPAT+減価償却・償却費−設備投資−運転資本の増加です。FCFを求めてください。
解答と途中計算
100+20−50−10=60万円。純利益や売上を、そのまま事業FCFと置きません。
問2:再投資による成長
今年のNOPAT100万円の40%を再投資します。追加投資の収益率は15%で、翌年に効果が出ます。既存事業のNOPATは100万円のままです。①再投資額 ②追加NOPAT ③翌年のNOPAT ④成長率を求めてください。
解答と途中計算
①100×40%=40万円。②40×15%=6万円。③100+6=106万円。④6÷100=6%。新しい投資の収益率を使った仮定計算です。
問3:DCFから株主価値へ
| 項目 | 値 |
|---|---|
| 1〜5年末のFCF | 10、12、14、16、18万円 |
| WACC | 8% |
| 6年目以降の永久成長率 | 2% |
| 1〜5年のFCFの現在価値合計 | 54.67万円 |
| 5年分の割引係数 1/1.08⁵ | 0.680583 |
| 余剰現金(FCFに未算入) | 20万円 |
| 有利子負債 | 50万円 |
| 株式数 | 10,000株 |
| その他の調整 | 0 |
①6年目のFCF=18×1.02 ②5年末の継続価値=6年目FCF÷(0.08−0.02) ③継続価値の現在価値=②×0.680583 ④事業価値=54.67+③ ⑤株主価値=④+20−50 ⑥1株価値を計算してください。途中の丸めによる差は許容します。
解答と途中計算
①18.36万円。②18.36÷0.06=306万円。③306×0.680583=約208.26万円。④54.67+208.26=約262.93万円。⑤262.93+20−50=約232.93万円。⑥232.93万円×10,000÷10,000株=約232.93円/株。継続価値306万円をそのまま今日の事業価値に足しません。
問4:DCFと価格
仮定株価200円に対して、基準ケースの推定1株価値232.93円、別の割引率のケースでは164.13円でした。①どちらのケースで推定価値が株価より高いですか? ②基準ケースだけで、必ず利益が得られると判断できますか?
解答と途中計算
①基準ケースだけです。232.93>200、164.13<200。②判断できません。推定価値はCF・成長・割引率の前提に依存し、実際の結果が予測と違う可能性があります。
9. 初心者編のまとめ・出典
- 事業価値は、将来の事業FCFとリスクに合う割引率から考える。
- 利益・現金・成長を分け、再投資による支出も確認する。
- DCFでは5年分だけでなく、その先の継続価値も今日へ割り引く。
- 事業価値に余剰現金を足し、借入等を引いて株主価値へ進む。
- 推定価値と市場価格の差は、前提を変えても確かめる。
これで初心者編の第0〜10回が一通りそろいました。次は、初級編でPL・BS・CFを企業実例とともに、より詳しく読んでいきましょう。
- 動画:撮影済み第10回。画像:第10回PPTXのスライド3・4・5・6・7・8をそのまま使用。単純化しすぎた価値の公式と、企業名付きの仮定DCF演習は載せていません。
- 事業FCF、WACC、DCFの考え方:NYU Stern・Aswath DamodaranのValuation講義資料。
- 企業の通期実績:任天堂公式・2026年3月期 決算短信。
- コーヒー会社のDCF、再投資、株価比較、感応度、練習問題は説明用の架空例です。企業の実際の価値や目標株価ではなく、売買の推奨でもありません。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。