
株主還元と成長投資
会社の現金を、投資に回すか、株主に返すか、借入を返すか。使える現金を確認し、自社株買いの仕組みと還元比率を具体例で学びます。
配当・自社株買い・再投資・返済を区別し、還元比率と実際の現金支払いを正しく読める。
動画で学ぶ
撮影済みの第9回です。動画と元のスライドを土台に、記事では具体例と途中計算を補っています。
元の企業比較の数値は使わず、公式資料で確認した任天堂の通期実績に置き換えました。自社株買いの株数とEPS・BPSも、前提をそろえて説明します。
この講義で考えること
会社に余ったお金は、株主へ返すべきでしょうか。それとも次の成長に使うべきでしょうか。まず配分できる現金を確かめ、配当と自社株買いで会社と株主の持ち物がどう変わるかを追います。そのうえで、再投資によって生まれる価値と還元を比較します。
1. 利益ではなく、使える現金を配分する
利益が100万円あっても、その100万円が口座にあるとは限りません。売掛金に残っていたり、在庫や設備にお金を使っていたりすることがあります。配当・投資・返済を考えるときは、実際に使える現金と、今後必要になる支払いを確認します。
| 使い道 | 何をする? | 確認すること |
|---|---|---|
| 事業の維持 | 設備の更新、運転資金、必要な支払い | 営業を続けるために必要な現金を残せるか |
| 成長投資 | 新設備、新店舗、開発、M&Aなど | 将来増えるCFと、リスクに合う収益性 |
| 配当 | 株主に現金を支払う | 継続して払う余力と、投資機会 |
| 自社株買い | 会社が自分の株式を買う | 買う価格、目的、財務余力 |
| 借入返済 | 借入等の元本を返す | 返済期限と、借換え・金利のリスク |
この50万円について、良い成長投資があるか、返済が必要か、株主に返すかを考えます。100万円を丸ごと還元できる、とは扱いません。安全資金20万円も会社の現金のままですが、この例では還元・成長投資に使わず残す前提です。
本文の指定例では、必要な支払と安全のために残す資金を先に確保します。
図は配分の例で、正解の比率ではありません。投資案件のNPV、返済による財務余力、余剰資金の還元を比較します。
2. 配当:株主に現金を渡す
配当は、株主へ現金を支払う方法です。受け取る株主には現金収入があり、支払う会社の現金と純資産は減ります。
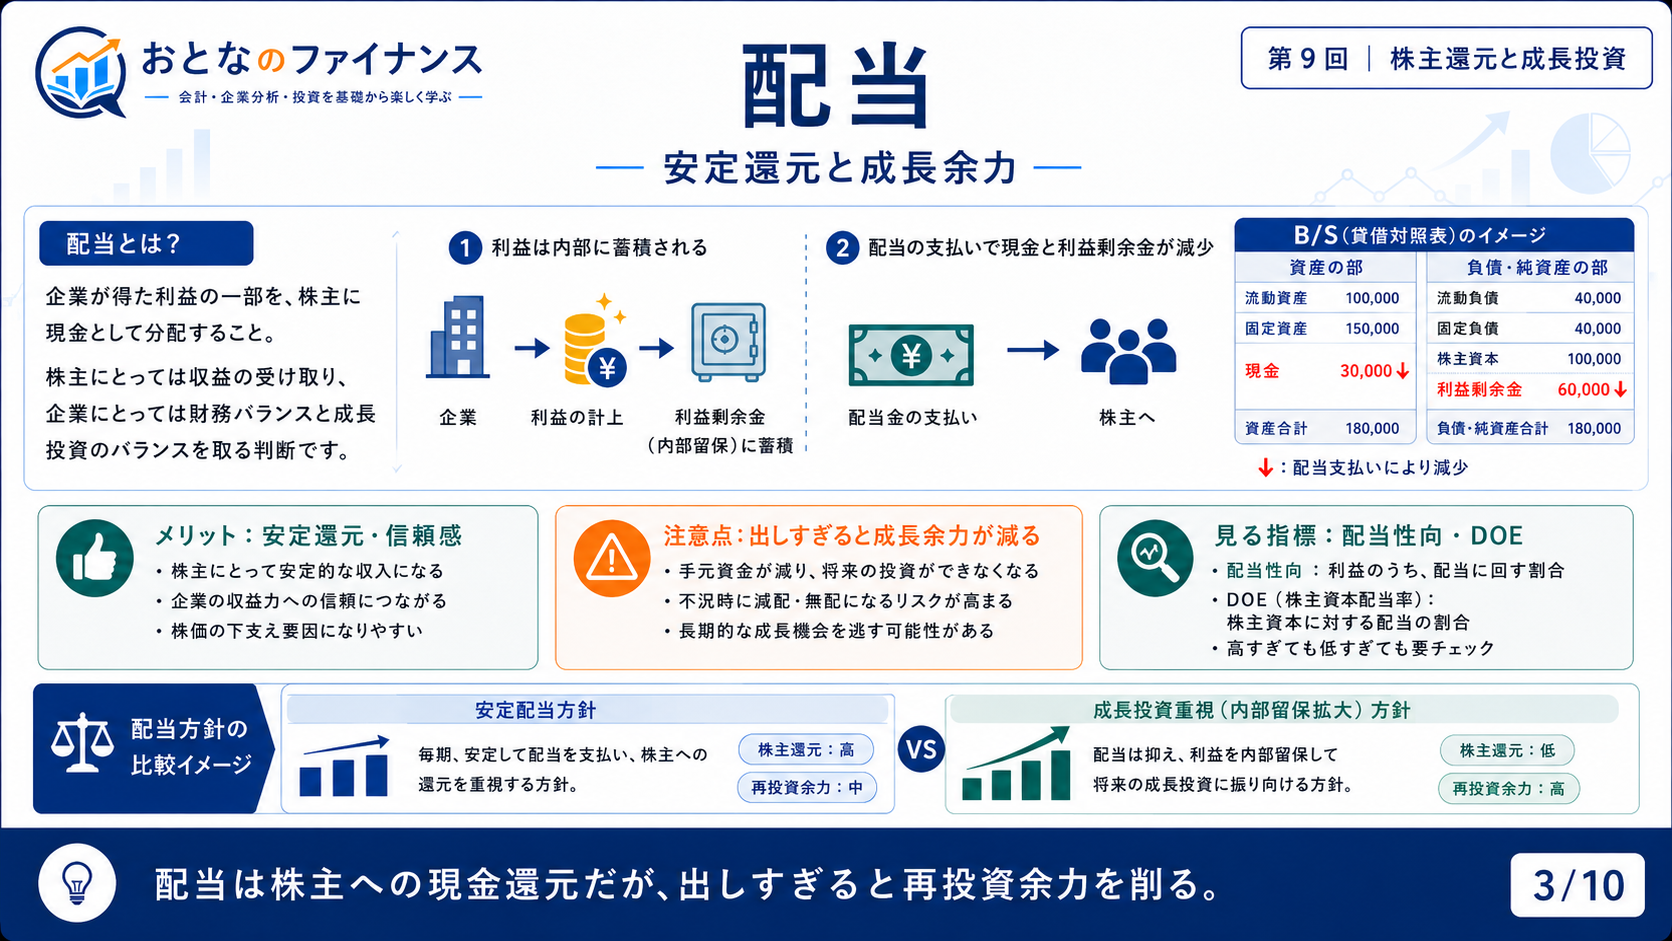
架空の会社が純利益100万円を稼ぎ、配当30万円を払った場合、配当性向は30%です。ただし、稼いだ利益の残り70万円が、そのまま現金70万円として残るとは限りません。
配当を増やせば、それだけ株主が豊かになる?
配当には会社から株主への現金の移動という面があります。会社に残る価値は支払った分だけ減るため、配当だけで全体の価値が自動的に増えるわけではありません。配当を受ける権利がなくなる権利落ち日には、理論上は配当相当分の価格調整が生じます。実際の株価は他の要因でも動きます。
安定配当を続ける方針、利益に連動して配当を変える方針など、企業の配当方針も合わせて読みます。
3. 自社株買い:株数と、会社に残る価値
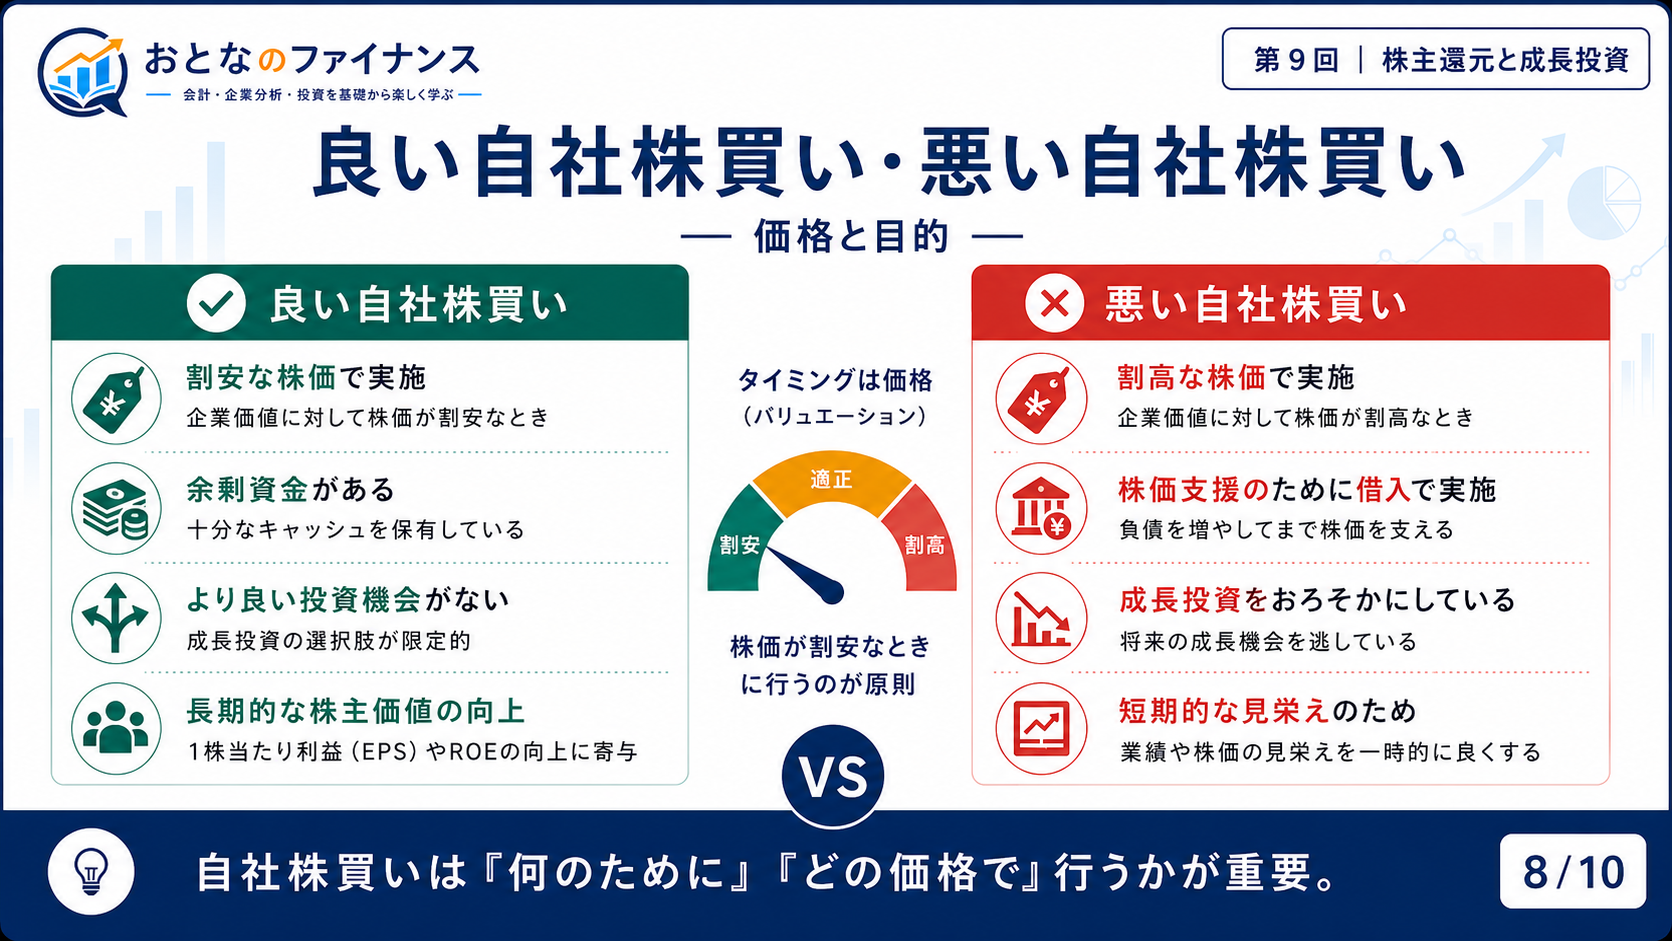
自社株買いでは、会社が自分の株式を買います。買った株式を自己株式として保有している間は、通常、EPS等の計算に使う株数から除きます。買っただけでは、自己株式を含む発行済株式数が必ず減るわけではなく、消却したときに減ります。
| 項目 | 買う前 | 買った後 |
|---|---|---|
| 株数(自己株式を除く) | 100万株 | 90万株 |
| 純資産=株主の持分 | 600万円 | 500万円 |
| BPS | 6.00円 | 約5.56円 |
| 翌年1年間の純利益の仮定 | 100万円 | 100万円 |
| 翌年のEPS | 1.00円 | 約1.11円 |
会社が1株10円で10万株を買い、100万円を支払う前提です。他の変動は0、買った後の株数は翌年1年間変わらず、利益にも影響しないとします。EPSは100万円÷90万株=約1.11円に上がります。一方、BPSは500万円÷90万株=約5.56円に下がります。
純利益 100万円
株数 100万株
EPS 1.00円
純利益 100万円
株数 90万株
EPS 約1.11円
EPSの上昇は、この例では本業の利益が増えたからではなく、分母の株数が減ったからです。買うために会社の現金も減ります。EPSやROEが上がったことだけで、株主価値が必ず高まったと判断しません。
実際の買戻しが年度の途中なら、年間EPSには期中平均株式数を使います。期末の株数だけでその年のEPSを計算すると誤ります。現金が減ることで受取利息や将来の利益が変わる可能性もあります。
4. 成長投資と還元を、どう比べるか
配当や自社株買いへ回す前に、会社に残して投資する案と比べます。事業が成長するかだけでなく、その投資で得る現金の現在価値が支出を上回るかを考えると、還元と成長投資を共通の基準で評価できます。
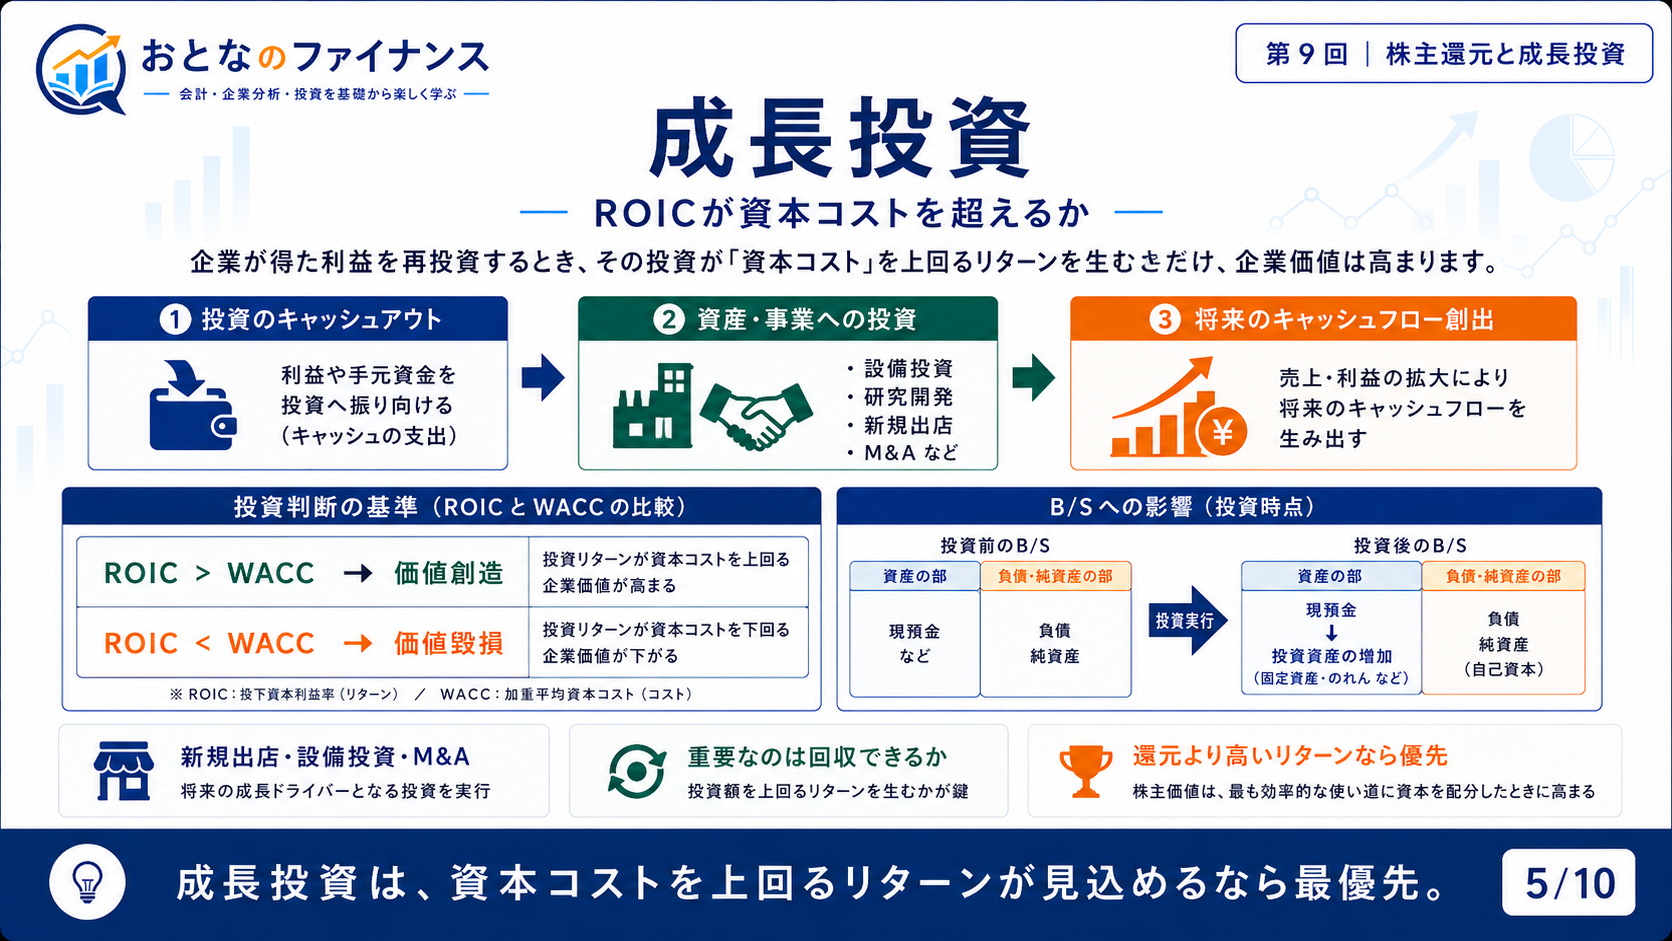
良い成長投資があれば、現金を社内に残して再投資する方が、将来の価値を増やす可能性があります。判断には、新しい投資が増やすCFと、リスクに合う割引率で計算したNPVなどを使います。詳しい計算は第8回で確認できます。
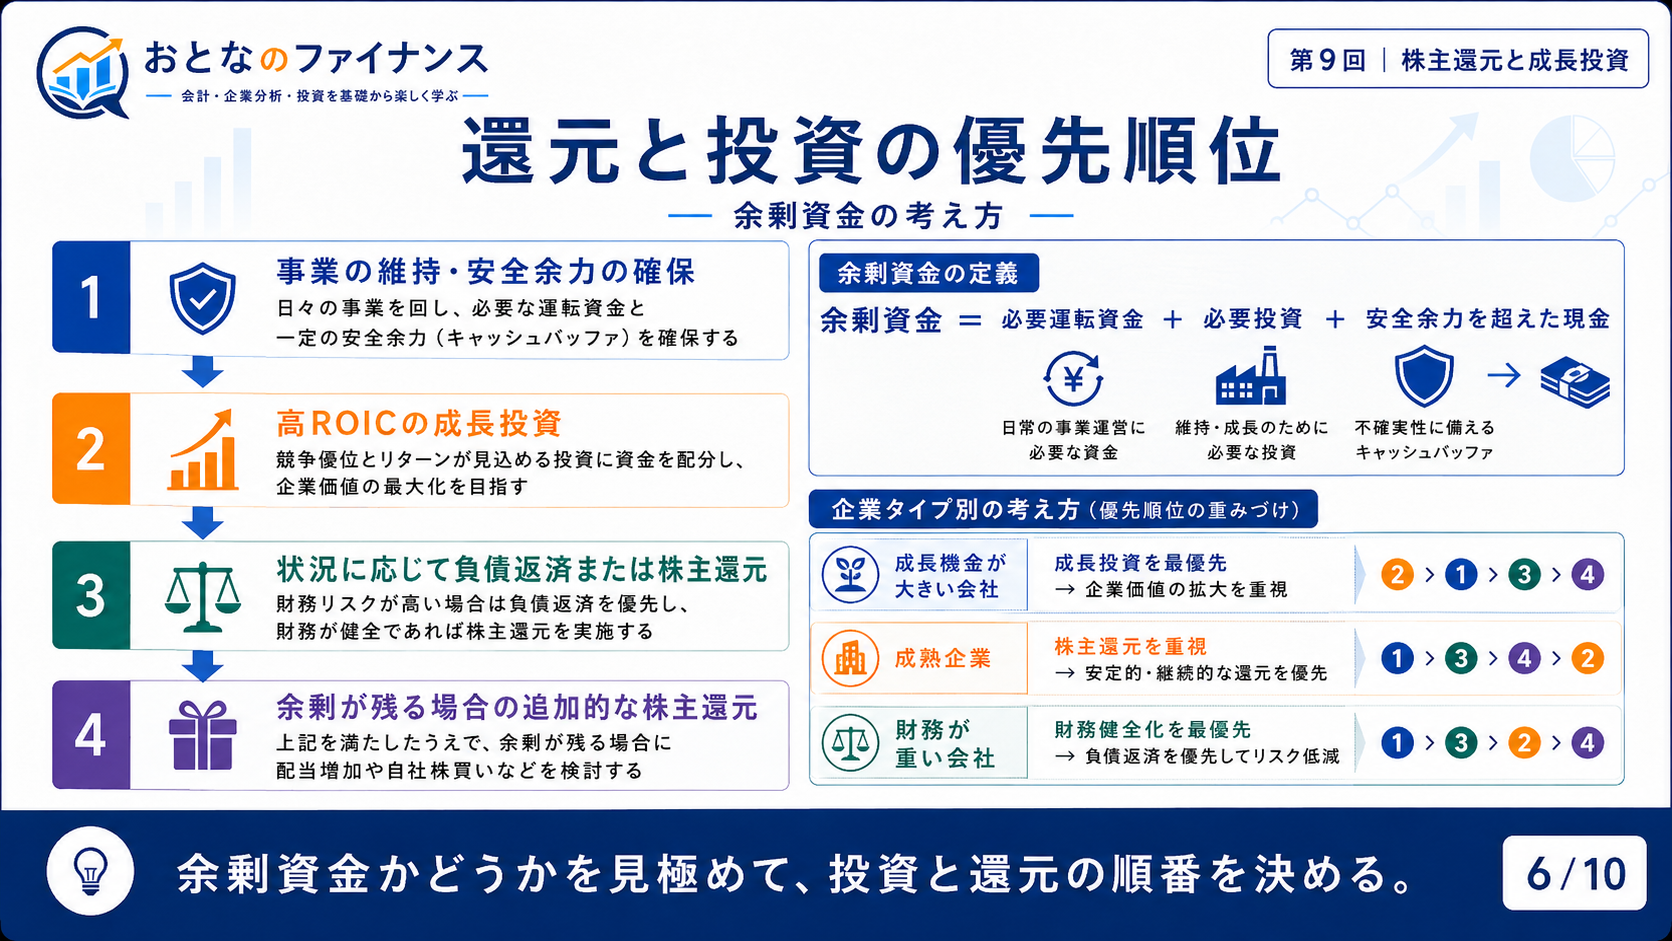
成長投資に30万円を使う有望な案件があり、先ほどの配分可能な50万円のうち30万円を投じるなら、残りは20万円です。配当15万円・返済5万円に回す、といった組み合わせも考えられます。何が適切かは、会社の状況と投資案件の中身によります。
「配当を増やした=良い経営」「投資を増やした=成長する」とは一律に言えません。必要な現金を確保したうえで、使い道を比較します。
5. 配当性向と総還元性向
資金の使い道を決めた結果を、利益との比率で表すのが配当性向や総還元性向です。前者は配当、後者は配当と自社株買いを分子に置きます。利益に対する割合なので、その年の現金収支や将来の持続性とは分けて読みます。
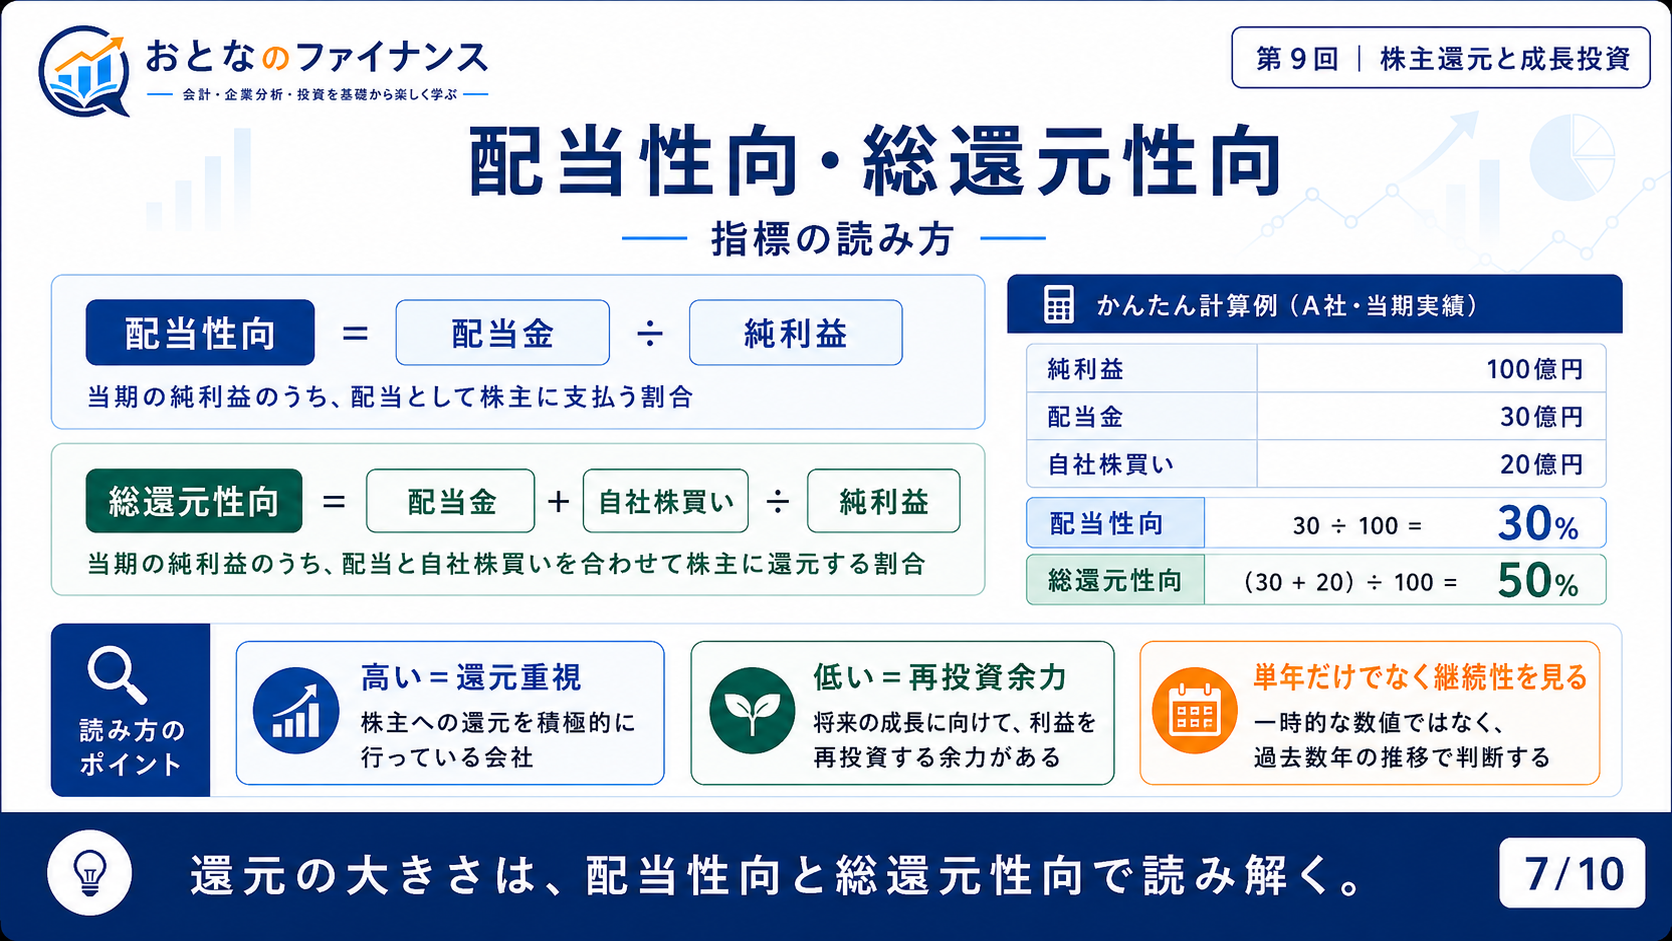
総還元性向 =(配当額+自社株買い額)÷ 株主に帰属する純利益企業によって調整利益を分母にしたり、買戻しの上限額・決定額・実行額を使い分けたりします。開示定義と対象期間を確認します。
純利益100万円・配当30万円・実行済みの自社株買い20万円なら、配当性向30%、総還元性向50%です。配当だけを見ていると、買戻しを中心に還元する会社の姿が分からないことがあります。
赤字や小さな利益では、比率だけで還元余力を判断しにくくなります。還元額が利益を上回る年でも、過去に積み上げた現金を使っている可能性があります。数年の推移、現金、借入、投資を合わせて読みます。
6. 企業実例:任天堂の配当と、現金の支払い
任天堂の2026年3月期・連結、日本基準の通期実績を見ます。対象は2025年4月1日〜2026年3月31日、2026年5月8日公表です。
| 項目 | 2026年3月期 | 何の数字? |
|---|---|---|
| 親会社株主に帰属する純利益 | 4,240.56 | PLの1年の利益 |
| 年間配当・1株当たり | 219円 | 当期に対応する配当。中間42円+期末177円 |
| 公表された連結配当性向 | 60.1% | 219円÷EPS364.51円を基礎にした比率 |
| 営業CF | +2,897.89 | 1年間の営業活動の現金の増減 |
| 有形・無形固定資産の取得支出 | 271.69 | 設備等に払った現金 |
| 配当金の支払額(CF) | 1,478.58 | その年度中に実際に払った配当 |
| 自己株式取得の支出(CF) | 999.35 | その年度中に株式取得で払った現金 |
年間配当219円と、その年度の配当支払いは別
年間配当219円のうち、期末配当177円の支払開始日は2026年6月29日で、2026年3月期の終了後です。したがって、当期対応の年間配当と、当期中のCFの配当支払いは一致しません。
公表の配当性向60.1%を、「CFの配当支払額1,478.58億円÷当期純利益4,240.56億円」と計算し直してはいけません。どの年度に対応する配当かと、いつ現金を払ったかを分けます。
| 計算 | 金額 | 注意 |
|---|---|---|
| 配当支払い+自己株式取得支出 | 2,477.93 | 1,478.58+999.35。年度中の支払いの集計 |
| 上の集計÷当期純利益 | 約58.43% | CFベースの参考値。公表の総還元性向とは呼ばない |
任天堂の配当方針は、2026年3月期の期末配当から変更されています。原則として連結営業利益の40%を基準にした額と、連結配当性向60%を基準にした額で計算する年間配当の、いずれか高い方を採用します。古い資料の50%を現在の方針として使いません。
出典:任天堂・2026年3月期 決算短信、冒頭・添付資料4、11ページ。元単位:百万円、1株データは円。配当の支払日は公式・配当金ページ。確認日:2026年9月14日。方針は企業自身の方針で、他社共通の基準ではありません。
任天堂の2026年3月期の年間配当219円のうち、期末177円の支払時点を年度末と比べます。
7. 練習問題
各問の情報だけで解けます。すべて架空例です。
問1:配分できる現金
今使える現金100万円。これから払う運転資金10万円、必要な設備更新20万円、安全のために残す現金20万円です。①還元や成長投資への配分を検討できる現金はいくら? ②その中から成長投資30万円を行うと、残りはいくら?
解答と途中計算
①100−10−20−20=50万円。②50−30=20万円。安全資金20万円は会社に残り、ここでは自由な配分には使いません。
問2:還元比率
| 項目 | 値 |
|---|---|
| 株主に帰属する純利益 | 100 |
| 配当額 | 30 |
| 自社株買いの実行額 | 20 |
配当性向=配当額÷純利益、総還元性向=(配当額+自社株買い額)÷純利益です。両方を求めてください。
解答と途中計算
配当性向30÷100=30%。総還元性向(30+20)÷100=50%。足し算を先に行います。
問3:EPSが上がれば、本業も改善した?
会社の純利益は買戻し前も後も100万円と仮定します。自己株式を除く株数は100万株から90万株へ減りました。この株数が対象年の最初から最後まで一定だとして、①前後のEPS ②EPSの変化だけで本業の利益が増えたと言えますか?
解答と途中計算
①前:100万円÷100万株=1円。後:100万円÷90万株=約1.11円。②言えません。純利益は同じで、分母の株数が減ったためです。
問4:配当の年度と支払日
2026年3月期に対応する配当は、中間42円・期末177円、年間219円です。期末177円の支払日は2026年6月29日。①期末177円の支払いは2026年3月期のCFに入りますか? ②年間219円と2026年3月期中に払った配当は、必ず一致しますか?
解答と途中計算
①入りません。支払いは2026年3月31日の期末より後です。②一致するとは限りません。配当が対応する年度と、現金を払った年度は違う場合があります。
8. まとめ・出典
- 使える現金と、必要な支払い・安全資金を分ける。
- 配当・自社株買い・成長投資・返済を、企業の状況に応じて比較する。
- 自社株買いによるEPS上昇だけで、本業改善や価値増加を断定しない。
- 配当性向・総還元性向は、定義と対象期間をそろえる。
- 配当の対応年度と、実際に現金を払う年度を区別する。
- 動画:撮影済み第9回。画像:第9回PPTXのスライド3・5・6・7・8をそのまま使用。買戻しによって発行済株式数が即時に減るとする図や、元の企業比較図は使っていません。
- 企業実例:任天堂・2026年3月期 決算短信、公式・配当金ページ。実績、方針、現金支払いの期間を区別。
- 配分・買戻し・練習問題の仮定例は説明用です。配当や買戻しには法的な分配可能額等の制約もあり、使える現金だけで全実行条件が決まるわけではありません。
最終回では、稼ぐ力・再投資・資本コストをまとめて、事業価値から株主価値までを計算します。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。