
NPV・IRRと投資判断
今日100万円を払って、5年間で150万円を受け取る。単純な引き算だけでは投資の良し悪しは分からない。NPVとIRRを、一つの設備投資で計算します。
投資のCFを現在価値に直してNPVを計算し、IRRとの違いと予測が外れるリスクを説明できる。
動画で学ぶ
撮影済みの第8回です。動画と元のスライドを土台に、記事では具体例と途中計算を補っています。
元スライドのNPV表には表内の計算と合計が一致しない箇所があるため、この記事の現在価値・NPV・IRRは前提から再計算しています。
この講義で考えること
いま100万円を払って、数年後にそれ以上を回収できれば、よい投資でしょうか。回収を待つ時間とリスクに見合う収益も必要です。将来のお金を今日の価値へ直してNPVを求め、次に同じ投資を利回りで表すIRRを計算し、二つの判断が違う場面まで確かめます。
1. 回収する金額と、回収する時期
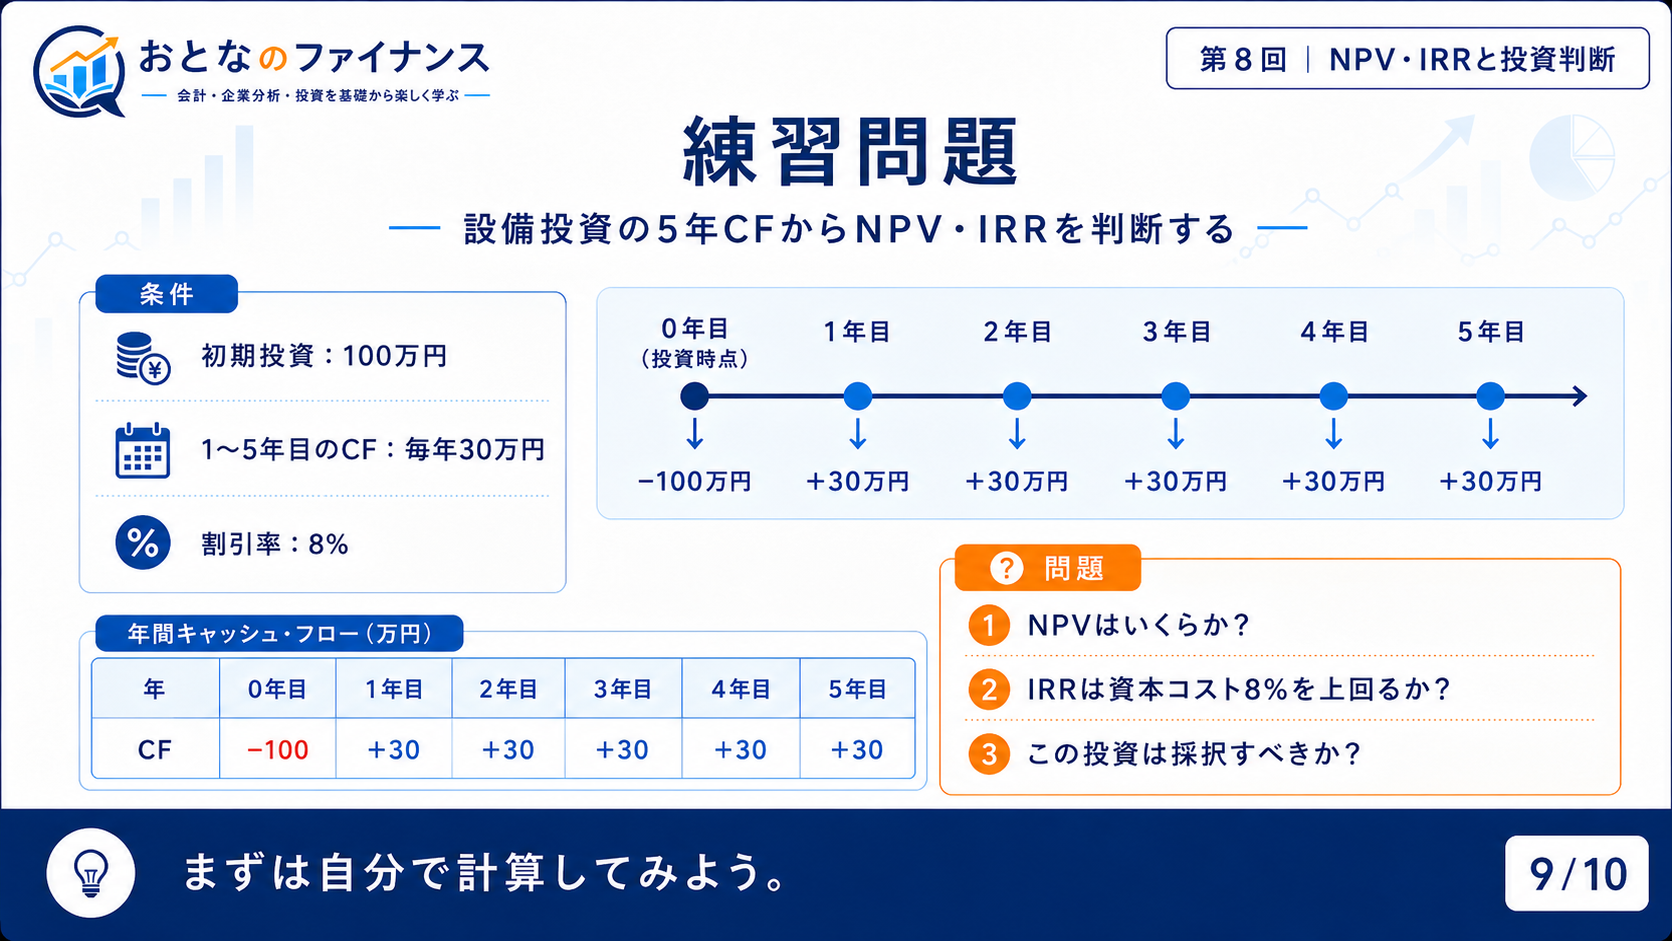
架空のパン屋が、製造設備に100万円を投資します。その設備によって、毎年末に30万円ずつ、5年間の追加キャッシュフローを得られる見込みです。売上ではなく、必要な支出や税金を差し引いたあとの追加の現金とします。
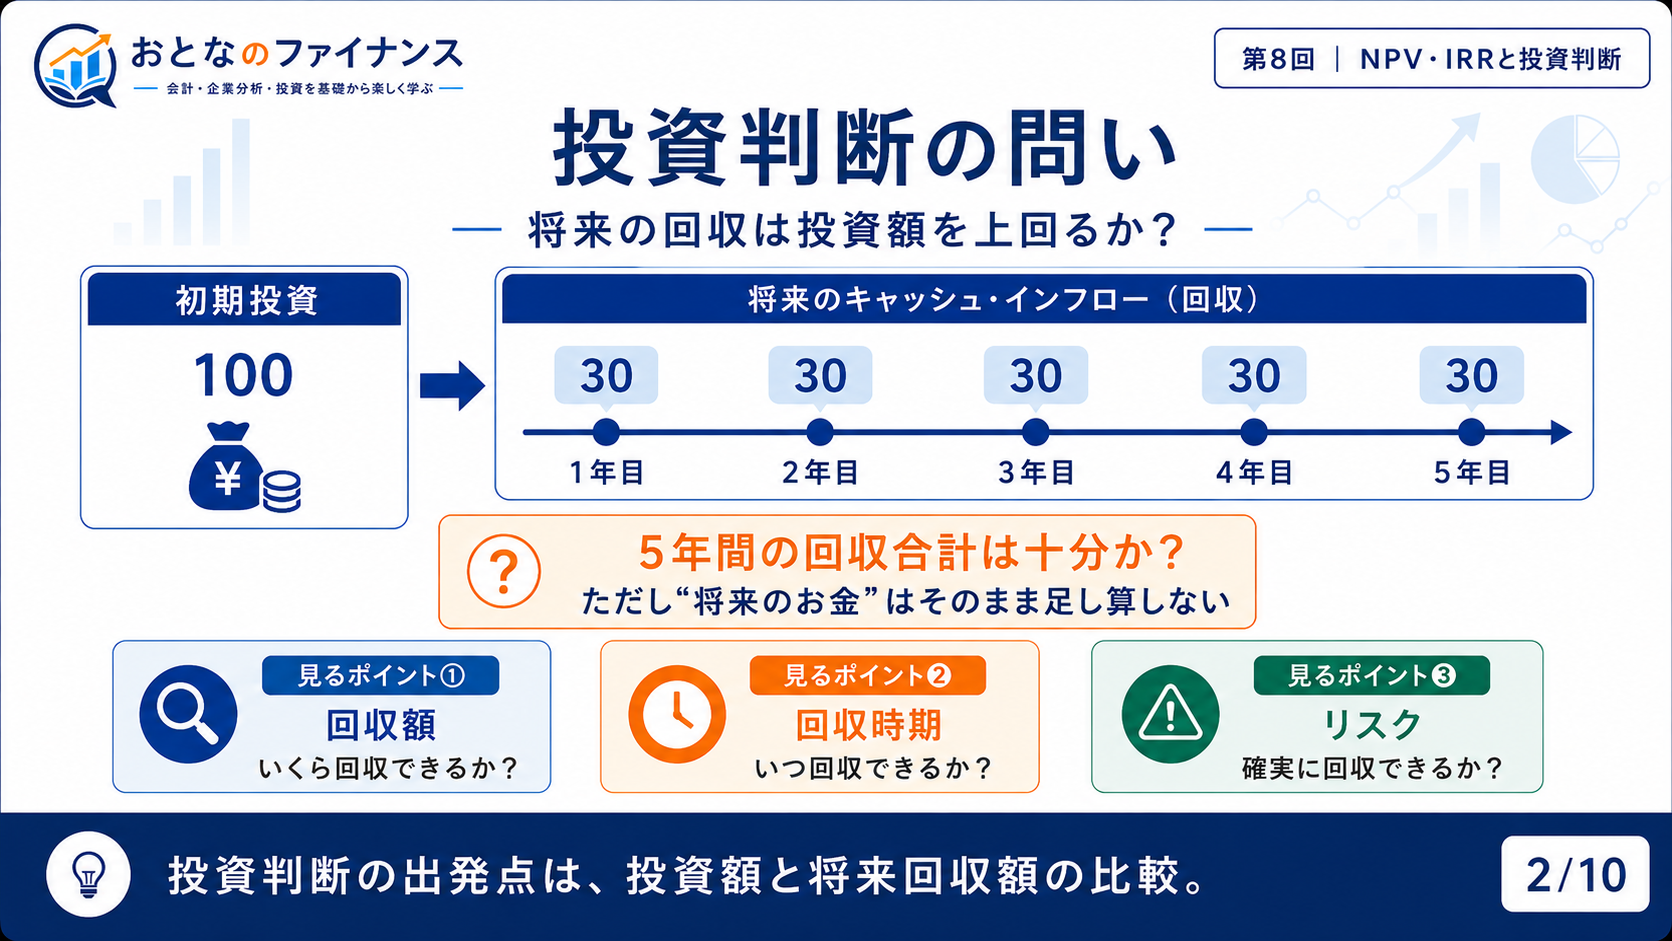
| 時点 | 0年目・今日 | 1年末 | 2年末 | 3年末 | 4年末 | 5年末 |
|---|---|---|---|---|---|---|
| 追加CF | −100 | +30 | +30 | +30 | +30 | +30 |
受取額の合計は150万円。でも、今日払う100万円と、数年かけて受け取る150万円を単純に比べるだけでは、投資として十分か分かりません。同じリスクの投資で求める利回りを使って、将来の現金を現在価値に直します。
すでに支払って取り戻せない費用は、原則として今後の追加CFに含めません。一方、増える在庫・売掛金や、他の用途に使えなくなる資金なども、投資によって変わる分を検討します。この例ではそれらを各年のCFに織り込み済みです。
2. NPV:必要な利回りを満たしたうえで、何円残るか
現金の額と受取時点が分かったら、同じ時点の金額へそろえて投資額と比べます。将来の回収額を必要な利回りで割り引き、その合計から最初の投資を引いた差がNPV(正味現在価値)です。
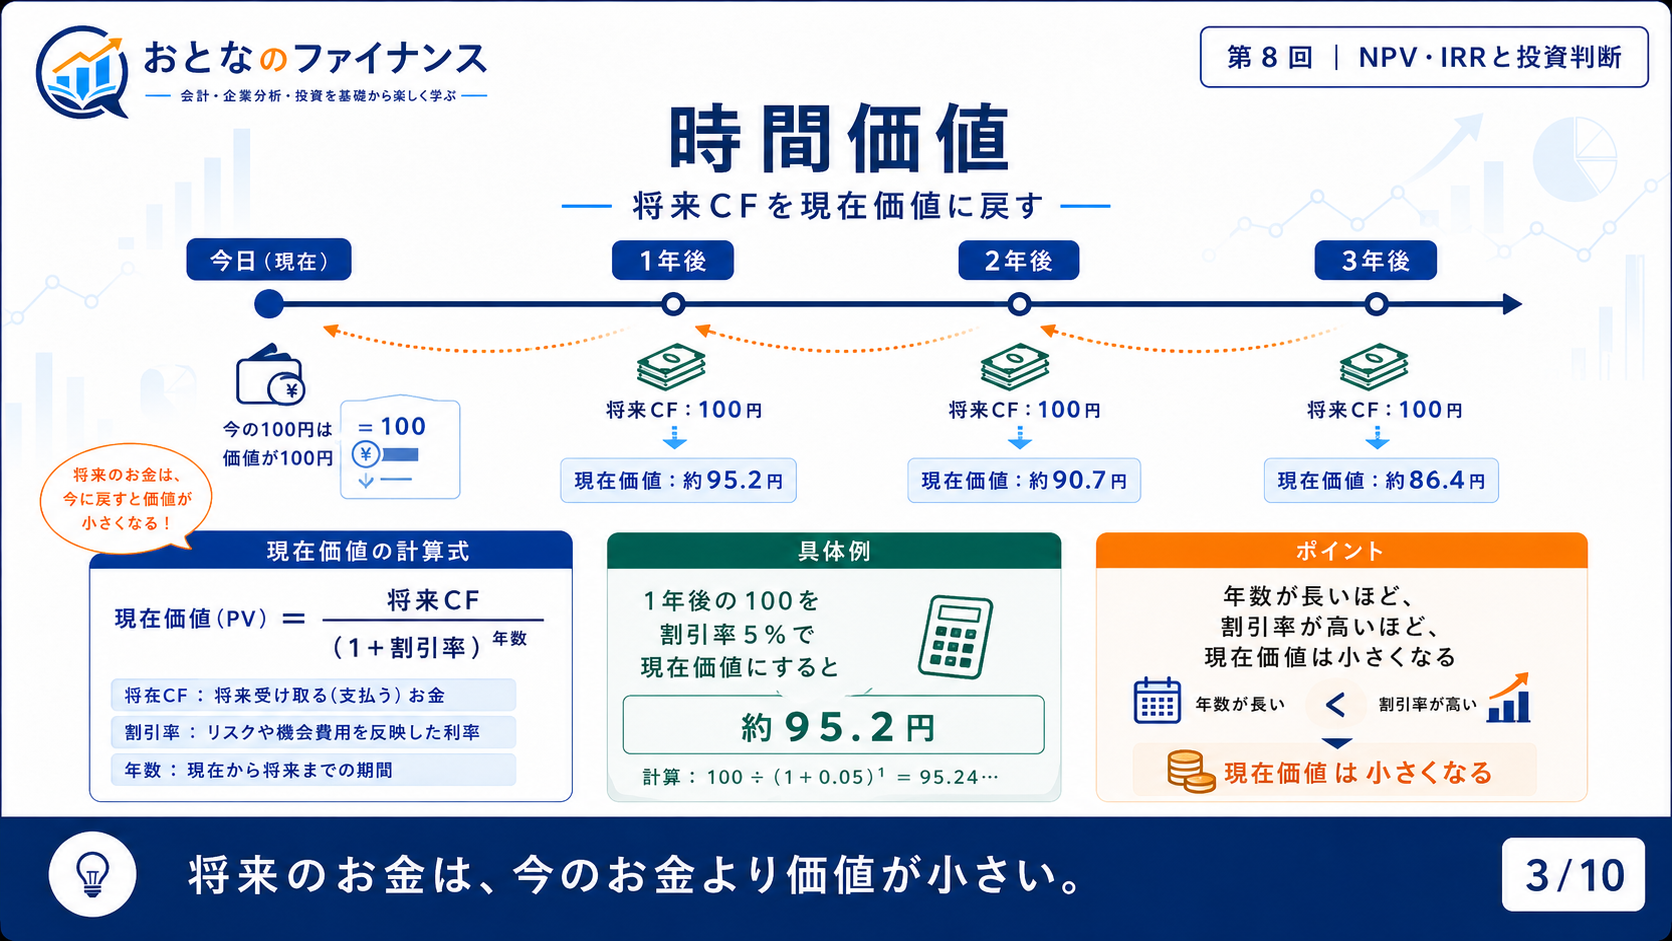
NPV(正味現在価値)は、将来の追加CFの現在価値合計から、今日払う初期投資を引いた金額です。設備投資に求める割引率を8%と仮定して、各年30万円を割り引きます。
| 時点 | 追加CF | 割引係数 1/1.08年数 | 現在価値 |
|---|---|---|---|
| 1年目 | 30.00 | 0.9259 | 27.78 |
| 2年目 | 30.00 | 0.8573 | 25.72 |
| 3年目 | 30.00 | 0.7938 | 23.81 |
| 4年目 | 30.00 | 0.7350 | 22.05 |
| 5年目 | 30.00 | 0.6806 | 20.42 |
+ 30/1.08³ + 30/1.08⁴ + 30/1.08⁵
= 約+19.78万円8%の要求利回りで割り引いても、初期投資を19.78万円上回る価値がある、と読む計算です。将来のCFが保証されたわけではありません。
NPVがプラスなら、置いたCFと割引率の前提では価値を増やす投資です。ゼロなら要求利回りにちょうど見合い、マイナスなら要求利回りを満たしません。
3. IRR:NPVがゼロになる利回り
IRR(内部収益率)は、NPVがちょうどゼロになる割引率です。上の設備投資では、割引率を8%より高くすると現在価値が下がり、NPVも小さくなります。
| 割引率 | NPV(万円) | 読み方 |
|---|---|---|
| 0% | +50.00 | 割り引かず、150−100 |
| 8% | +19.78 | まだ要求利回りを満たす |
| 約15.24% | 約0.00 | この付近がIRR |
| 20% | -10.28 | 要求利回りが高すぎるとNPVはマイナス |
IRRは約15.24%です。これは年15.24%の利息を毎年現金で受け取るという意味ではなく、このCFの組み合わせのNPVをゼロにする率です。計算は表計算のIRR関数などで求められます。
この例のように、最初に支出、その後は収入だけ、という通常のCFであれば、IRRが要求利回り8%を上回ることと、8%でのNPVがプラスになることは対応します。
途中で大きな撤去費などの支出があり、CFの符号が何度も変わる場合は、IRRが複数出たり、適切なIRRが出なかったりします。「IRRが何%か」だけで判断せず、NPVも確認します。
本文の設備投資について、キャッシュフローを変えず割引率だけを変えます。
1年後120の受取を各割引率で現在へ戻し、初期支出100を引きます。要求収益率の位置でNPVを読めば採否を判断できます。
4. IRRが高い案件と、NPVが大きい案件
架空の会社が、どちらか一つしか選べない2案件を比べます。どちらも今日投資し、1年後に全額回収して終了。リスクは同じ、要求利回り10%、資金制約はなく、追加の支出や回収は0とします。
| 項目 | 案件A | 案件B |
|---|---|---|
| 今日の投資 | 100 | 500 |
| 1年後の回収 | 120 | 575 |
| IRR(回収÷投資−1) | 20% | 15% |
| 回収の現在価値(÷1.10) | 109.09 | 522.73 |
| NPV(現在価値−投資) | +9.09 | +22.73 |
IRR 20%
NPV +9.09万円
IRR 15%
NPV +22.73万円
AのIRRは高いですが、Bの方が価値の増加額は大きいので、この前提ならNPVの大きいBを重視します。「小さい投資で高い率」と「大きい投資で大きな価値」は違います。資金制約がある場合や複数案件を組み合わせられる場合は、選び方も検討し直します。
要求利回り10%、1年後にA120万円・B575万円を回収する指定例のNPVを比べます。
5. 予測が外れたら、投資判断は変わるか
最初の設備投資に戻り、初期投資100万円・回収期間5年は同じで、各年末のCFと割引率を変えてみます。これが感応度分析です。
| 年間追加CF | 割引率5% | 割引率8% | 割引率12% |
|---|---|---|---|
| 24万円 | 3.91 | -4.17 | -13.49 |
| 30万円 | 29.88 | 19.78 | 8.14 |
| 36万円 | 55.86 | 43.74 | 29.77 |
年間CF30万円・割引率8%ならNPV+19.78万円。一方、CFが24万円に落ちると、同じ8%でも−4.17万円になります。元の予測からCFが20%下がるだけで、判断が変わる例です。
実際には、販売数量、費用、回収の遅れ、設備の稼働率など、CFが変わる理由も調べます。予測した数字を一つ置くだけでなく、悪い条件にどこまで耐えられるかを確認します。
企業実例:公表された投資額だけでは、NPVは計算できない
三井不動産の統合報告書2026のCFOメッセージでは、2024〜2025年度の2年間で成長投資と戦略的資金が計約1.9兆円と説明しています。ただし、投資案件ごとの将来CF、タイミング、割引率は、この数字だけでは分かりません。
したがって「1.9兆円投資したからNPVはプラス」とは言えません。必要なのは、投資額に加えて、その投資で将来増えるCFとリスクに合う割引率です。上のパン屋の計算を同社の実際のNPVとして扱うこともしません。
出典:三井不動産・統合報告書2026 CFOメッセージ。対象:2024〜2025年度の2年間の資金配分実績。確認日:2026年9月14日。
初期投資100万円を固定し、本文の年間CF24・30・36万円の三つを並べます。
6. 練習問題
必要な数値はそれぞれの問に載せています。すべて架空例です。
問1:1年投資のNPV・IRR
今日100万円を投資し、1年後に110万円を回収して終了。割引率5%、その他CFは0です。①NPV=110÷1.05−100 ②IRR=110÷100−1を計算してください。
解答と途中計算
①110÷1.05−100=104.7619…−100=約+4.76万円。②110÷100−1=10%。この前提では、NPVはプラスでIRRも5%を上回ります。
問2:5年投資を計算する
| 項目 | 値 |
|---|---|
| 初期投資・今日 | 100万円 |
| 各年末の追加CF | 1〜5年末に毎年30万円 |
| 割引率 | 8% |
| 5年後の追加の売却等 | 0円 |
| 割引係数・1〜5年 | 0.925926、0.857339、0.793832、0.735030、0.680583 |
①CFの現在価値合計=30×割引係数の合計 ②NPV=現在価値合計−100を求めてください。③IRRは約15.24%です。この予測の前提では採択候補ですか? なお、割引係数の丸めによる微小な差は許容します。
解答と途中計算
①30×(0.925926+0.857339+0.793832+0.735030+0.680583)=約119.78万円。②119.78−100=約+19.78万円。③採択候補です。NPVがプラスで、IRR15.24%も要求利回り8%を上回ります。実行前にはCFの予測の妥当性等も確認します。
問3:どちらか一つを選ぶ
| 項目 | A | B |
|---|---|---|
| 初期投資 | 100 | 500 |
| 1年後の回収 | 120 | 575 |
| IRR | 20% | 15% |
| 割引率10%でのNPV | +9.09 | +22.73 |
案件は同じ期間、どちらか一つしか選べず、資金制約はありません。価値の増加額を重視すると、どちらを選びますか?
解答と途中計算
Bです。IRRはAの方が高いですが、NPVはBの方が13.64万円大きい。この前提ではBがより多くの価値を増やします。
7. まとめ・出典
- 投資判断には、追加の現金の金額・時期・リスクを使う。
- NPVは、将来CFの現在価値合計から初期投資を引いた金額。
- IRRは、そのCFのNPVをゼロにする割引率。
- 排他的な案件の比較では、同じ前提にそろえてNPVも確認する。
- 感応度分析で、予測が崩れたときに判断が変わるかを調べる。
- 動画:撮影済み第8回。画像:第8回改訂PPTXのスライド2・3・9をそのまま使用。現在価値表と合計が一致しないスライドは載せず、本文で再計算しています。
- 投資評価の考え方:ACCA・Investment appraisal。
- 企業の資金配分:三井不動産公式・CFOメッセージ。案件のNPVは推定していません。
- 設備投資、案件比較、感応度と練習問題は架空例。計算値は表示時に丸めています。投資の個別助言ではありません。
次回は、会社の現金を設備に投資するか、配当や自社株買いに回すかを考えます。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。