
PER・PBR・EV/EBITDA
株価の数字だけでは、高いか安いかは分からない。利益、株主の持分、事業の稼ぐ力に対して、何倍の価格がついているかを学びます。
PER・PBR・簡略EV/EBITDAを計算し、倍率が低く見える理由や比較の限界を説明できる。
動画で学ぶ
撮影済みの第7回です。動画と元のスライドを土台に、記事では具体例と途中計算を補っています。
元資料の企業名付きの仮定倍率は使わず、公式に確認した実績データと仮定値を分けています。
この講義で考えること
株価が1,000円なら安く、1万円なら高い、と決められるでしょうか。価格の数字だけでは、手に入る利益や資産の大きさが分かりません。PER・PBR・EV/EBITDAを「何の価格を、何で割るか」から読み解き、倍率の低さが何を意味するのかを考えます。
1. 「何に対して何倍か」を分ける
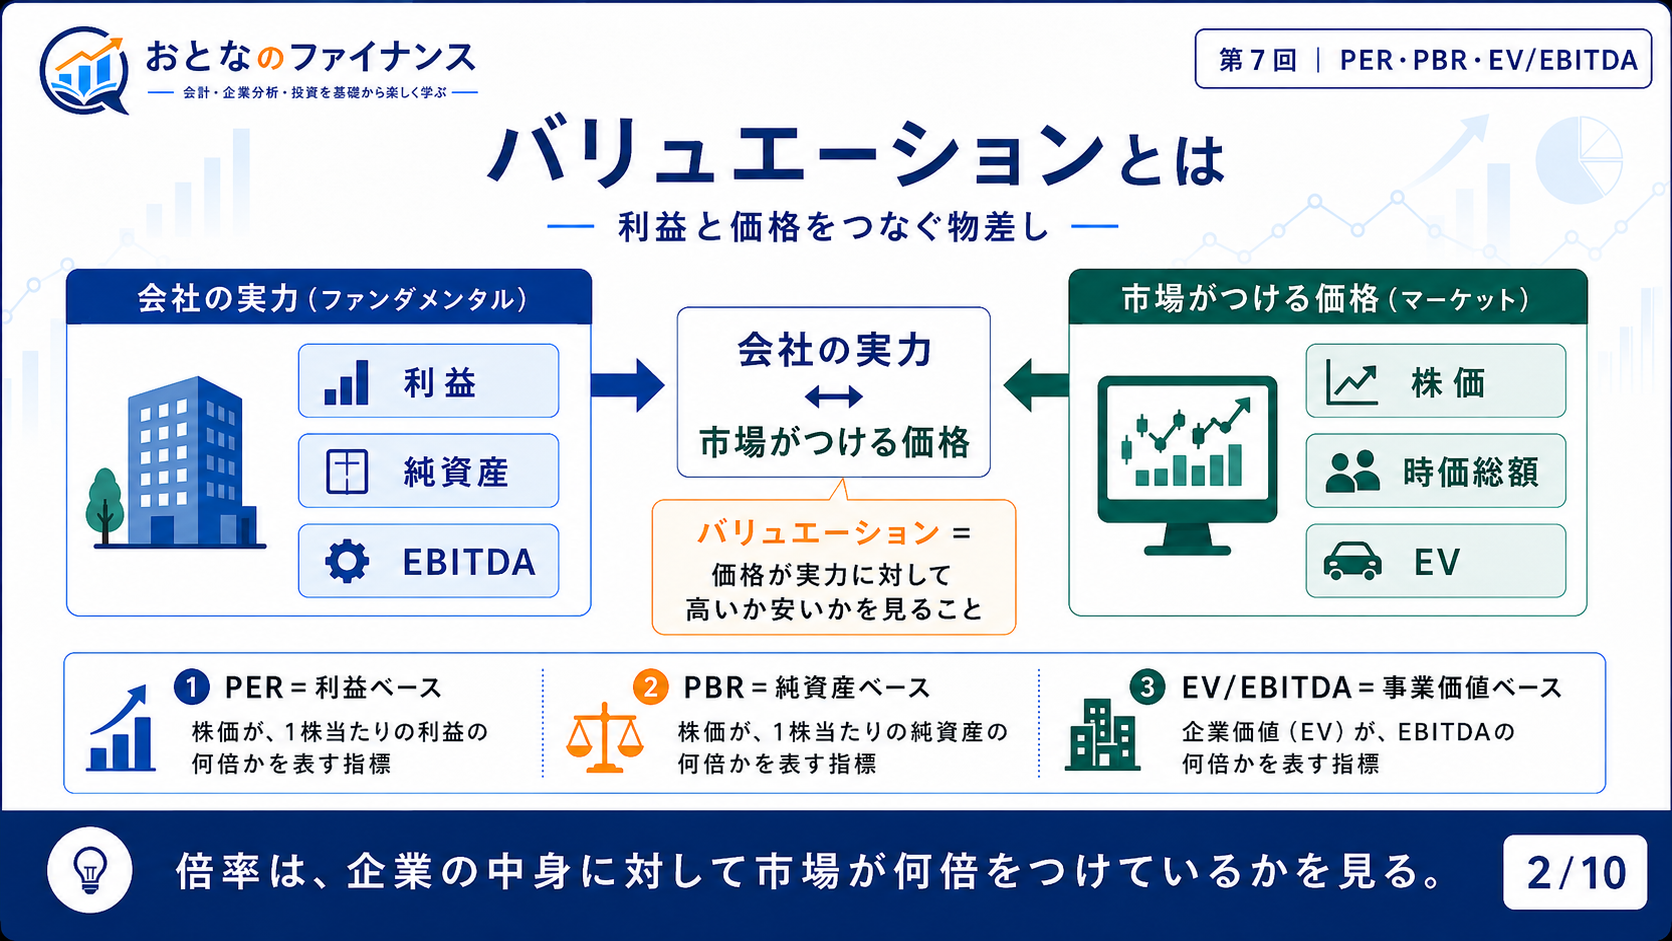
同じ1万円の株価でも、1株当たり利益が100円の会社と500円の会社では、利益に対して払う価格が違います。利益、株主の持分、事業の稼ぐ力などと価格を比べる物差しがバリュエーション指標です。
| 指標 | 簡単な式 | 知りたいこと |
|---|---|---|
| PER | 株価 ÷ EPS | 株主の利益に対して何倍の価格か |
| PBR | 株価 ÷ BPS | 株主の持分の帳簿価額に対して何倍か |
| EV/EBITDA | 事業価値 EV ÷ EBITDA | 事業の稼ぐ力に対して何倍か |
EPSは1株当たり利益、BPSは1株当たりの株主の持分。1株で比べる式と、会社全体で比べる式を行き来できます。ただし、利益の対象年度や自己株式の扱いをそろえる必要があります。
2. PER:利益に対して払う価格
架空の会社で、株価1,500円、EPS100円なら、PERは1,500÷100=15倍です。今の年間利益の15年分に相当する価格、という感覚で読めます。
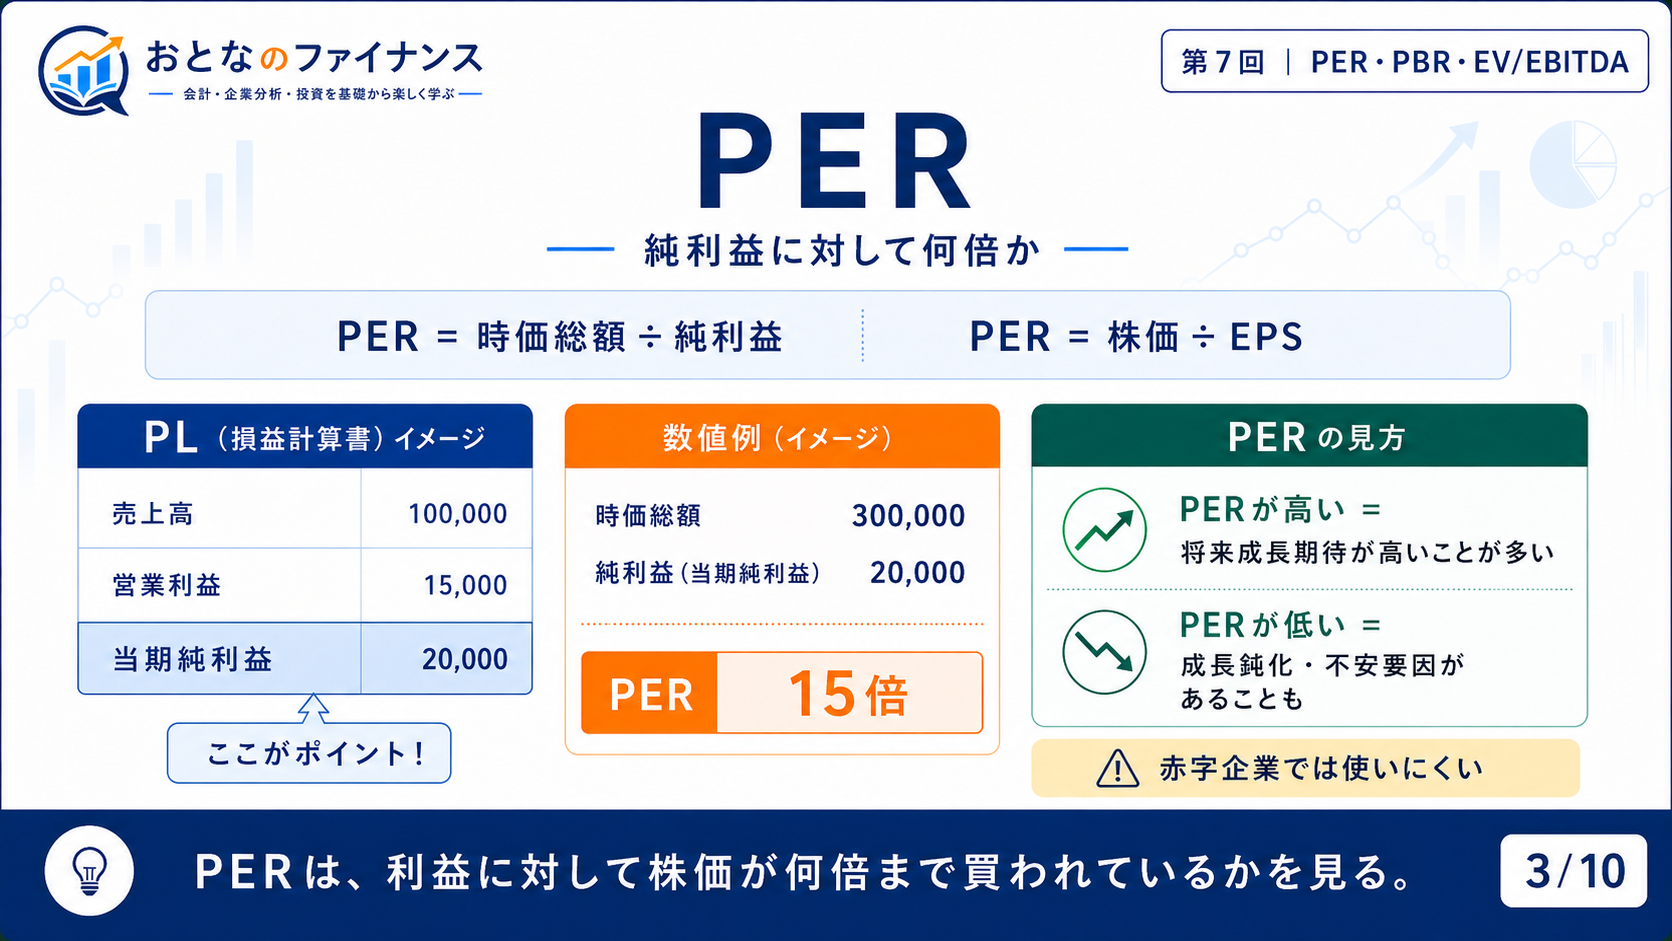
1,500円 ÷ 100円 = 15倍会社全体では、時価総額÷株主に帰属する純利益という見方になります。
15倍なら「15年で投資を回収」できる?
必ず回収できるという意味ではありません。利益の全額を配当でもらえるわけではなく、利益も株価も変わります。会社の将来やリスクへの期待が価格に入っています。
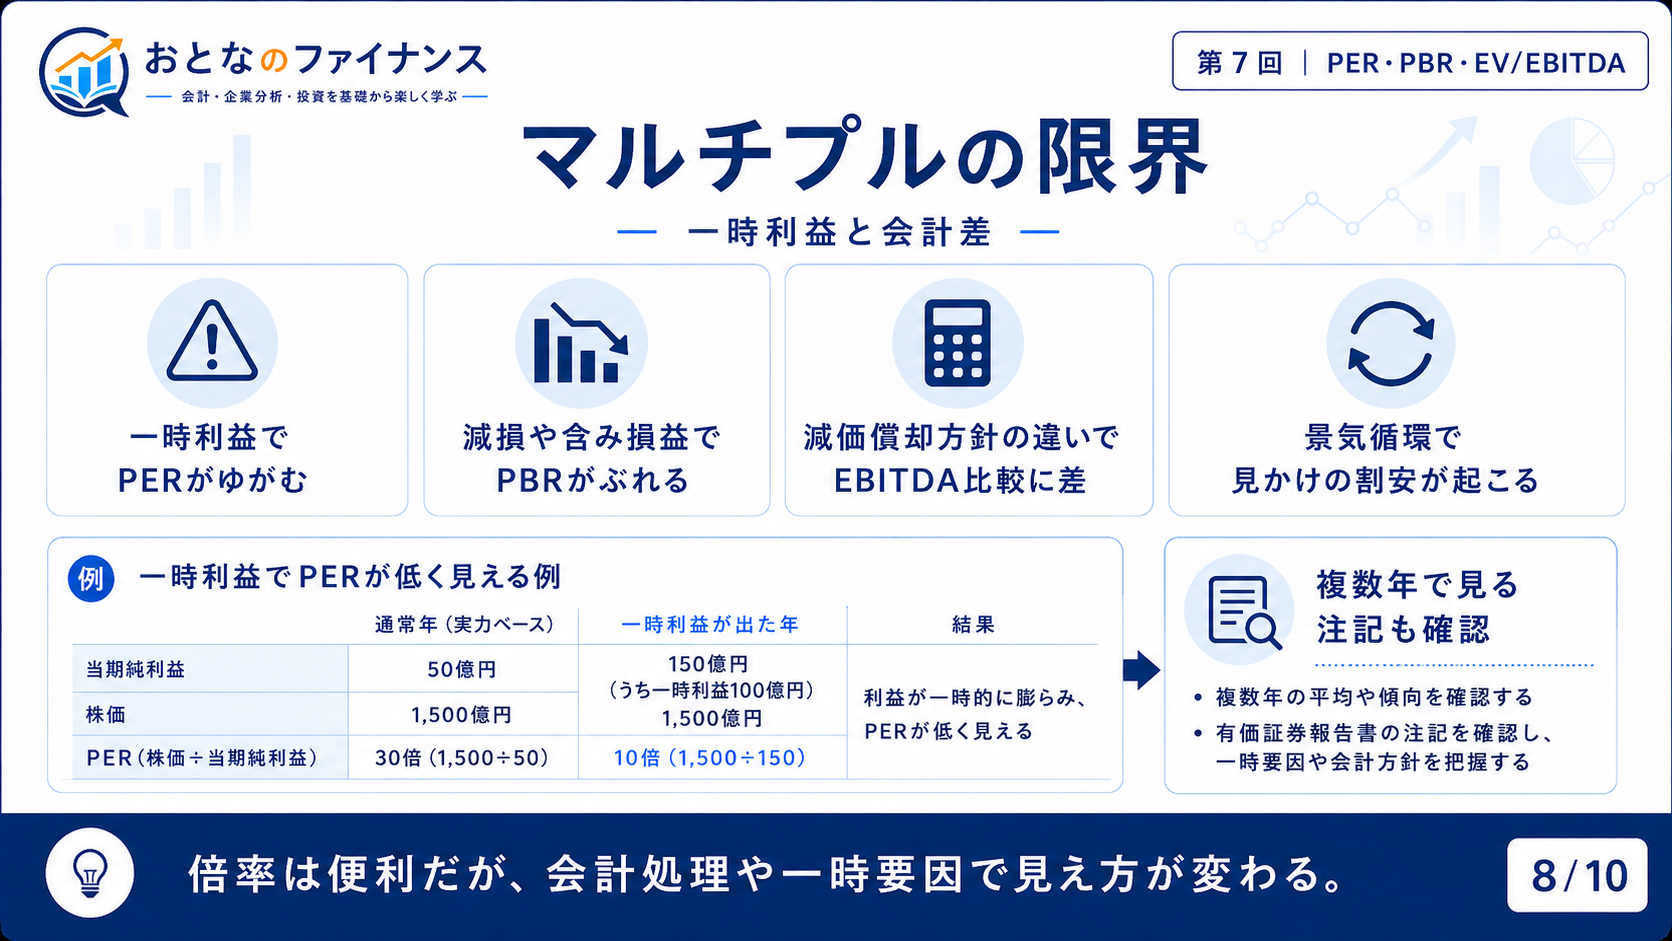
PERを見るときは、分母が過去の実績EPSなのか、将来の予想EPSなのかを確認します。赤字では通常の黒字企業と同じ読み方ができず、売却益などで利益が一時的に膨らむと、PERが低く見えることもあります。
3. PBR:株主の持分に対して払う価格
PBRは、株価をBPSで割った倍率です。架空例として、株価1,500円・BPS1,000円なら、PBRは1.5倍です。
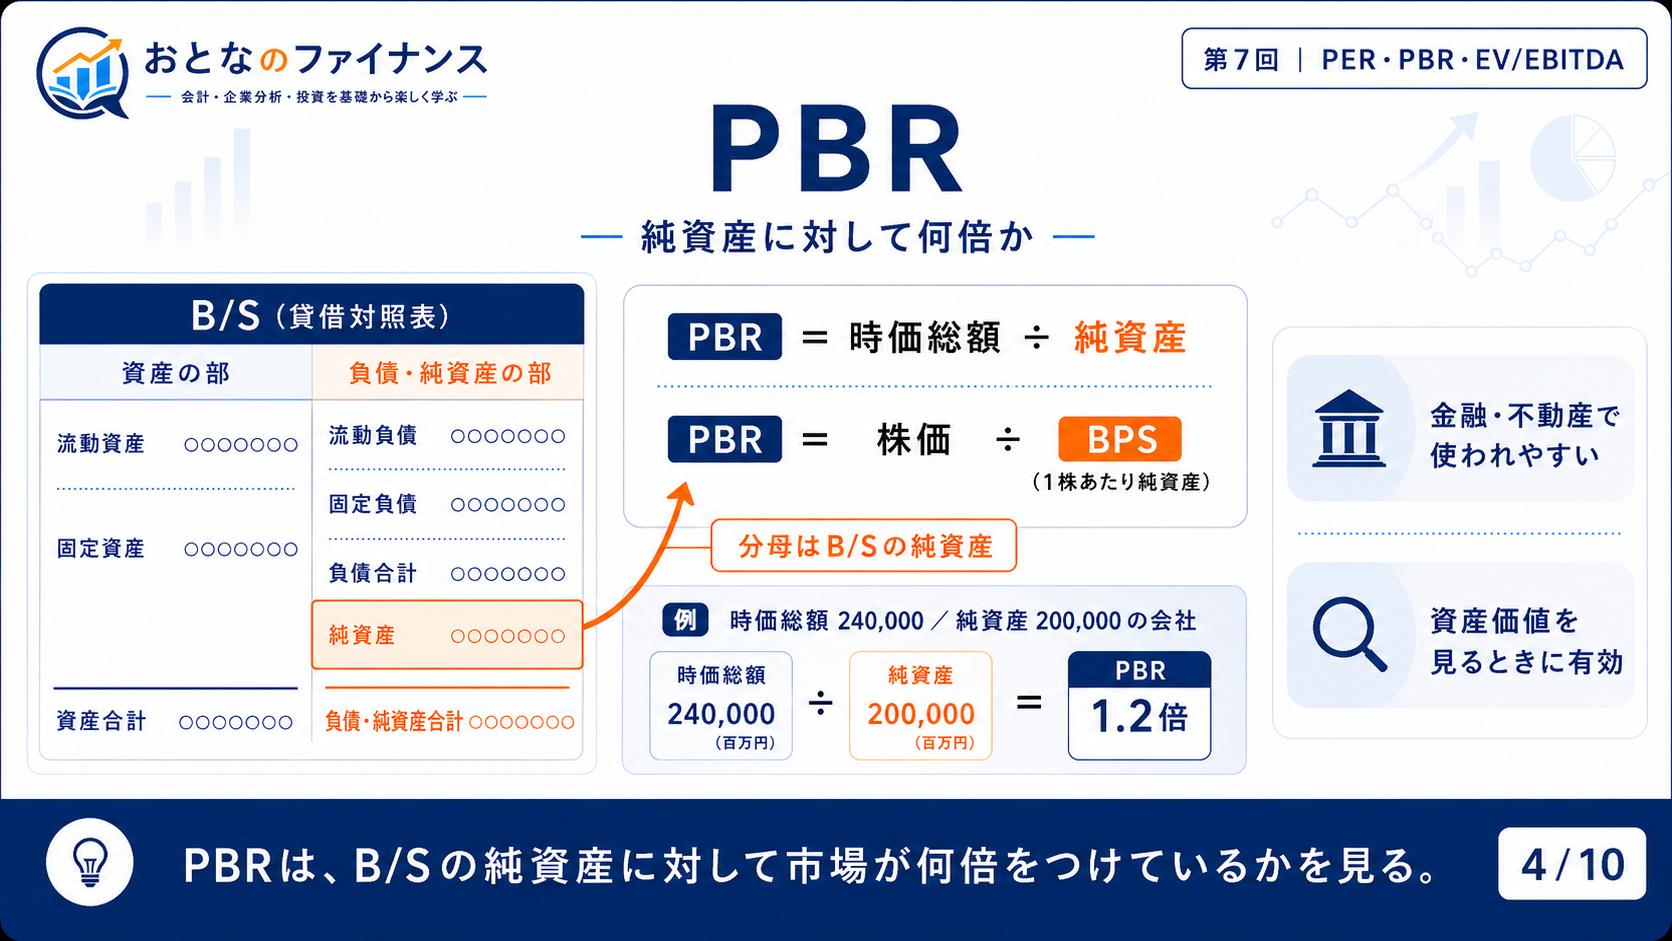
1,500円 ÷ 1,000円 = 1.5倍会社全体なら、時価総額÷親会社の株主の持分の帳簿価額で考えます。
PBR1倍未満なら、解散すれば得をする?
そうとは限りません。BPSの資産は帳簿上の価額で、すべてがその価格で売れるとは限りません。会社の解散には費用がかかり、資産の回収に時間がかかることもあります。PBRは、そのまま換金できる清算価値を保証する数字ではありません。
一方、自社で育てたブランドやノウハウなどは、BSに十分載っていない場合があります。資産が少ない会社の高PBRと、不動産など大きな資産を持つ会社の高PBRを、同じ意味だと決めつけません。
4. EV/EBITDA:借入も含めて、事業を比べる
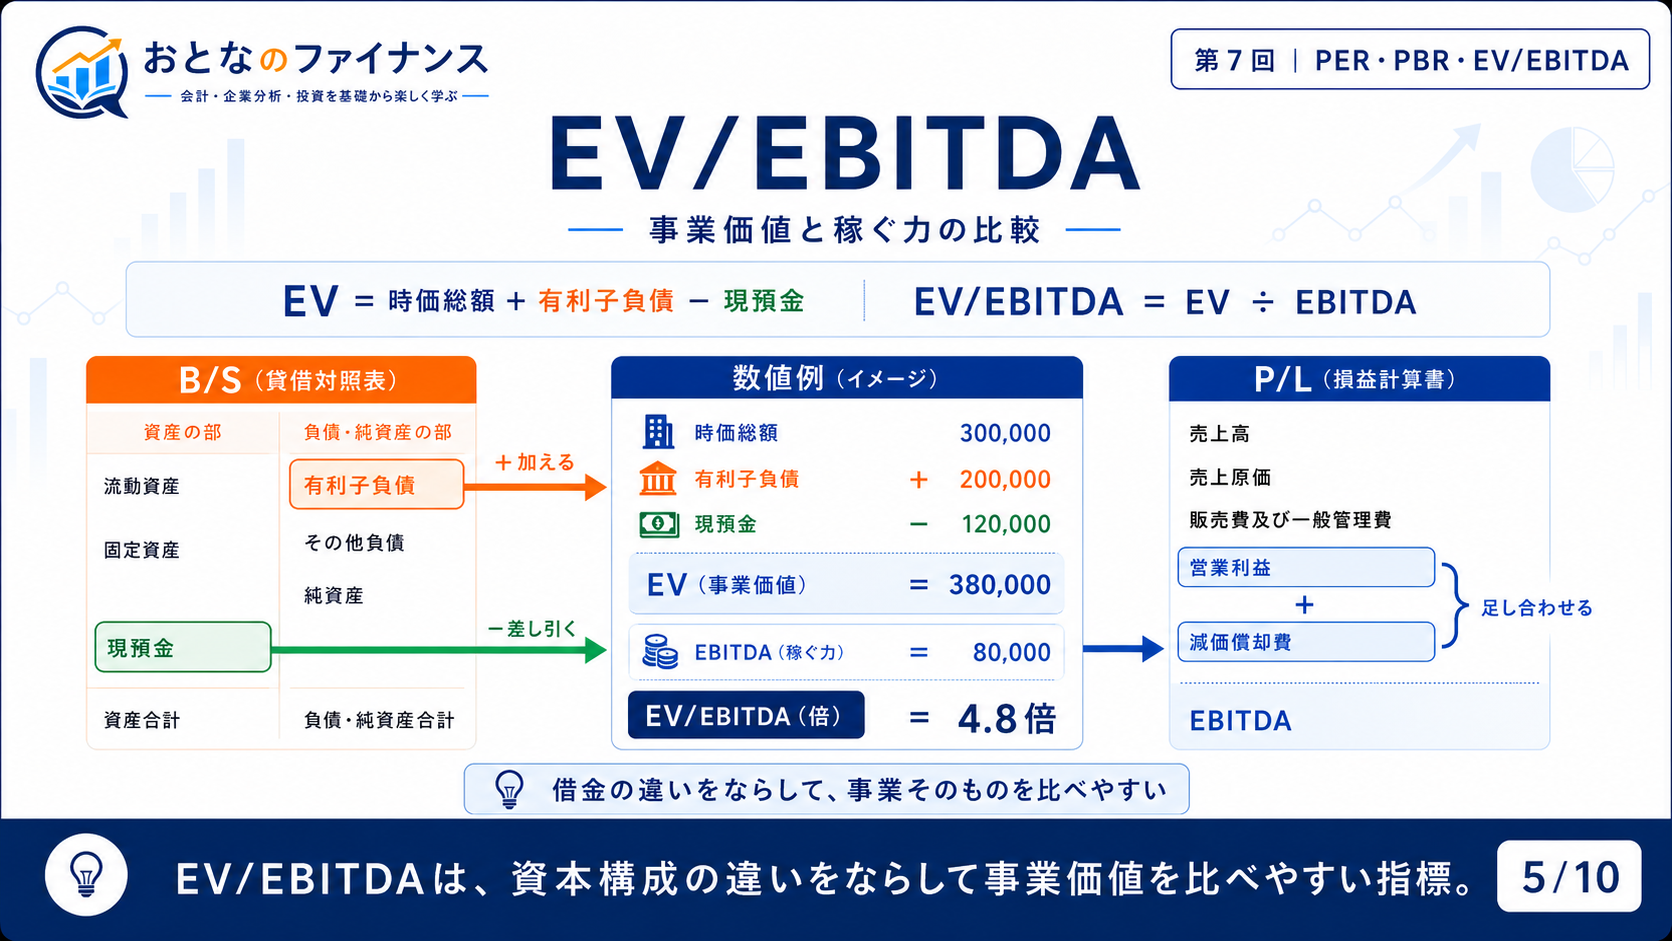
株を全部買ったとしても、その会社に借入が残っていれば、事業を手に入れる負担は株式の価格だけでは捉えきれません。そこで株式の時価総額に有利子負債を足し、余剰の現金等を引いて考えるのが、簡略化したEV(事業価値)です。
| 項目 | 金額 | 計算上の役割 |
|---|---|---|
| 時価総額 | 300億円 | 株主の持分に市場がつけた価格 |
| 有利子負債 | 100億円 | EVに足す |
| 余剰現金 | 50億円 | EVから引く |
| 営業利益 | 40億円 | この例のEBITDAの出発点 |
| 減価償却・償却費 | 10億円 | 営業利益に足す |
| 簡略EV | 350億円 | 300+100−50 |
| 簡略EBITDA | 50億円 | 40+10 |
| EV/EBITDA | 7倍 | 350÷50 |
ここではEBITDA=営業利益+減価償却・償却費と置いています。企業が独自に調整したEBITDAを公表する場合は、定義と調整項目を確認します。
EBITDAは実際に自由に使える現金ではありません。設備を買う支出、在庫・売掛金に必要なお金、税金などは、この数字だけでは分かりません。設備投資負担の違う会社は、同じ倍率でも見え方が変わります。
評価倍率は値段を利益や資産で割る比較ですが、誰に帰属する値段と利益なのかをそろえる必要があります。
5. 低い倍率の理由を考える
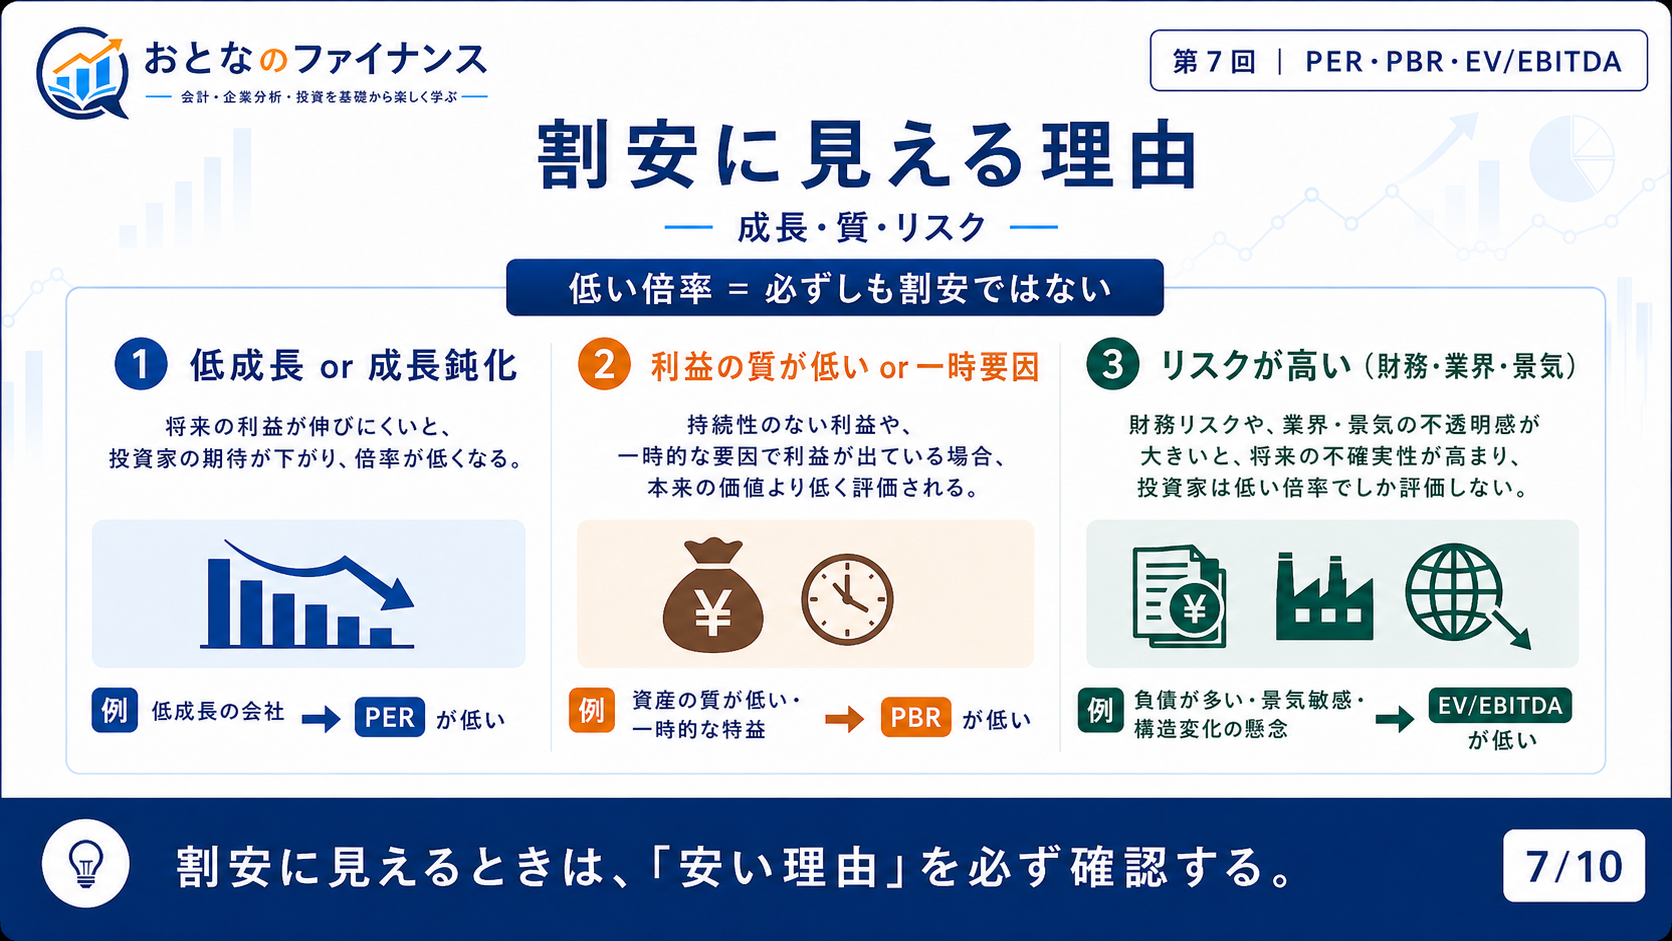
倍率を同じ条件で計算できても、低い会社をそのまま割安とは決められません。利益が一時的に大きいのか、将来の成長やリスクに違いがあるのかを調べ、価格が低い理由と照合します。
企業実例:任天堂のEPS・BPSを使う
任天堂の2026年3月期の連結実績では、EPSは364.51円、2026年3月末のBPSは2,562.41円です。2025年4月1日〜2026年3月31日の通期決算で、2026年5月8日公表。日本基準です。
| 材料 | 値 | 実績? 仮定? |
|---|---|---|
| EPS | 364.51円 | 2026年3月期・連結実績 |
| BPS | 2,562.41円 | 2026年3月末・連結実績 |
| 株価 | 10,000円 | 学習用の仮定。実際の株価ではない |
| 仮定株価での実績PER | 約27.43倍 | 10,000÷364.51 |
| 仮定株価でのPBR | 約3.90倍 | 10,000÷2,562.41 |
これは式を実績データに当てはめる練習で、現在の任天堂のPER・PBRを表示しているわけではありません。実際に分析するときは、株価の基準日も記録します。
出典:任天堂・2026年3月期 決算短信、冒頭1ページ。確認日:2026年9月14日。EPSは期中平均株式数、BPSは期末株式数を基礎にするため、株数の基準の違いにも注意します。
6. 練習問題
各問の情報だけで解けます。すべて架空例です。
問1:PERとPBR
| 項目 | 値 |
|---|---|
| 株価 | 1,500円 |
| 年間EPS | 100円 |
| 期末BPS | 1,000円 |
PER=株価÷EPS、PBR=株価÷BPSです。①PER ②PBR ③PERの倍率と同じ年数で投資を必ず回収できますか?
解答と途中計算
①1,500÷100=15倍。②1,500÷1,000=1.5倍。③保証されません。利益を全額受け取れるわけではなく、将来の利益も価格も変わります。
問2:EV/EBITDA
| 項目 | 値 |
|---|---|
| 時価総額 | 300 |
| 有利子負債 | 100 |
| 余剰現金 | 50 |
| 営業利益 | 40 |
| 減価償却・償却費 | 10 |
EV=時価総額+有利子負債−余剰現金、EBITDA=営業利益+減価償却・償却費。他の調整は0とします。①EV ②EBITDA ③EV/EBITDAを計算してください。
解答と途中計算
①300+100−50=350億円。②40+10=50億円。③350÷50=7倍。時価総額だけをEBITDAで割りません。
問3:一時利益でPERが変わる
株価1,500円、通常の年間EPS50円。今年だけ資産売却益が1株当たり100円加わり、今年のEPSは150円です。①今年のEPSでのPER ②通常のEPSでのPER ③今年のPERが低いだけで、本業が改善したと言えますか?
解答と途中計算
①1,500÷150=10倍。②1,500÷50=30倍。③言えません。通常のEPSは50円のままで、差は一時的な売却益です。
7. まとめ・出典
- PERは株主の利益、PBRは株主の持分の帳簿価額に対する倍率。
- EV/EBITDAは、借入等も考慮して事業を比較する指標。
- 実績と予想、株価基準日、定義をそろえて比べる。
- 低倍率の理由を探し、高倍率・低倍率だけで投資判断をしない。
- PBRは換金できる清算価値を、EBITDAは手元現金を保証しない。
- 動画:撮影済み第7回。画像:第7回PPTXのスライド2・3・4・5・7・8をそのまま使用。確認できないNTT・メルカリの仮定倍率の比較は掲載していません。
- 実績EPS・BPS:任天堂・2026年3月期 決算短信。仮定株価と実際の市場価格を区別。
- PER・PBRの定義:JPX公式・株価検索の指標の説明。
- EV・EBITDAは説明用の簡略定義。企業が開示する定義を確認してください。個別銘柄の売買推奨ではありません。
次回は、株の倍率ではなく「この設備投資にいくらの価値があるか」を、NPVとIRRで計算します。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。