
株主資本コストとWACC
株主にも銀行にも、資金を出すために求める利回りがある。その平均がWACCです。将来のお金を今日の価値に直すところから考えます。
現在価値・CAPM・WACCを小さな例で計算し、ROEとROICに対応する資本コストを選べる。
動画で学ぶ
撮影済みの第6回です。動画と元のスライドを土台に、記事では具体例と途中計算を補っています。
動画のBSによるウェイトは学習用の簡略例です。記事では、企業価値評価で通常用いる時価のウェイトとの違いも説明します。
この講義で考えること
銀行への利息は見えますが、株主に出してもらったお金にも必要な見返りがあります。この見返りを理解するため、今日と将来のお金を比べるところから始めます。株主と銀行が求める収益率を別々に考え、最後に資金の割合で合わせてWACCを求めます。
1. 今の100万円と、1年後の100万円
今日の100万円なら、すぐに買い物や投資に使えます。1年後にもらう100万円は、受け取るまで待たなければなりません。さらに、会社からの入金なら、予定どおり受け取れない可能性もあります。
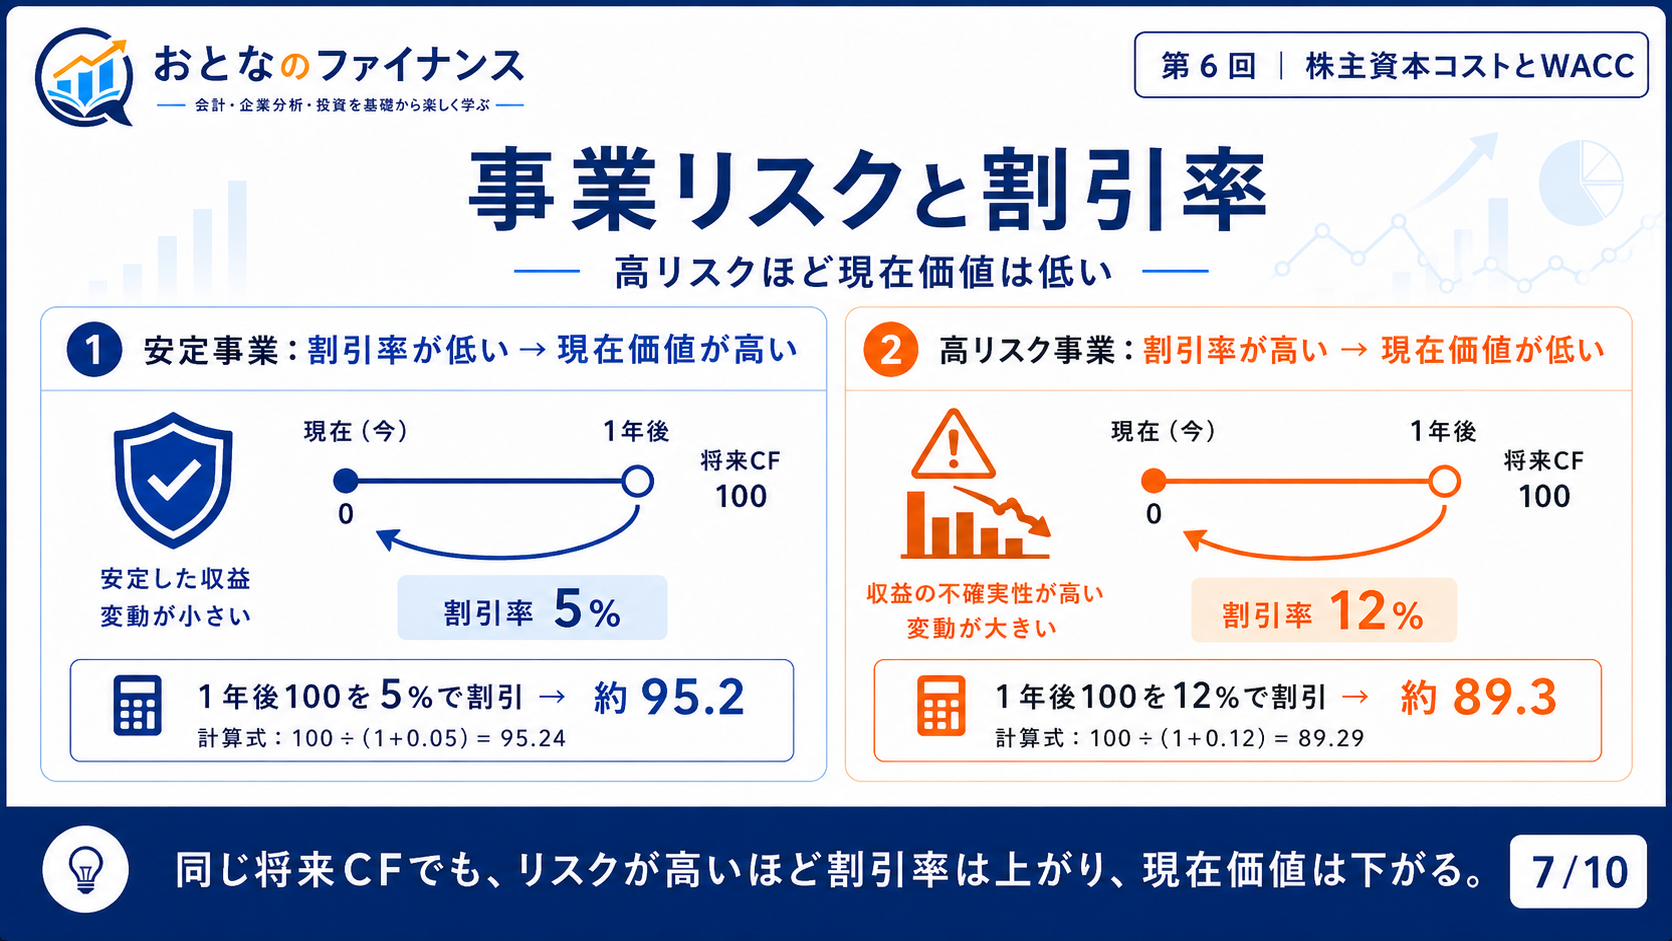
将来のお金を、今日いくらに相当するかに直したものが現在価値です。その計算に使う利回りを割引率と呼びます。
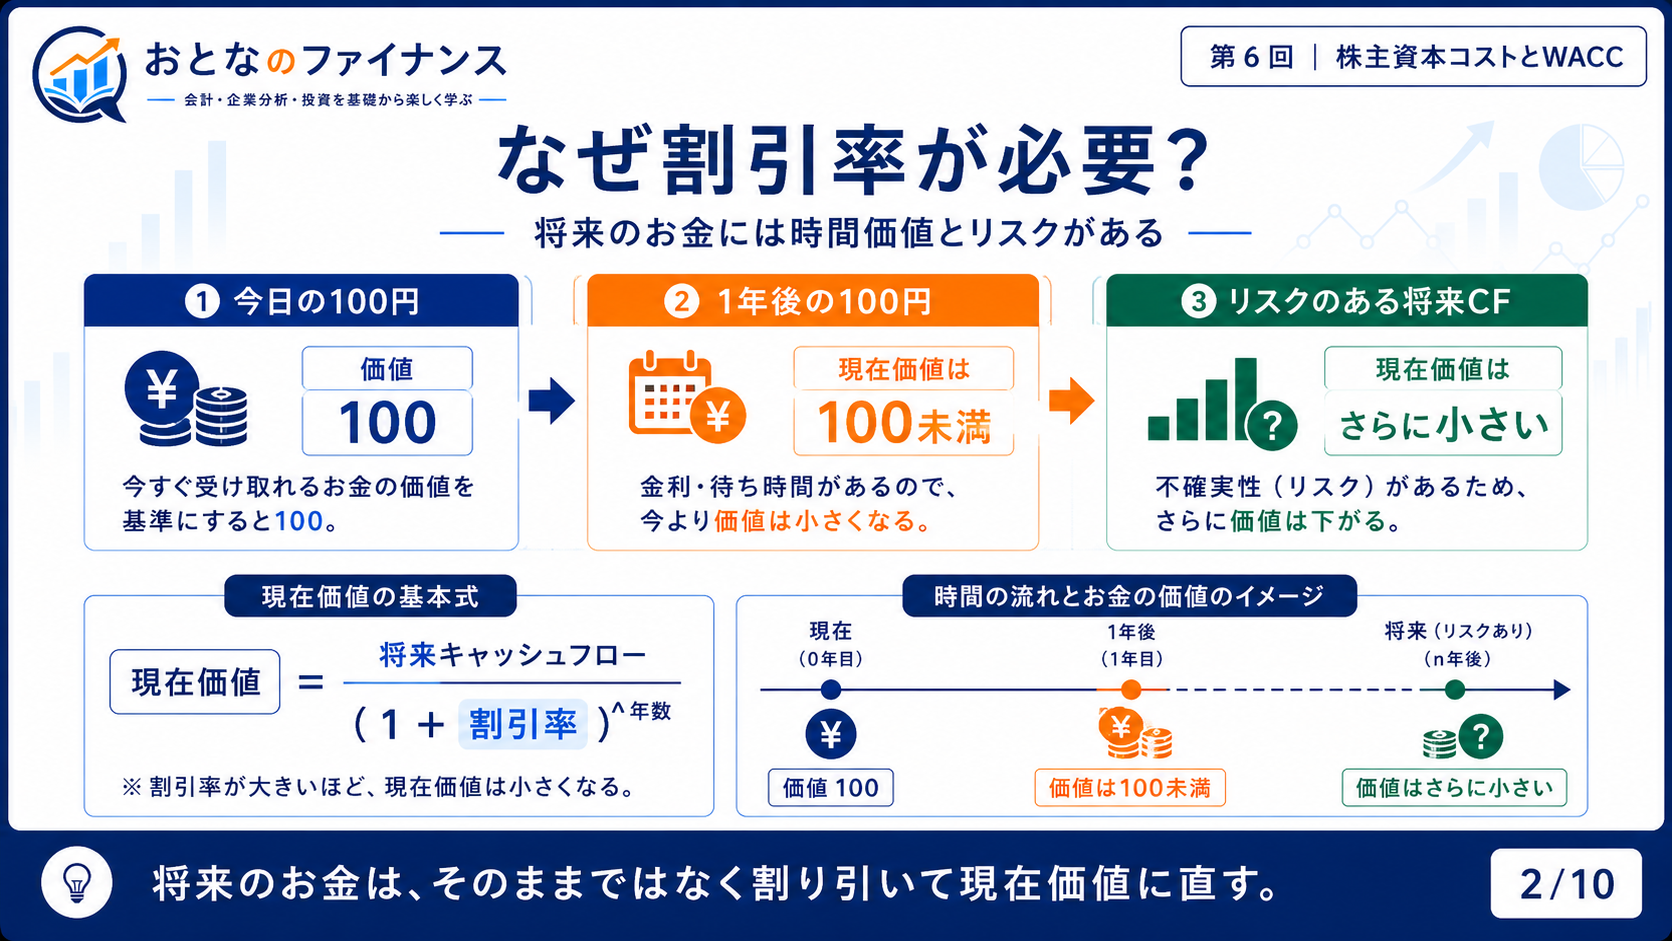
5%で運用できるなら、今日いくら必要?
架空例として、1年後に105万円を受け取る投資を考えます。同じリスクの別の投資で年5%を求めるなら、今日100万円があれば1年後に105万円になります。だから、1年後の105万円の現在価値は100万円です。
1年後の105万円 ÷ 1.05 = 今日の100万円5%は計算用の仮定値です。実際の国債金利や、特定企業の資本コストではありません。
同じ条件で1年後に100万円を受け取るなら、100÷1.05=約95.24万円。正の割引率では、遠い将来のお金ほど現在価値が小さくなります。
2. 株主が求める利回り
株主は会社に出資し、配当や株価上昇によるリターンを期待します。会社の業績が悪くなれば、配当が減ったり、株価が下がったりします。そのリスクに見合う、株主が要求する期待収益率が株主資本コストです。
たとえば株主資本コスト8%とは、「このリスクを引き受けるなら、年8%程度のリターンを期待する」という意味です。会社が毎年必ず8%の配当を払う義務ではなく、株価上昇も含めた期待です。
| 資金提供者 | リターン | 会社との関係 |
|---|---|---|
| 株主 | 配当・株価上昇 | 通常、元本の返済期限はない。業績や市場評価のリスクを負う |
| 銀行・社債の投資家 | 契約に応じた利息 | 元本と利息の支払いを約束する |
CAPM:安全な利回りに、株式のリスク分を足す
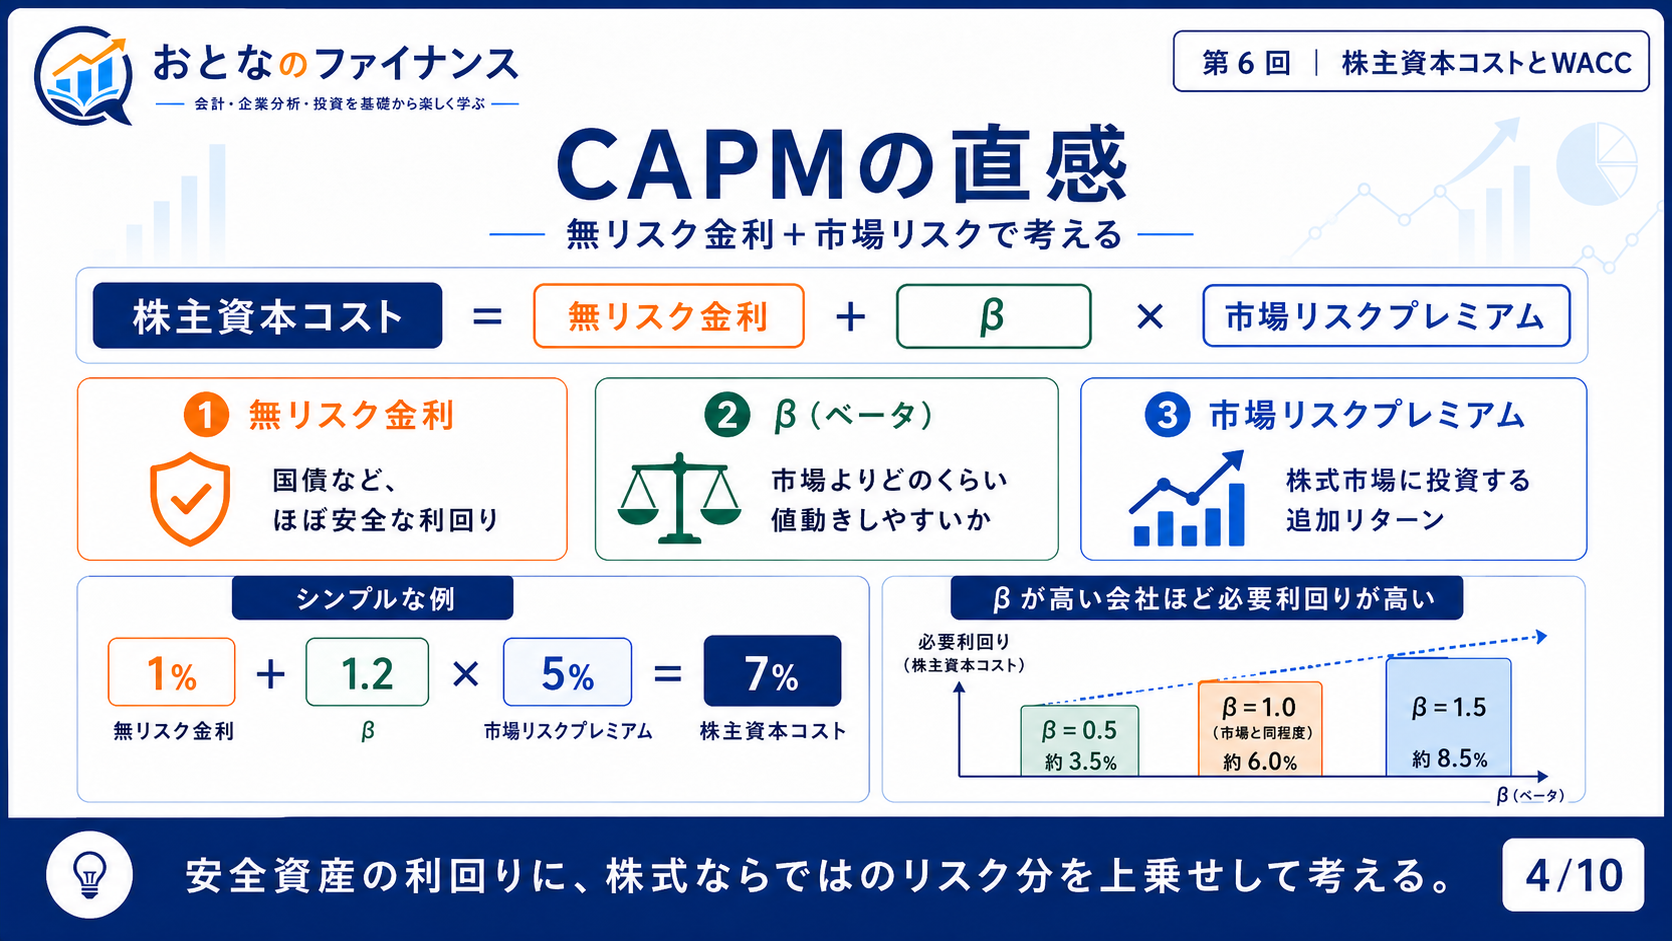
株主資本コストを推定する代表的なモデルがCAPMです。無リスク金利に、市場全体の株式リスクを引き受ける追加リターンを上乗せします。
| 材料 | 仮定値 | 意味 |
|---|---|---|
| 無リスク金利 | 1% | 株式リスクを負わない運用の基準となる利回り |
| β(ベータ) | 1.2 | 市場の動きへの感応度。モデル上、市場全体より強く連動 |
| 市場リスクプレミアム | 5% | 株式市場に投資するために求める追加の期待リターン |
1%+1.2×5%=7%。βは観測期間や計算方法で変わり、将来を確実に予測する値でもありません。CAPMの結果は、推定に使った前提と一緒に読みます。
3. 借入金利と税引後の負担
銀行から借りるお金にもコストがあります。ここでは、借入や社債の資金調達に必要な利回りを負債コストと呼びます。株主資本コストと区別するため、まず税引前の借入金利を確認します。
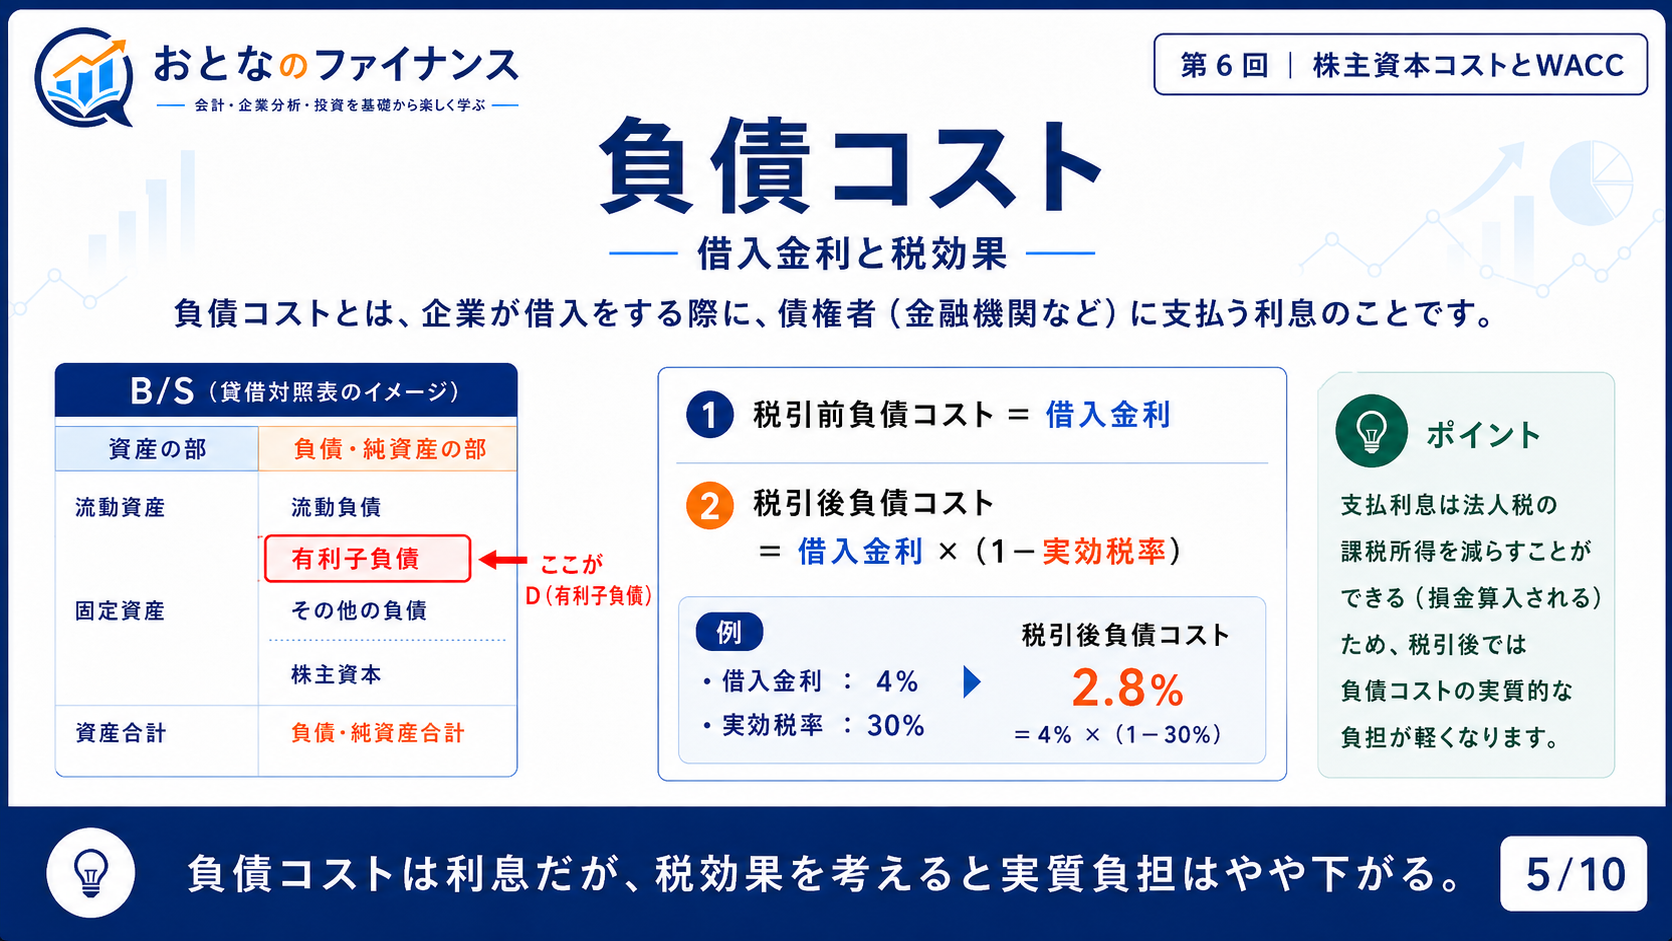
100万円を年4%で借りれば、年間利息は4万円。税率30%で利息による節税額を使えるなら、節税は4×30%=1.2万円。税引後の負担は4−1.2=2.8万円で、調達額の2.8%です。
銀行に払う利息自体が2.8万円になるわけではありません。銀行には4万円を払い、税金が1.2万円少なくなる、という分け方です。赤字、利息の損金算入制限などがある場合には、この簡単な計算をそのまま使えません。
4. WACCは、資金の割合で重みをつけた平均
事業には株主のお金と、借入等のお金が使われます。両方の要求利回りを、資金の割合で平均したものがWACC(加重平均資本コスト)です。
まずは架空の会社で、自己資本60万円・有利子負債40万円とします。計100万円のうち、株主のお金が60%、借入が40%です。資金の割合をウェイトと呼びます。
| 項目 | 計算 | 結果 |
|---|---|---|
| 株主のお金の割合 | 60 ÷(60+40) | 60% |
| 借入の割合 | 40 ÷(60+40) | 40% |
| 株主資本コスト | 仮定値 | 8% |
| 税引後負債コスト | 3% ×(1−30%) | 2.1% |
| WACC | 60%×8% + 40%×2.1% | 5.64% |
+ D/(D+E)× 税引前負債コスト ×(1−税率)Dは有利子負債、Eは株主の持分の価値。税引後負債コストを入れる場合は、さらに(1−税率)を掛けません。
実務のEは、通常「株式の時価」で考える
上のBSを使った例は、重みづけを理解するための簡略例です。企業価値評価では通常、Eに株式の時価総額を使い、Dにも時価やそれに近い値を使います。将来の目標資本構成を使うこともあります。BSの自己資本と時価総額は同じではありません。
買掛金など、利息のない負債をすべてDに足すわけではありません。また、借入を増やすと株主のリスクや借入金利も変わり得るので、「安い借入を増やせばWACCが必ず下がり続ける」とは言えません。
税引後負債コスト3%×(1−30%)=2.1%を先に求め、二つのコストに資金割合を掛けます。
株主資本比率80%、負債20%、Ke8%、Kd4%、税率30%。負債コストを税引後へ直します。
5. 何と何を比較するのか
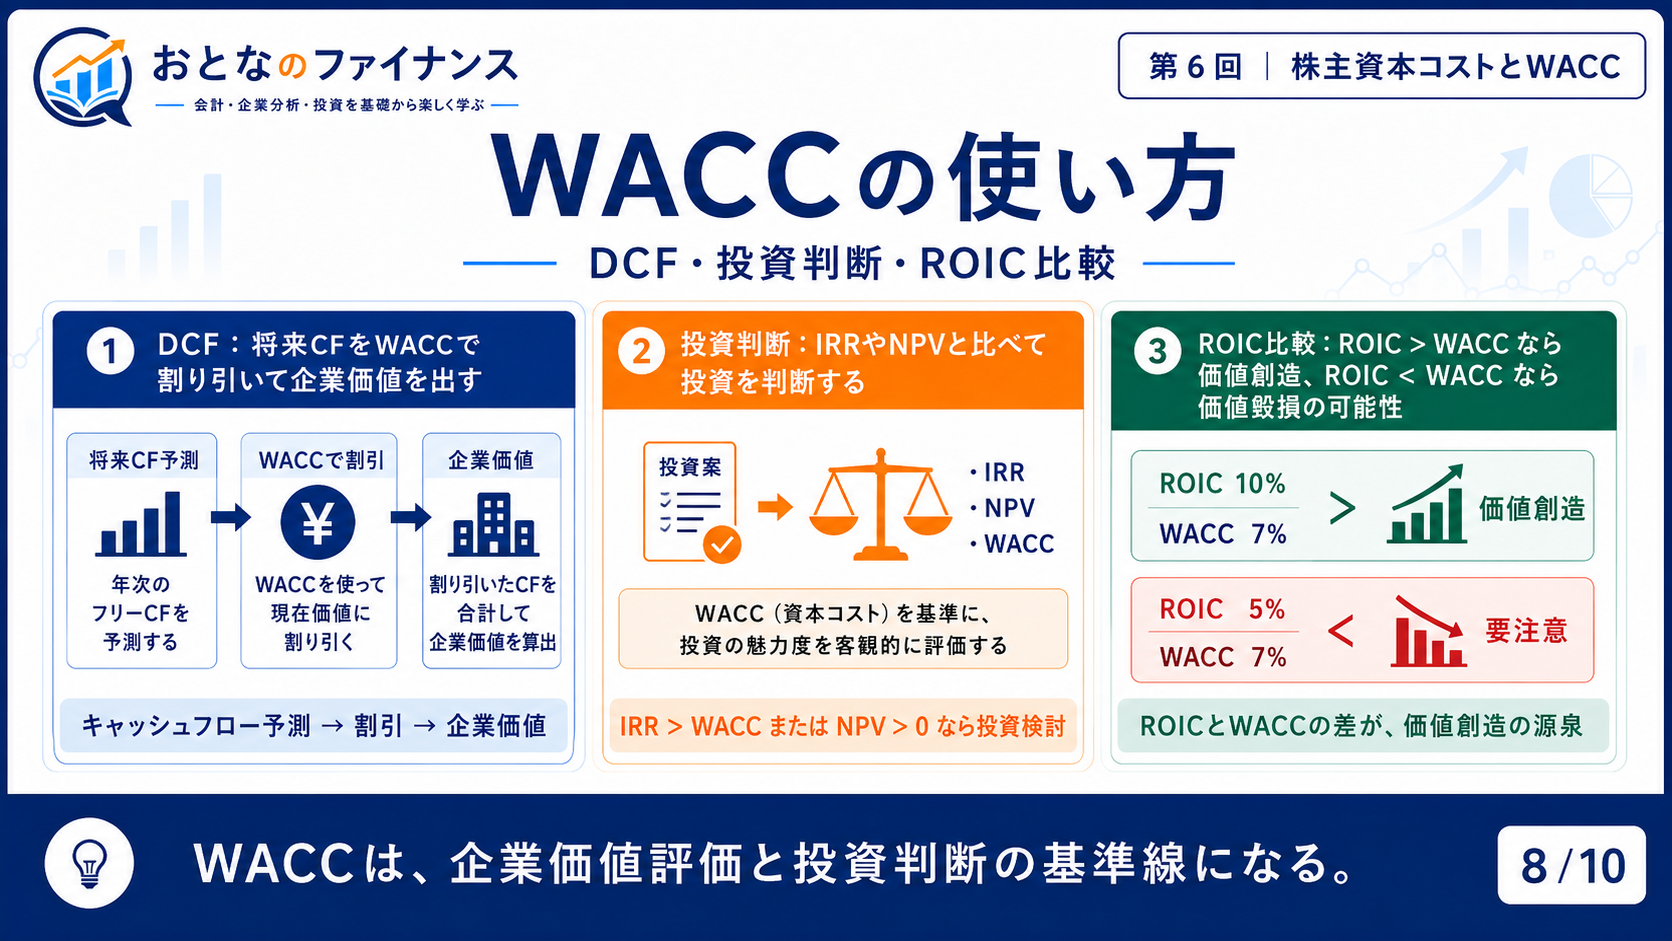
WACCを計算したら、次は何と比較するかを決めます。事業全体の収益性は事業全体の資本コストと比べ、将来のお金を現在価値へ戻すときは、そのお金を受け取る資金提供者に対応した割引率を使います。
| 見たいもの | 使う基準 | なぜ? |
|---|---|---|
| 事業の投下資本に対する収益力 | ROICとWACC | 事業全体の資金と、その資金のコストを対応させる |
| 株主の持分に対する収益力 | ROEと株主資本コスト | 株主の利益と、株主の要求リターンを対応させる |
| 新規の投資案件 | 案件のリスクに合う割引率でNPVを計算 | 全社WACCをどんな案件にも一律に使わない |
企業実例:三井不動産の「7%前後」をどう読む?
同社の統合報告書2026のCFOメッセージでは、2024年時点のCAPMによる株主資本コストを7%前後と説明しています。その後の金利上昇で一定程度上昇したとの認識も示しています。2025年度(2026年3月期)のROE実績は8.7%です。
ここで比べているのはROEと株主資本コストです。7%を現在のWACCの確定値と読み替えたり、年度の違いを無視して正確な差を計算したりしません。同社はROEが資本コストを上回ると評価していますが、それは企業自身の認識です。
出典:三井不動産・統合報告書2026 CFOメッセージ。対象:連結ROEの2026年3月期実績と、2024年時点の資本コストの推定に関する説明。確認日:2026年9月14日。
6. 練習問題
各問に必要な数字と前提をすべて載せています。すべて架空例です。
問1:現在価値
1年後に105万円を受け取ります。割引率は5%。現在価値=将来のお金÷(1+割引率)で計算してください。
解答と途中計算
105÷1.05=100万円。割り引く年数は1年です。
問2:CAPM
| 材料 | 値 |
|---|---|
| 無リスク金利 | 2% |
| β | 1.1 |
| 市場リスクプレミアム | 5% |
株主資本コスト=無リスク金利+β×市場リスクプレミアムで求めてください。
解答と途中計算
2%+1.1×5%=2%+5.5%=7.5%。
問3:WACC
| 材料 | 値 |
|---|---|
| 株主の持分価値 E | 60 |
| 有利子負債の価値 D | 40 |
| 株主資本コスト | 8% |
| 税引前負債コスト | 3% |
| 税率 | 30% |
利息の税効果を全額使えるとします。①株主と負債のウェイト ②税引後負債コスト ③WACCを求めてください。式:E/(D+E)×株主資本コスト+D/(D+E)×税引前負債コスト×(1−税率)。
解答と途中計算
①60÷100=60%、40÷100=40%。②3%×0.7=2.1%。③0.6×8%+0.4×2.1%=4.8%+0.84%=5.64%。税効果は1回だけ掛けます。
問4:比較相手
ROIC9%、ROE11%、WACC6%、株主資本コスト8%。①事業全体の資本コストとの差 ②株主の要求利回りとの差を、それぞれ対応する指標で計算してください。
解答と途中計算
①ROIC−WACC=9−6=3ポイント。②ROE−株主資本コスト=11−8=3ポイント。ROEとWACCは直接組み合わせません。
7. まとめ・出典
- 現在価値は、将来のお金を時間とリスクに合う率で割り引いたもの。
- 株主資本コストは株主の期待収益率。配当の支払い義務とは違う。
- WACCは株主と有利子負債のコストの加重平均。
- 企業価値評価のウェイトは通常、時価や目標資本構成で考える。
- ROICにはWACC、ROEには株主資本コストを対応させる。
- 動画:撮影済み第6回。画像:提供された第6回PPTXのスライド2・4・5・7・8をそのまま使用。
- 企業実例:三井不動産公式・CFOメッセージ。資本コストの推定時点と企業自身の判断を区別して記載。
- 指標の対応:JPX・資本コストや株価を意識した経営の実現に向けた対応。
- 仮定例は説明用で、特定企業の推奨利回り、税務・投資の個別助言ではありません。
次回は、その会社の利益や資産に、市場が何倍の価格をつけているかを見ます。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。