
借金は悪なのか
借入は、投資を早めるための道具。でも、利息と返済期限がある。「いくら借りたか」だけでなく、何に使い、どう返すかを考えます。
借入時のBSの動き、レバレッジと税効果を理解し、現金・利息・返済期限からリスクを説明する。
動画で学ぶ
撮影済みの第5回「借入 / 負債のメリットとリスク」です。記事では、返済と利息を分け、具体的な資金繰りも確認します。
元資料の企業比較は年度・数値に不整合があるため、公式に確認した2026年3月期の実例に置き換えています。また、元本返済は通常「財務CF」であり、営業CFの支出と混同しないよう整理しました。
この講義で考えること
借金をすると、株主のお金だけではできなかった事業を始められます。一方で、事業が不調でも返済と利息の支払いは待ってくれません。借入が利益と株主の損益にどう効くかを追い、節税効果を踏まえたうえで、実際に返せるかという現金の問題へ進みます。
1. 借入は利益ではない
現金20万円・自己資本20万円だけの会社が、銀行から100万円を借りました。現金は120万円になります。同時に、借入金という負債も100万円増えます。現金が増えたからといって、売上や利益が100万円増えるわけではありません。
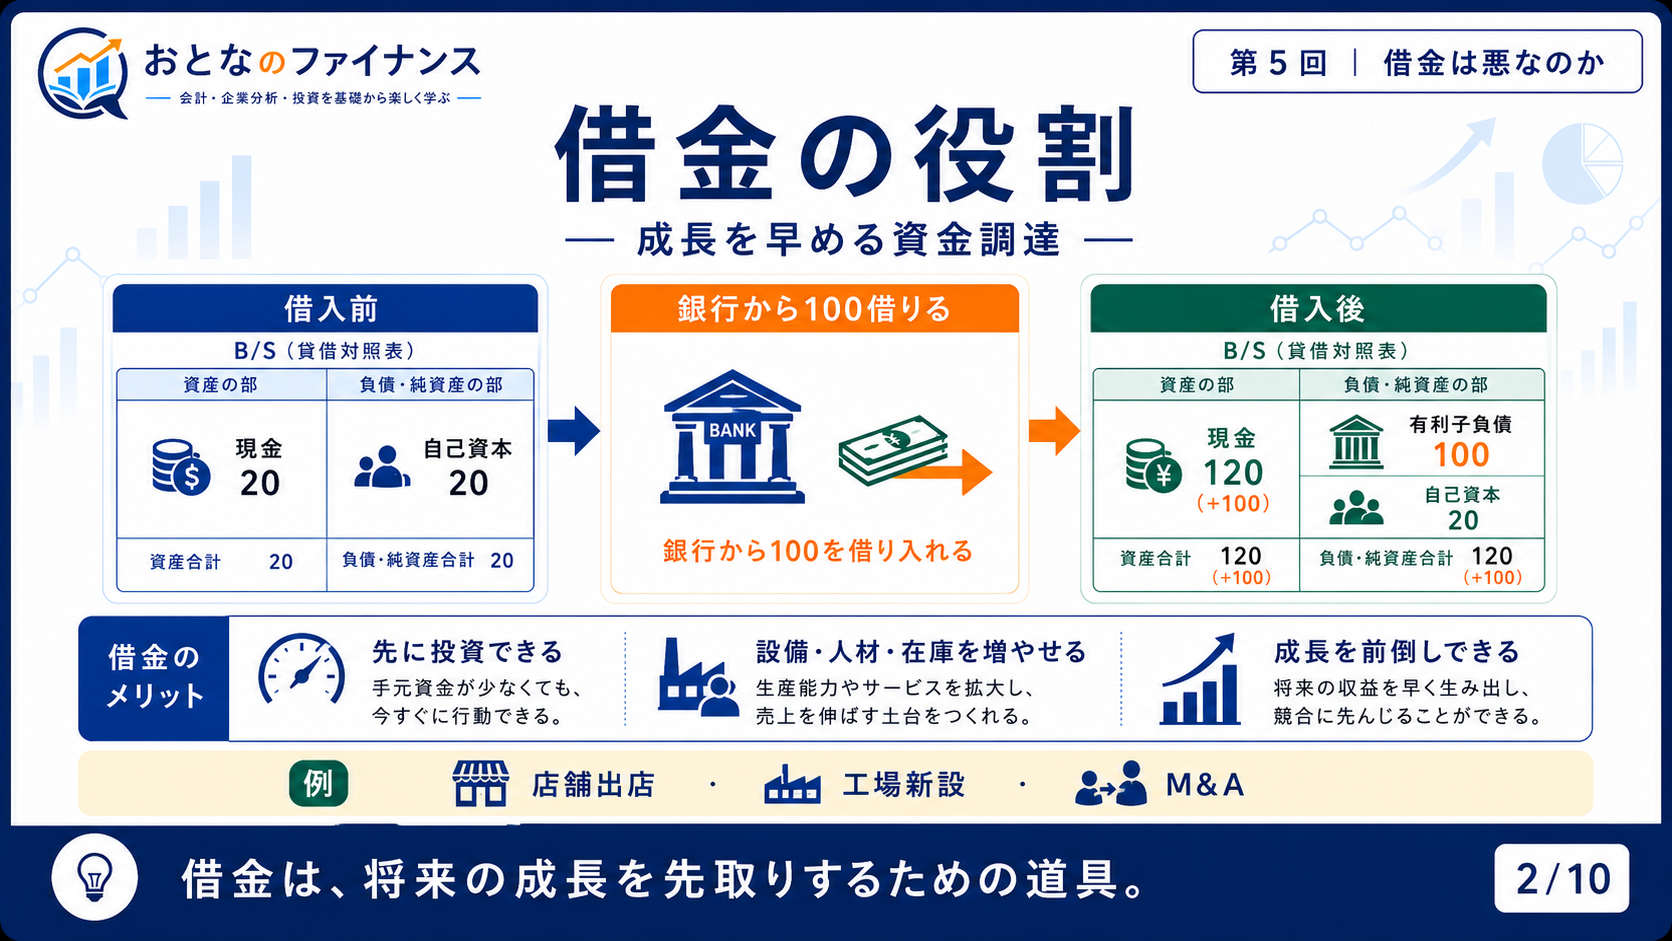
負債+100
現金と借入金が増える。自己資本は同じ。
借入代金は売上ではない。
資金調達で現金が入った。
そのお金で機械100万円を現金購入すれば、現金が100万円減り、機械という資産が100万円増えます。借入金は残ります。投資したあとに、機械を使った商売から現金を生み出せるかが重要です。
2. 負債と自己資本を分ける
会社の資産を支える調達源には、負債と自己資本があります。ただし、負債すべてが利息付きの借金ではありません。買掛金、未払税金、前受金なども負債です。この回の借入の分析では、銀行借入や社債などの有利子負債に注目します。
| 種類 | 代表例 | 何を約束している? |
|---|---|---|
| 有利子負債 | 銀行借入・社債 | 契約に応じて利息と元本を支払う |
| その他の負債 | 買掛金・前受金など | 仕入代金の支払い、商品・サービスの提供等 |
| 自己資本 | 株主の出資・積み上がった利益等 | 通常、借入のような元本返済期限はない |
株主は、会社が価値を生むことを期待してお金を出しています。「返済期限がない=無料の資金」ではありません。一方、借入には返済義務があり、利益が減っても契約上の利息や返済は必要です。
元本返済と利息は、載る場所も違う
| 取引 | PL | BS・CF |
|---|---|---|
| 借りる | 売上・利益ではない | 現金と借入金が増加/財務CFの収入 |
| 元本を返す | 通常、費用ではない | 現金と借入金が減少/財務CFの支出 |
| 利息を払う | 通常、支払利息という費用 | 現金が減少/CF区分は基準・方針を確認 |
本業から得た現金は返済の原資になりますが、元本返済の取引を営業CFに載せるわけではありません。原資の話と、CF計算書の分類を分けます。
借入時の入金は売上ではなく、元本返済は通常の費用ではありません。資金の向きと会計上の分類を対応させます。
資金100を負債40と株式60で調達した例です。資産をどう運用するかと、誰から資金を集めるかを分けます。
3. 利益も損失も増幅する
レバレッジは、借入も使うことで、自己資本に対して大きな投資をする仕組みです。自己資本100万円だけで投資するA社と、さらに100万円を借りて合計200万円投資するB社を比べます。借入金利は4%、税金・その他の損益は0、自己資本は平均100万円とします。
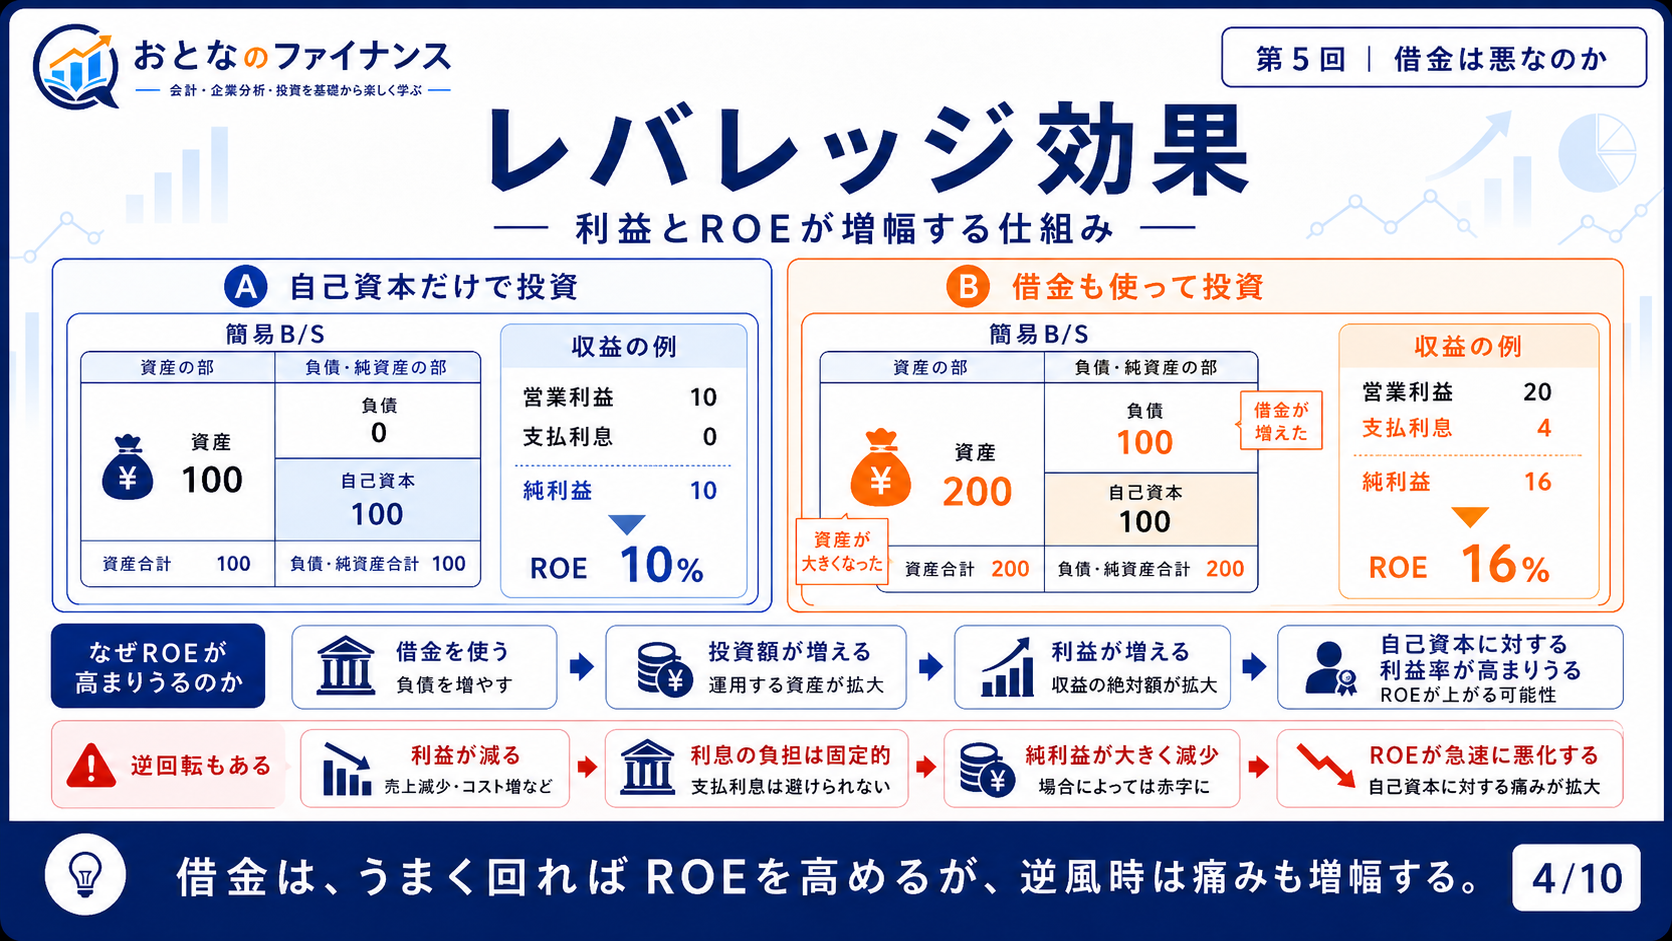
投資がうまくいかなかったら?
借入は良いときだけ働くわけではありません。投資額に対する営業利益率が2%、さらに−5%になる場合も、同じ条件で確認します。
| 投資の状態 | A社:借入なし 投資100 | B社:借入100 投資200・利息4 |
|---|---|---|
| 営業利益率10%:営業利益 | 10 | 20 |
| 純利益/ROE | 10/10% | 16/16% |
| 営業利益率2%:営業利益 | 2 | 4 |
| 純利益/ROE | 2/2% | 0/0% |
| 営業利益率−5%:営業損失 | −5 | −10 |
| 純損失/ROE | −5/−5% | −14/−14% |
B社の純利益は営業利益−利息4万円です。好調なら16万円残りますが、低収益なら0円、損失が出ると−14万円。投資を大きくしたぶん、自己資本に対する痛みも大きくなることが見えます。
4. 節税だけで得はしない
支払利息を税務上費用にできる場合、課税される利益が減り、税金も減ります。これを利息の税効果として考えます。ただし、税金が減る金額より、払う利息が大きければ、その分は負担です。
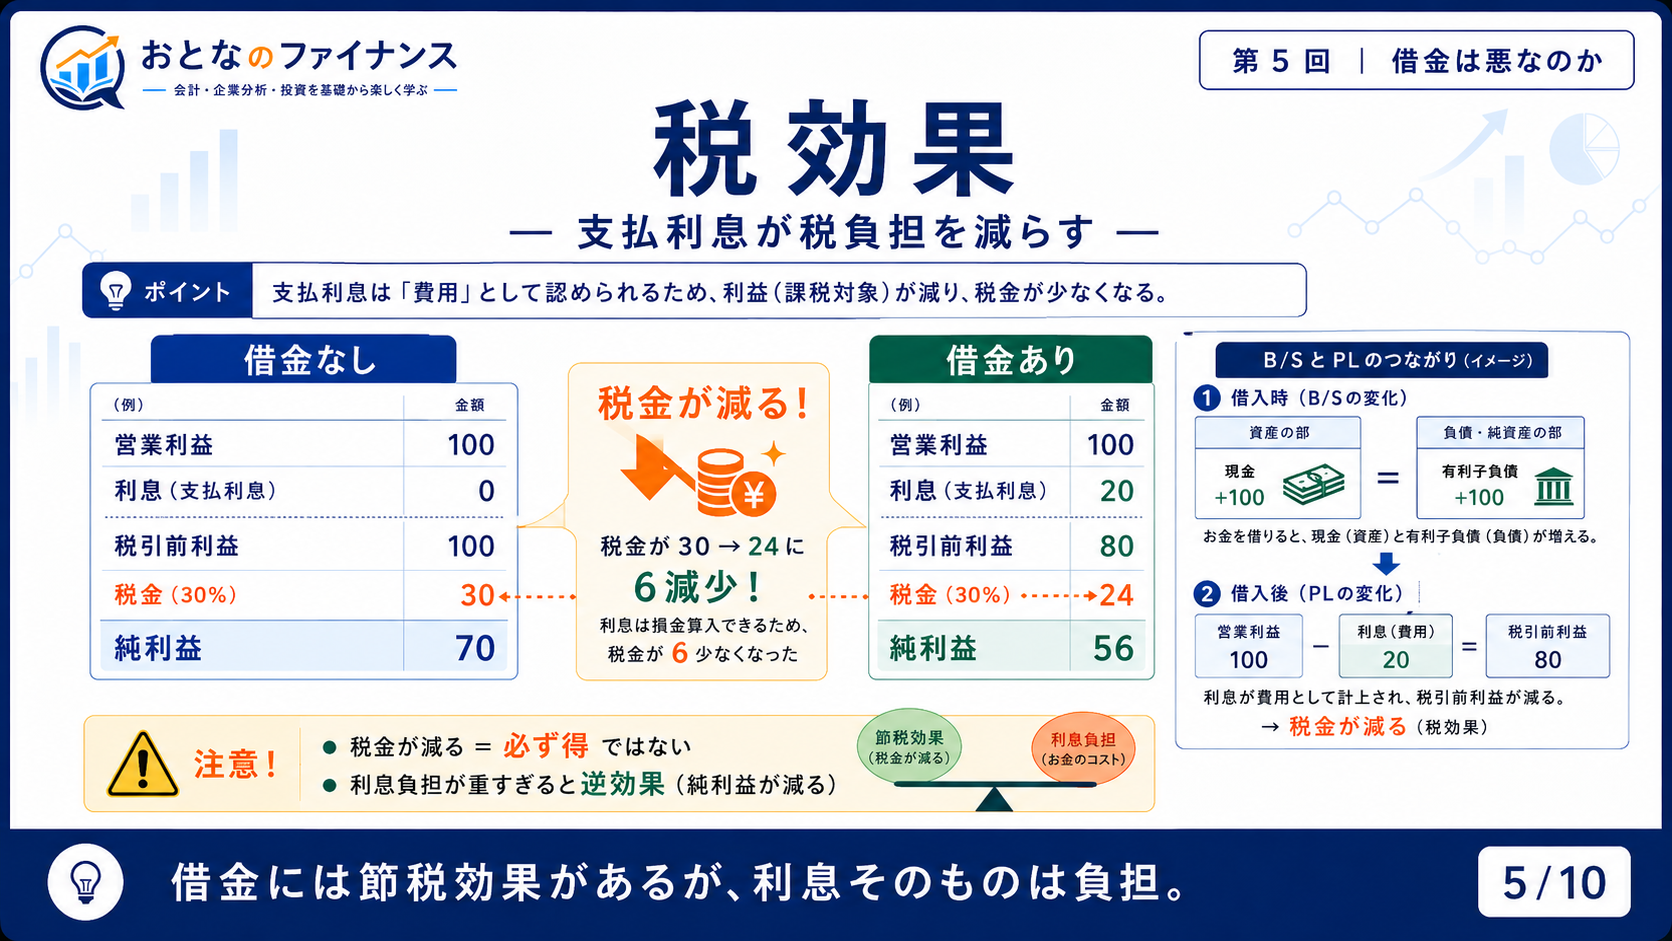
借入なしの純利益70万円に対して、借入ありでは56万円です。70−56=14万円。税金が6万円減ったことだけを見て「借りる方が得」とは言えません。借入によって増える事業の利益と、利息・返済の負担を合わせて考えます。
実際には利息の損金算入制限や税務調整があります。赤字の場合、利息×税率がその年の節税額としてすぐ得られるとは限りません。ここは仕組みを説明する仮定で、個別の税務助言ではありません。
5. 返せるか、期限は合うか
利益だけでなく、利息を払う力、現金の余裕、元本の返済期限を確認します。たとえば営業利益100万円・年間支払利息10万円なら、利益は利息の10倍あります。ここではインタレスト・カバレッジ=営業利益÷支払利息という簡単な定義を使います。実務では利益や現金をどう使うかで定義が変わります。
100万円 ÷ 10万円 = 10倍これは利息への余力の一つの目安。元本返済まで10倍カバーする、という意味ではありません。何倍なら必ず安全、という共通の線もありません。
返済期限が先に来るケース
5年かけてお金を回収する機械を、1年後に全額返済する借入で買うと、機械の稼ぎを回収する前に返済期限が来るおそれがあります。
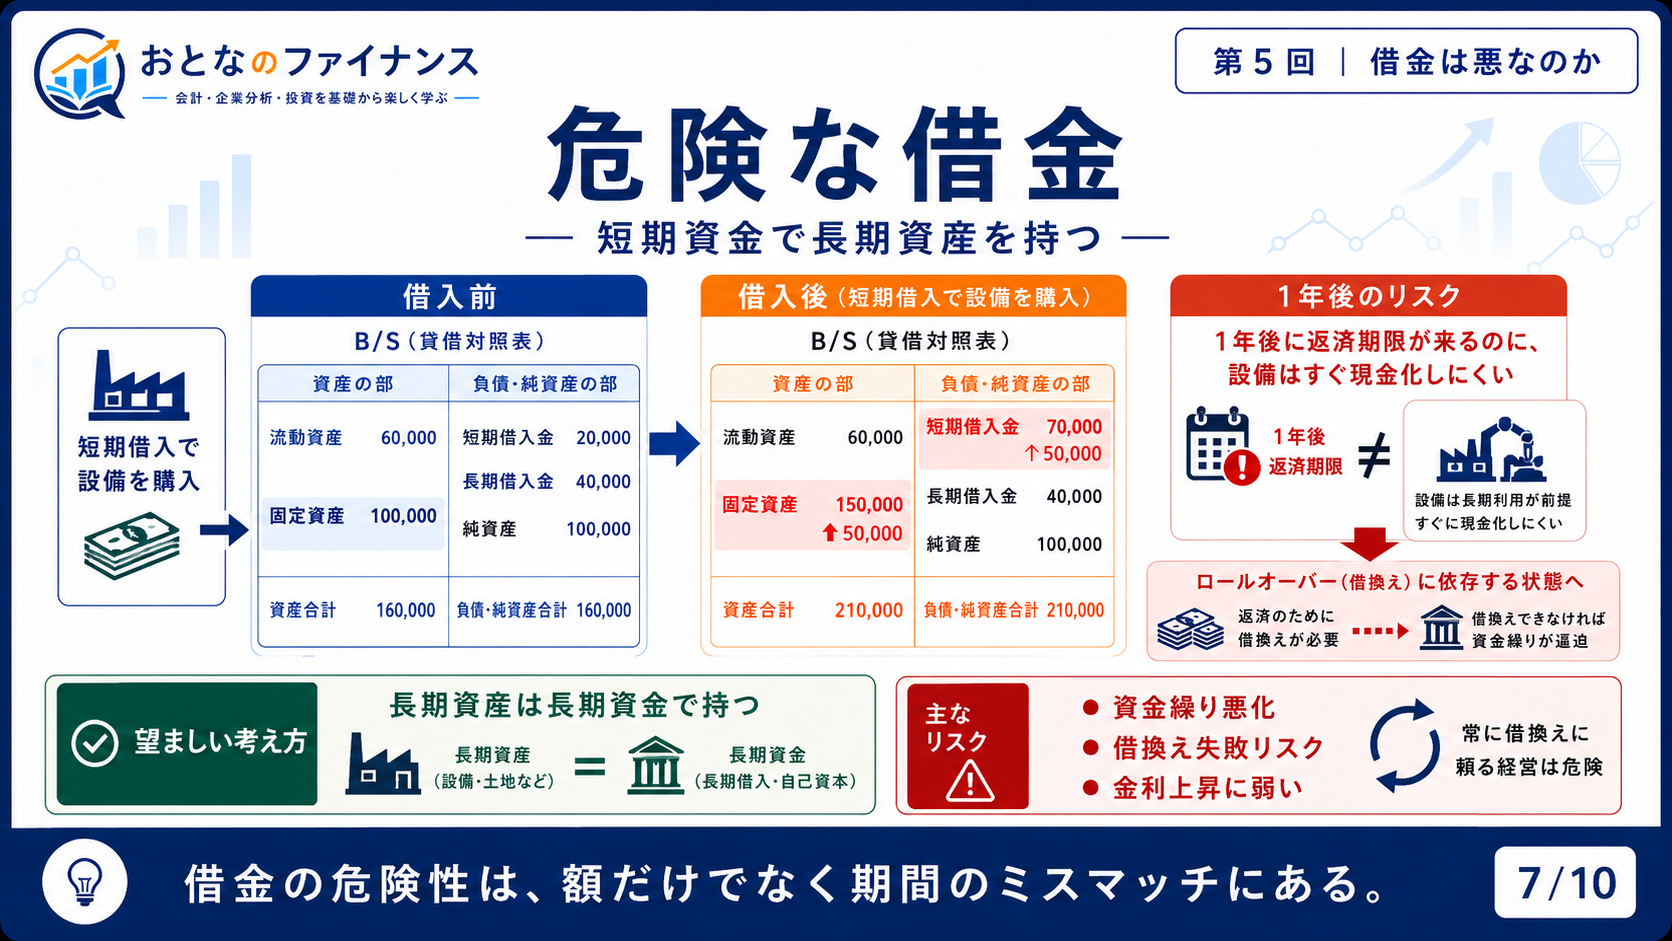
500万円を借り、機械代500万円を払う。
この時点の手元現金は50万円。
その年に使える事業の現金100万円(利息支払前)。
50+100−20=130万円。
現金130万円では、370万円不足。
利益や設備の帳簿価額だけで払うことはできない。
売却など別の資金はないとした例です。借換えができれば支払いをつなげる場合もありますが、必ずできるとは限りません。長期の資産に合う長期資金、分割返済、現金余力などを組み合わせて考えます。
6. 不動産会社の借入を読む
三井不動産の2026年3月末の資金構成を見ます。連結・日本基準の実績、2026年5月13日の通期決算で公表。建物や販売用不動産などの大きな資産を、借入・社債と自己資本などで支えています。
出典:公式・業績推移(通期)と2026年3月期決算補足資料。元単位:百万円。確認日:2026年9月13日。
| 項目 | 2026年3月末 | 意味 |
|---|---|---|
| 総資産 | 101,034.74 | 会社グループの資産全体 |
| うち販売用不動産 | 26,030.87 | 販売向けの不動産・開発土地等 |
| うち有形・無形固定資産 | 46,791.10 | 長期に使う資産等 |
| 有利子負債 | 46,325.47 | 借入・社債・CP等 |
| 自己資本 | 32,775.08 | 親会社の株主の持分 |
| 純資産 | 33,848.44 | 自己資本以外の項目も含む |
銀行借入・社債など。
親会社の株主の持分。
46,325.47 ÷ 32,775.08。
「借入等が自己資本の約1.41倍ある」と読めます。ただし、総負債÷純資産という別の比率とは違います。資産の内訳2項目も抜粋なので、足して総資産になる表ではありません。
借入は大きいですが、これだけで危険とも安全とも決めません。賃貸資産の収益、不動産販売の回収時期、借入の返済スケジュール、金利条件、使える現金を合わせて見ます。同社のCFO説明では、D/Eを1.2〜1.5倍程度にコントロールする方針が示されています。これは企業自身の方針で、すべての企業の安全基準ではありません。
有利子負債は期末の残高、営業CFは1年間の現金の動きです。年間営業CFと借入残高を単純に比べて「今年全額返さないといけない」とは判断しません。何年後に、いくら返すかを確認します。
元資料の数値(百万円)
総資産10,103,474/販売用不動産2,603,087/有形無形固定資産4,679,110/有利子負債4,632,547/自己資本3,277,508/純資産3,384,844。D/Eの自己資本は純資産全体ではありません。
2026年3月末の公式残高同士でD/Eレシオの分子・分母を比較します。
7. 練習問題
各問の情報だけで答えられます。すべて架空例です。
問1:借りた日のBSとPL
借入前は現金20万円・負債0・自己資本20万円。銀行から100万円を借り、全額が口座に入りました。手数料・借入日の利息・その他取引はありません。
①借入後の現金・負債・自己資本 ②借入で増えた利益 ③借入のCF区分を答えてください。
解答と理由
①現金120万円・負債100万円・自己資本20万円。②0円。借入は売上ではありません。③財務CFの収入+100万円です。
問2:節税があれば、利息は無料?
| 項目 | 借入なし | 借入あり |
|---|---|---|
| 営業利益 | 100 | 100 |
| 支払利息 | 0 | 20 |
| 税率 | 30% | 30% |
他の損益は0、税金=(営業利益−利息)×30%。利息は全額損金算入できるとします。①各ケースの税金と純利益 ②節税額 ③税引後の利息負担を計算してください。
解答と途中計算
①借入なし:税金100×30%=30万円、純利益70万円。借入あり:税引前100−20=80、税金80×30%=24万円、純利益56万円。②30−24=6万円。③20−6=14万円。節税で利息が無料にはなりません。
問3:利息が払えても、元本が足りない
営業利益100万円、年間支払利息10万円。返済直前に使える現金は30万円で、これから利息10万円と元本80万円を支払います。他の入金・資産売却・借換えはありません。
①営業利益÷支払利息のカバレッジ ②支払いの不足額を計算してください。③カバレッジだけで元本返済まで安全と言えますか?
解答と理由
①100÷10=10倍。②必要額10+80=90万円、現金30万円なので60万円不足。③言えません。カバレッジは利息への利益の余力を見たもの。期限の来る元本と、実際に使える現金は別に確認します。
問4:D/Eの分母を選ぶ
期末の有利子負債300万円、自己資本200万円、純資産240万円。ここでの定義は「D/E=有利子負債÷自己資本」です。D/Eを求めてください。
解答と途中計算
300÷200=1.5倍。純資産240万円で割りません。分母は問題で示した自己資本です。
8. まとめ・出典
- 借入は現金と負債を増やすが、それ自体は利益ではない。
- 有利子負債と、その他の負債を区別する。
- レバレッジは利益だけでなく損失も増幅しうる。
- 利息の税効果があっても、利息自体の負担は残る。
- 利息・元本・返済期限・使える現金を別々に確認する。
- 動画:おとなのファイナンス 第5回。既存図:提供された第5回PPTXのスライド2・4・5・7。元本返済を営業CFと表現する図と、確認できない企業比較図は掲載していません。
- 企業実例:三井不動産公式・業績推移(通期)、2026年3月期決算補足資料、CFOメッセージ。確認日:2026年9月13日。
- 借入・レバレッジ・税効果・返済と練習問題は、前提を限定した架空例です。融資・税務・投資の個別助言ではありません。
次回は、株主や銀行が資金を出すときに求める利回りと、WACCを学びます。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。