
ROE・ROA・ROICの
違い
利益100万円は、少ないお金で稼いだのか、大きなお金を使って稼いだのか。「利益÷元になるお金」で、稼ぎ方を見ていきます。
3つの指標の分母・分子を区別し、簡単な計算と、数字を読むときの注意点を説明できる。
動画で学ぶ
撮影済みの第4回「ROE / ROA / ROICの違い」です。最初は略語を暗記せず、「何に対する、どの利益か」を意識して見てください。
動画の基本例を使い、ROAの定義の違いと平均残高の考え方を補足しています。元資料の企業比較は計算根拠を確認できないため掲載せず、公式に確認できる指標に置き換えました。ROICとWACCの差は「%」ではなく「ポイント」で表します。
この講義で考えること
利益が同じ会社でも、使ったお金が違えば稼ぐ効率は違います。誰のお金を使い、誰に帰属する利益を得たのかを対応させると、ROE・ROA・ROICを使い分けられます。式の暗記に入る前に分子と分母の意味をそろえ、最後に資本コストと比べるところまで進みます。
1. 誰のお金で稼いだ?
同じ利益100万円でも、元にしたお金が500万円なら20%、1,000万円なら10%です。ROE・ROA・ROICは、こうしたお金の使い方の効率を見る指標。ただし、分母に置くお金と、分子に置く利益が違います。
株主に属する純利益
÷ 株主の持分
純利益や事業利益など
÷ 資産の合計
税引後の営業利益など
÷ 事業に使う資本
| 指標 | 分母のお金 | 分子の利益 |
|---|---|---|
| ROE | 株主のお金(自己資本) | 株主に帰属する純利益 |
| ROA | 会社の資産全体 | 純利益・事業利益など。定義を確認 |
| ROIC | 事業に投じた資本 | 税引後営業利益(NOPAT)など |
分母は期間中に変わります。1年間の利益に対して、実際の分析では期首・期末の平均などを使います。以下の架空例では、特に断りがない限り、分母は期間中一定または平均残高として与えています。
2. ROE:株主のお金に対する利益
株主のお金500万円を元にして、1年間に株主に属する利益100万円を生んだ会社。ROEは100÷500=20%です。自己資本には株主が払い込んだお金だけでなく、会社に積み上がった利益や評価・換算に関する項目なども含まれます。
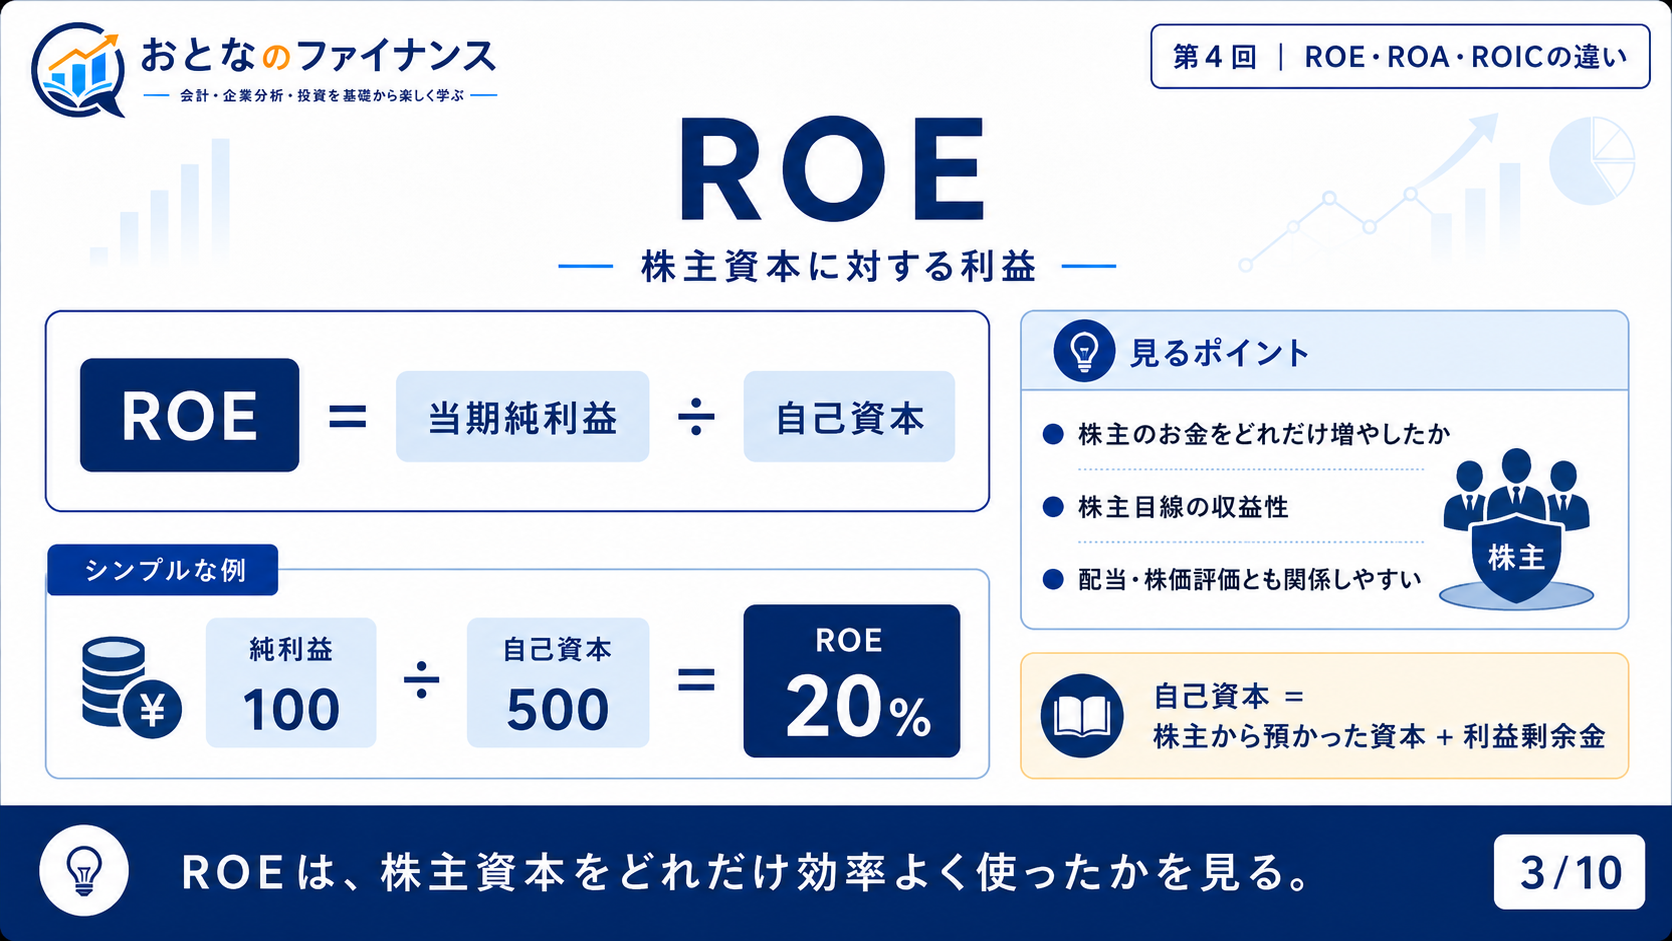
ROE20%だから、株を買えば年20%もうかる、という意味ではありません。会社の会計上の収益性です。株価の変化や、あなたが買った価格はこの式に入っていません。
売上や資産を分子・分母で約分すると、純利益/自己資本へ戻ります。三要因のどれでROEが上がったかを考えます。
3. ROA:会社全体の資産に対する利益
資産には現金、在庫、売掛金、工場、建物などがあります。これらは株主のお金だけでなく、借入や仕入先への未払いなどでも支えられます。ROAは、資金の調達源ではなく、使っている資産全体を分母にします。
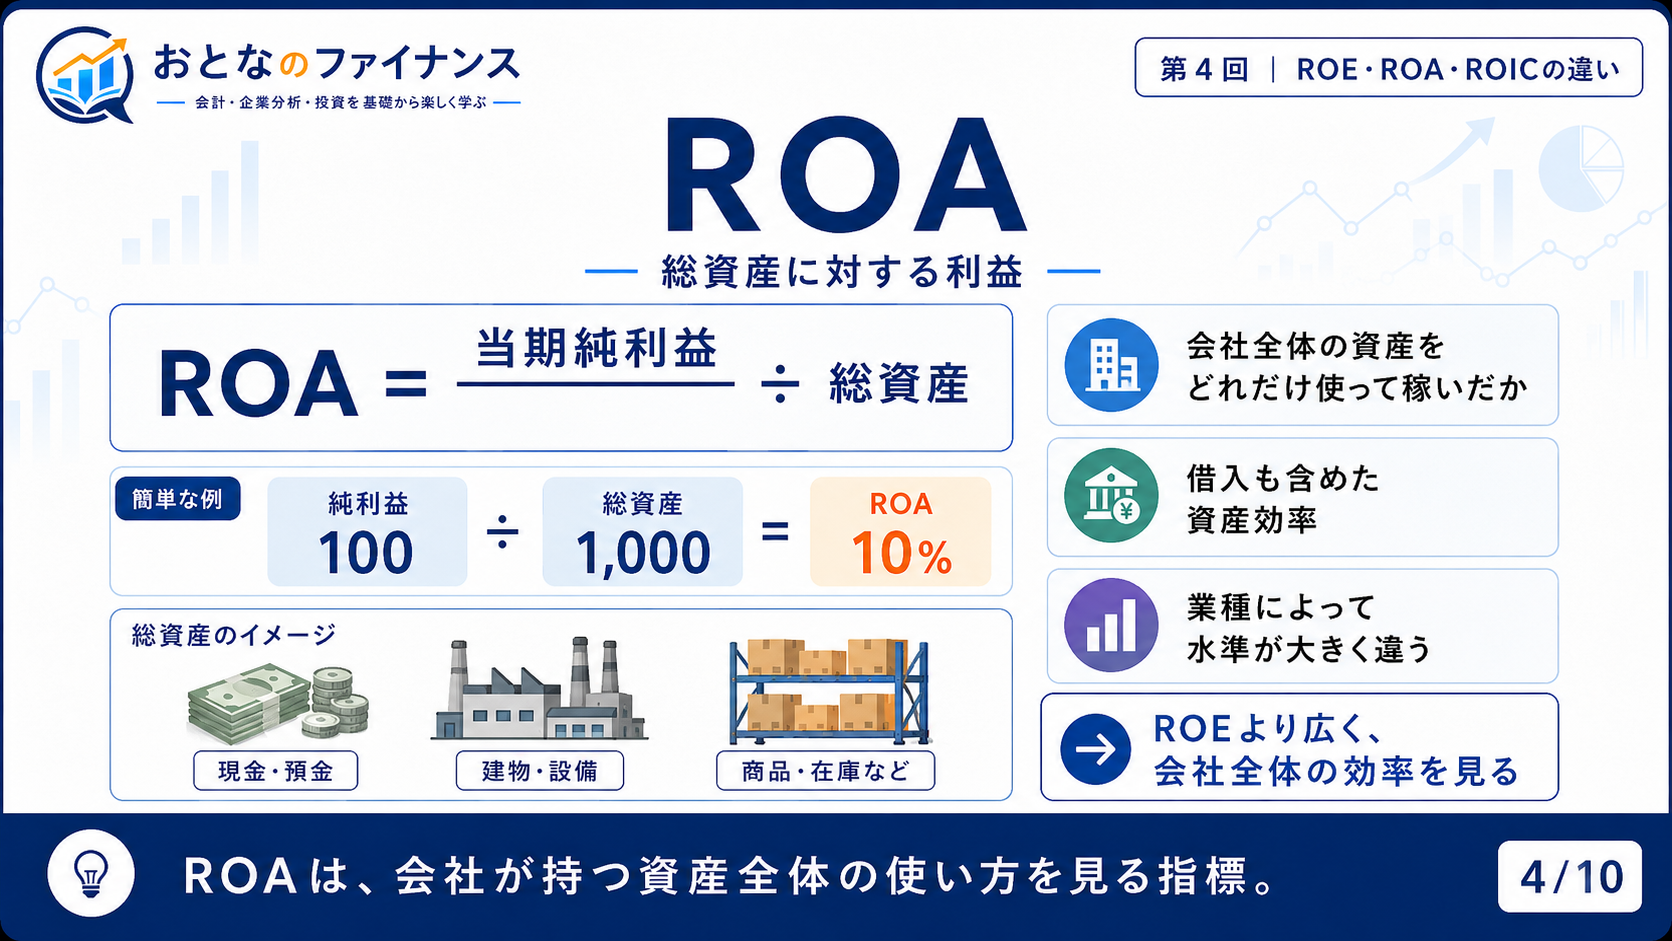
同じ利益100万円を、自己資本500万円で割るとROE20%、総資産1,000万円で割るとROA10%になります。別の会社ではなく、同じ会社を違う範囲のお金で見ているだけです。
ROAという名前が同じでも、純利益ベースと事業利益ベースは違う数字になります。企業間で比べる前に、定義・期間・平均残高の扱いをそろえます。
4. ROIC:事業に使った資本に対する利益
今度は、本業に使っているお金を見ます。店の設備・在庫などに資本800万円を投じ、借入利息を引く前の営業利益が160万円だったとします。税率25%を仮定すると、税引後営業利益は160×(1−25%)=120万円です。
この税引後営業利益をNOPAT(ノーパット)と呼びます。事業そのものの稼ぎを、税金を考慮して見る数字です。借入利息を引いたあとの純利益とは区別します。
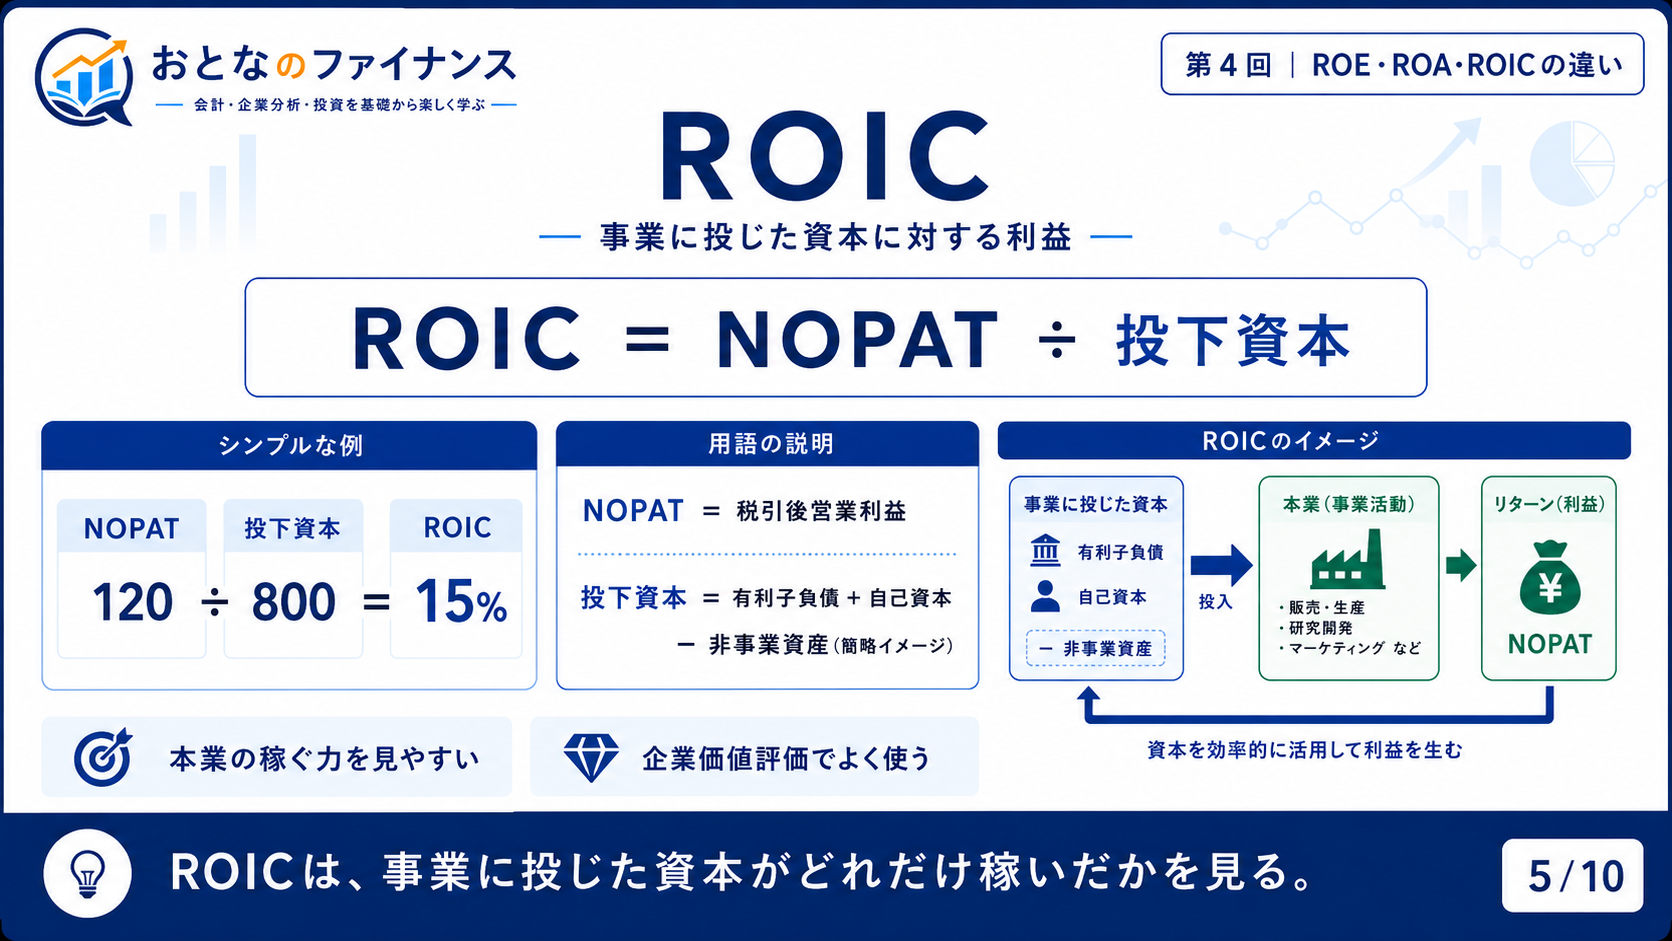
ROICの定義は一つに統一されていません。余剰現金をどう除くか、のれん・リースをどう扱うか、分母を平均にするかなどで変わります。単に「借入+純資産」を足せば、どの会社でも正しいROICになるわけではありません。
5. 高い理由まで見る
資産1,000万円、純利益50万円の2社を考えます。自己資本の厚さだけが違う例です。
| 項目 | A社 | B社 |
|---|---|---|
| 平均総資産 | 1,000 | 1,000 |
| 平均自己資本 | 800 | 200 |
| 平均負債 | 200 | 800 |
| 純利益 | 50 | 50 |
| ROE | 6.25% | 25% |
| 純利益ベースのROA | 5% | 5% |
B社のROEは高いですが、資産に対する利益は同じ5%です。自己資本に比べて負債の割合が大きいので、分母が小さく、ROEが高く見えます。高いROEだけで、本業が4倍強いとは言えません。
なお、この表は利益を同額に与えた比較例で、「負債を増やしても利息が増えない」という一般論ではありません。借入時には現金と負債が増え、自己資本が自動的に減るわけでもありません。借入の効果とリスクは次回見ます。
利益と平均総資産を同じ額に固定し、自己資本だけが違う本文の比較例です。
6. 資本コストとの比較
ROIC15%は高そうに見えます。でも、資金を出してくれた株主や銀行がどれくらいの見返りを必要とするかも重要です。その必要な見返りの水準を、ここでは資本コストと呼びます。株主と借入等のコストを重みづけした指標がWACC(ワック)です。
事業が生んだ収益率。
資金提供者に必要な収益率。
12% − 7%。5%増えた、とは言いません。
この仮定なら、事業は資本コストを上回っています。逆にROIC5%・WACC7%なら差は−2ポイント。利益が出ていても、必要な収益水準には届いていません。WACCは将来のリスクや金利などを踏まえた推定値で、いつも確定した一つの数字があるわけではありません。
仮定WACC7%に対し、ROICを変えたときの差を描きます。ゼロ線が価値創造の境目です。
7. 実際の指標を読む
三井不動産・2026年3月期の公式指標を確認します。連結・日本基準、2025年4月1日〜2026年3月31日の実績、2026年5月13日公表。ここでは、定義を確認することが目的です。
出典:三井不動産公式・業績推移(通期)と2026年3月期決算補足資料。確認日:2026年9月13日。金額は億円、元単位は百万円。
| 項目 | 値 | 何を使っている? |
|---|---|---|
| 親会社株主に帰属する純利益 | 2,786.84億円 | ROEの分子 |
| 期首・期末平均自己資本 | 約32,121.73億円 | ROEの分母 |
| 公式ROE | 8.68% | 純利益 ÷ 平均自己資本 |
| 事業利益 | 4,451.20億円 | この会社のROAの分子 |
| 期首・期末平均総資産 | 99,816.65億円 | ROAの分母 |
| 公式ROA | 4.46% | 事業利益 ÷ 平均総資産 |
ROEは2,786.84÷約32,121.73×100≒8.68%。ROAは4,451.20÷99,816.65×100≒4.46%です。公式ROAの分子は純利益ではなく「事業利益」でした。
もし純利益ベースで同じ資産を割ると、2,786.84÷99,816.65×100≒2.79%になります。これはこの記事の別定義による計算で、公式の4.46%を否定するものではありません。定義が違うので結果が違います。
別の実例として、ファーストリテイリングの2025年8月期公式ROAは11.6%で、「親会社の所有者に帰属する当期利益÷期中平均資産合計」です。三井不動産の4.46%と、名前だけで単純比較しません。
三井不動産の「事業利益」は、営業利益に一部の持分法投資損益や固定資産売却損益を加えた企業独自の指標です。また、上の情報だけではROICの税率・投下資本の調整を決められないため、企業のROICは推定して載せていません。
平均残高の元数値を見る(百万円)
自己資本:2025年3月末3,146,837/2026年3月末3,277,508。平均(3,146,837+3,277,508)÷2=3,212,172.5。総資産:9,859,856/10,103,474。平均9,981,665。純利益278,684、事業利益445,120。表示は億円に換算しています。
三井不動産2026年3月期で、平均総資産99,816.65億円を共通にした比較です。
8. 練習問題
各問の材料だけで解けます。金額はすべて架空例・万円です。
問1:同じ利益を、違うお金で割る
株主に帰属する年間純利益100万円、平均自己資本500万円、平均総資産1,000万円。ROE=純利益÷平均自己資本×100、ここでのROA=純利益÷平均総資産×100とします。
①ROE ②ROAを計算してください。③ROEを株の値上がり率と同じだと言えますか?
解答と途中計算
①100÷500×100=20%。②100÷1,000×100=10%。③言えません。ROEは会社の利益と自己資本の関係で、株価を使っていません。
問2:NOPATからROICへ
年間営業利益200万円、仮定税率30%、平均投下資本1,000万円。NOPAT=営業利益×(1−税率)、ROIC=NOPAT÷平均投下資本×100。その他の調整はなし。比較用WACCは8%と仮定します。
①NOPAT ②ROIC ③ROIC−WACCの差を求めてください。
解答と途中計算
①200×(1−0.30)=140万円。②140÷1,000×100=14%。③14%−8%=+6ポイント。税率30%は0.30として計算します。
問3:公式ROAの定義を読む
| 項目 | 値 |
|---|---|
| 年間純利益 | 40 |
| 年間事業利益 | 90 |
| 平均総資産 | 1,000 |
この会社の公式定義は「ROA=事業利益÷平均総資産×100」です。①公式ROA ②純利益ベースで計算した資産収益率を求め、違いを説明してください。
解答と理由
①90÷1,000×100=9%。②40÷1,000×100=4%。分母は同じでも分子が違います。どちらかの計算ミスではなく、定義の違いです。
9. まとめ・出典
- ROEは株主のお金、ROAは資産全体、ROICは事業資本の効率。
- どの利益を割っているか、平均残高を使っているかを確認する。
- ROA・ROICは定義に幅があり、同じ名前だけで比較しない。
- 高い数字には、自己資本が薄いなど別の理由もある。
- ROICとWACCの差は「ポイント」で表す。
- 動画:おとなのファイナンス 第4回。既存図:提供された第4回PPTXのスライド3・4・5。
- 企業実例:三井不動産公式・業績推移、2026年3月期決算補足資料。別定義の例:ファーストリテイリング公式・ROE/ROA。確認日:2026年9月13日。
- 3指標の基本計算、A社・B社、税率・WACC、練習問題は学習用の架空例・仮定値。企業の予想や投資推奨ではありません。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。