
利益とキャッシュは
なぜ違うのか
売れたのに入金されていない。現金を払ったのに、まだ費用ではない。身近な3つの時間差から、利益と現金の違いを学びます。
売掛金・在庫・減価償却が、利益と現金をどうずらすか説明し、簡単な営業CFを計算する。
動画で学ぶ
撮影済みの第3回「利益とキャッシュの違い」です。図と文章を見比べながら復習できます。
元資料の設備投資図は単位がそろっておらず、企業実例にも年度・数値の不整合があるため、この記事では正しい単位の図と公式資料で確認した実例に置き換えています。
この講義で考えること
商品を売って利益を計上しても、代金がまだ入金されていなければ支払いには使えません。利益と現金のずれを理解する入口は、この時間差です。売掛金、在庫、設備投資の順に現金の行き先を追い、最後に利益から営業CFへつながる理由を説明します。
1. 黒字でも払えない?
たとえば、ある月に商品を100万円売り、費用が90万円かかった会社。PL上の利益は10万円で黒字です。ところが、お客さんからの入金は翌月。今日の手元現金は5万円、今日払う請求書は20万円だったらどうでしょう。
売上100
費用90
利益+10
現金残高5
今日の支払い20
不足額15
利益があっても、現金15万円が足りません。入金を早める、支払期限を相談する、資金を調達するなどの手当てができなければ、支払いが止まるおそれがあります。これが「黒字でも資金繰りが苦しくなる」仕組みです。現金不足が出た瞬間に必ず倒産する、という意味ではありません。
利益は「その期間の成果」。現金は「実際に支払いに使えるお金」。両方を見ます。
本文の月間利益10万円とは別に、今日使える現金5万円と支払20万円を比べます。
2. 売った日と入金日は違う
商品を先に渡し、お金はあとで受け取る取引を掛け売りといいます。お客さんに100万円の商品を引き渡し、売上の条件を満たした日には、売上100万円を計上します。ただし、現金が入るのは来月です。
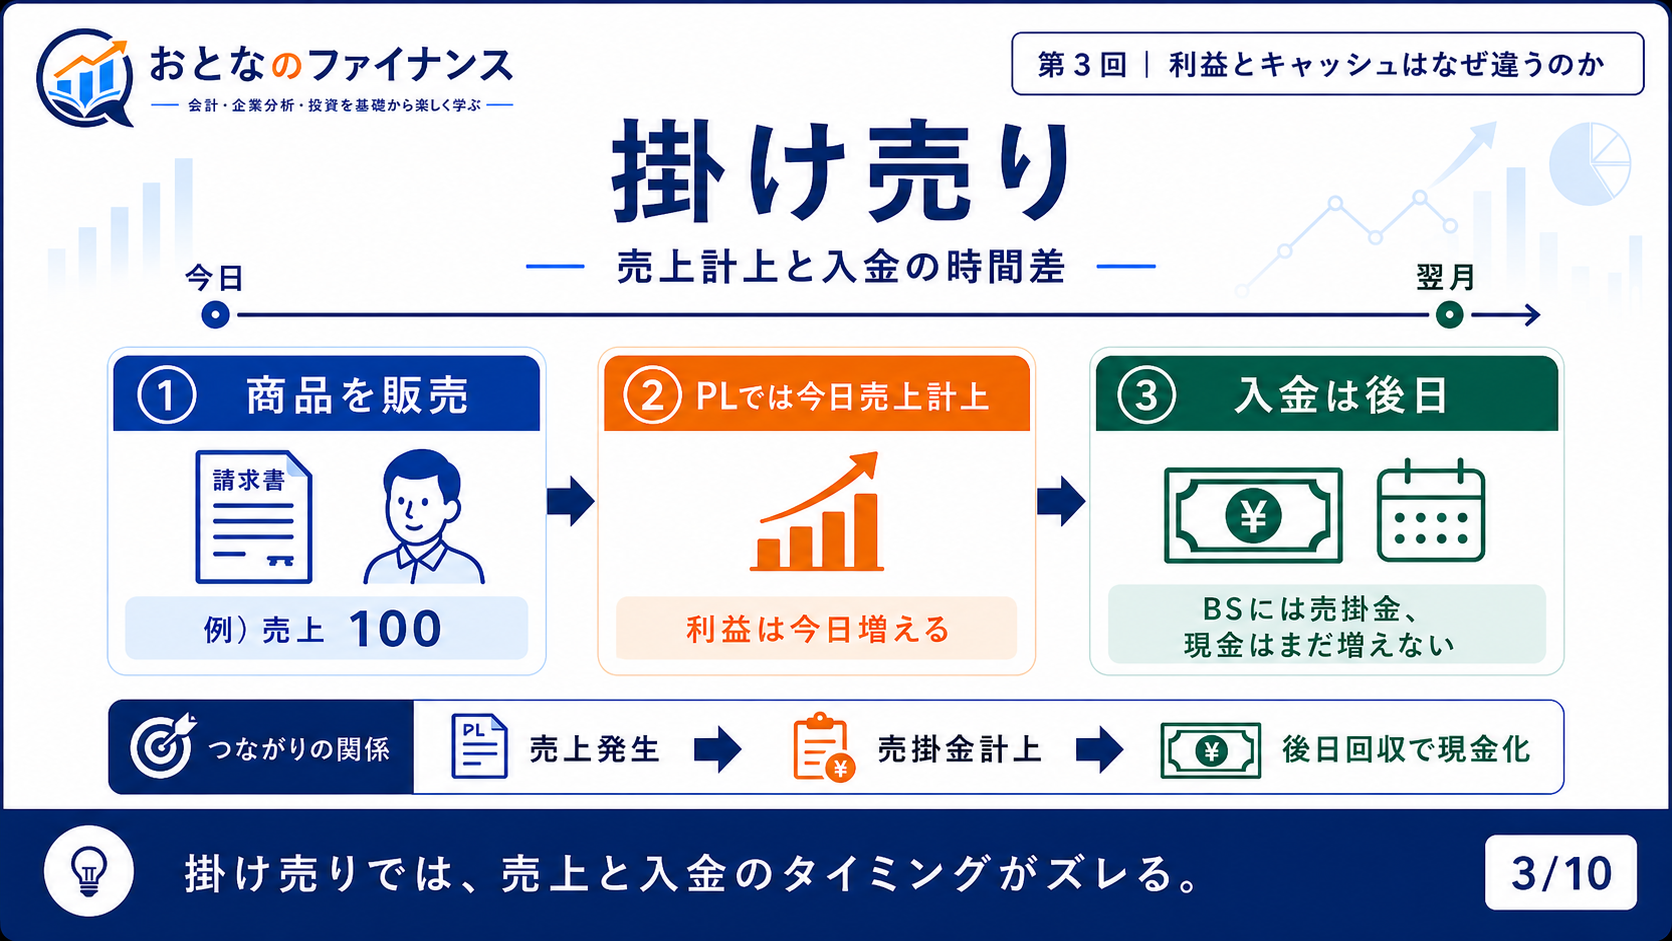
PL:売上+100万円
BS:売掛金+100万円
現金:入金なし
売掛金が残る。
「受け取る権利」はあるが、今日の支払いには使えない。
BS:売掛金−100万円
現金:+100万円
PL:同じ売上を再計上しない
翌月に入金されたからといって、もう一度売上100万円を計上したら二重計上です。入金日は、売掛金が現金に変わる日と考えます。
3. 在庫に変わった現金
商品を100万円で現金仕入れしました。でも、その商品はまだ店の棚にあります。この時点では、現金が100万円減る一方で、在庫(棚卸資産)が100万円増えます。仕入れた全額をすぐに売上原価とするのではなく、原則として売れた分が費用になります。
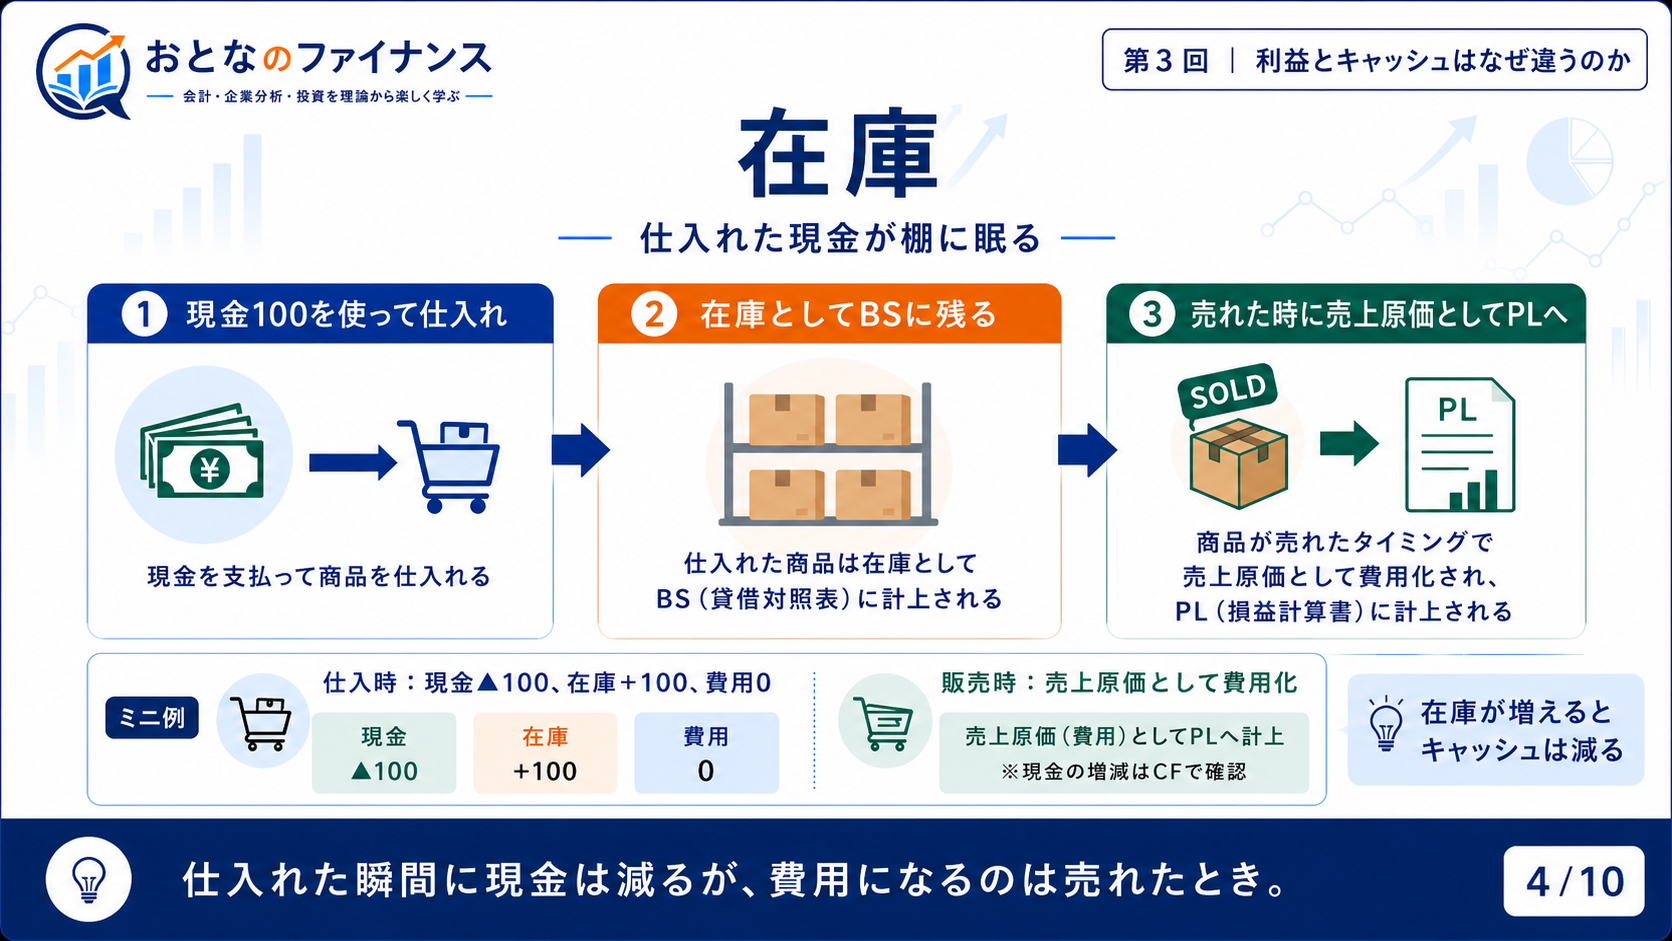
そのうち仕入額60万円分を売れば、売上原価は60万円、残りの在庫は40万円です。売上は「いくらで売ったか」、売上原価は「売れた商品の仕入額」。別々に決まります。
在庫が増えた=必ず同額の現金が減った、ではありません。代金をまだ払っていない場合もあります。現金への影響は、仕入先への未払い分も合わせて確認します。
4. 設備投資と減価償却
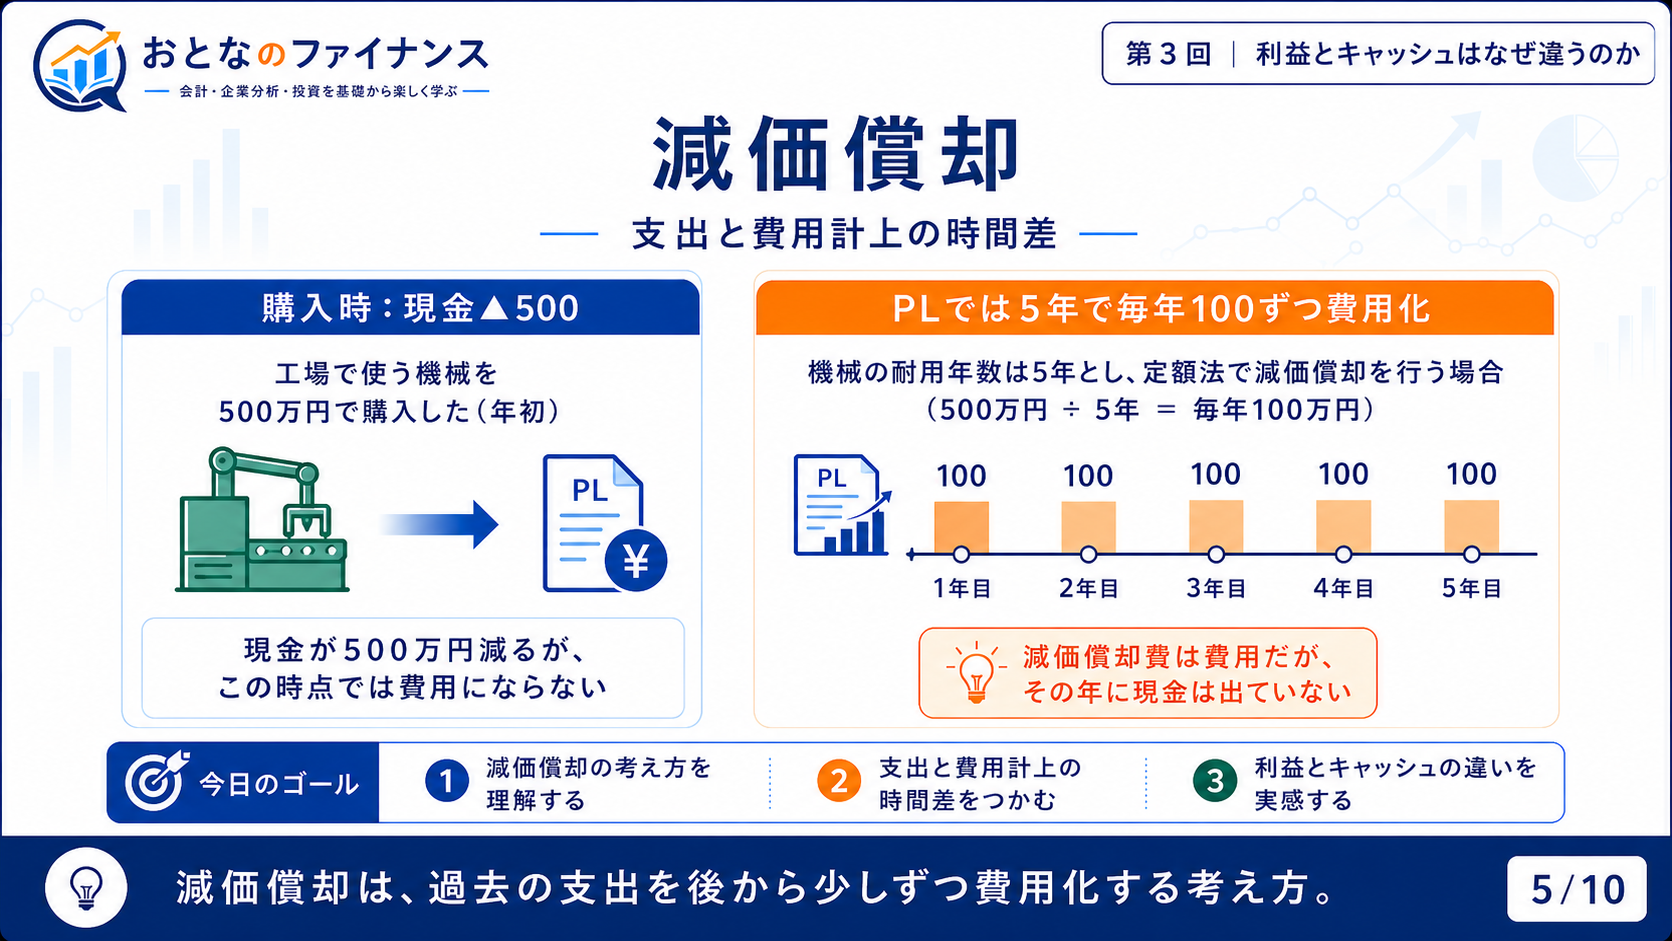
5年間使う機械を、年初に500万円で現金購入しました。購入代金の支払いは、買った年に一度です。しかし、機械の費用は使う期間に分けて計上します。ここでは、残存価額0・定額法・1年目から1年間使う前提で、減価償却費を毎年100万円とします。
| 項目 | 1年目 | 2年目 | 3年目 | 4年目 | 5年目 |
|---|---|---|---|---|---|
| 購入時の現金支出 | 500 | 0 | 0 | 0 | 0 |
| PLの減価償却費 | 100 | 100 | 100 | 100 | 100 |
| 年末の機械の帳簿価額 | 400 | 300 | 200 | 100 | 0 |
機械の購入代金を払った。
5年に分けて、利益から引く。
利益から始める計算では、現金を伴わない償却費を足し戻す。
足し戻しは、お金を生み出す魔法ではありません。利益の計算では100万円を費用として引いていたので、現金ベースに戻すときにその100万円を戻します。購入代金500万円は投資CFに出ており、なくなったことにはしません。
5. 運転資本と営業CF
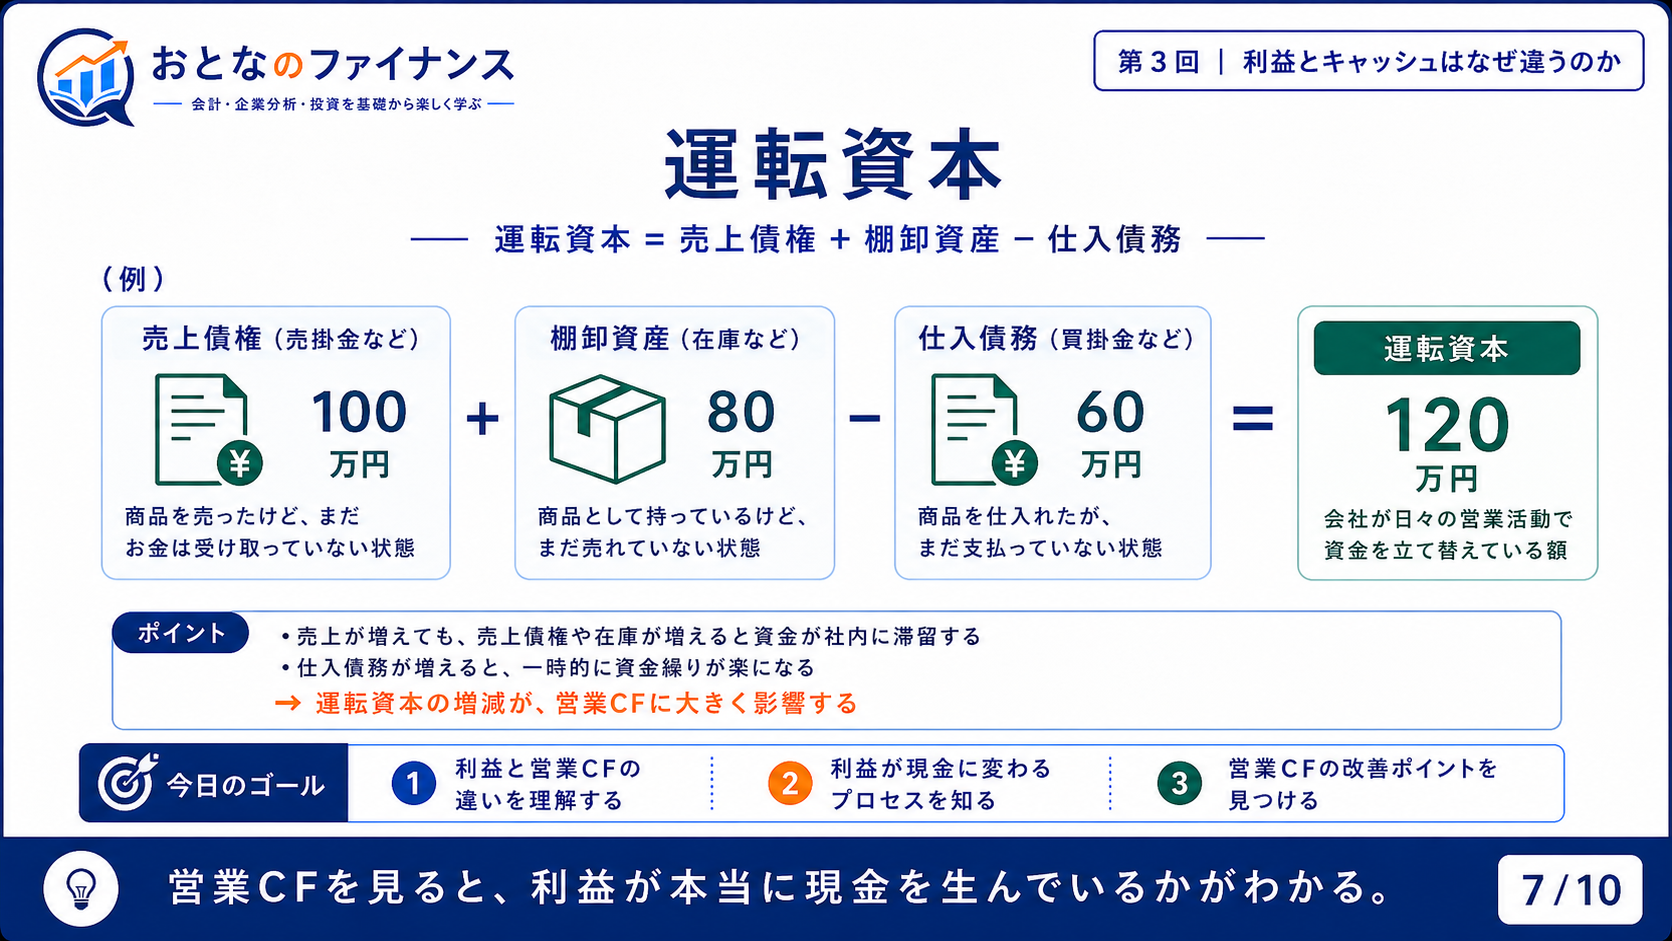
売掛金や在庫には、商売を回すためのお金が留まります。一方、仕入代金をあとで払う買掛金は、仕入先に一時的に資金を支えてもらう形です。この回では、営業用の運転資本を「売上債権+在庫−仕入債務」として整理します。運転資本には別の定義もあります。
利益100万円が、営業CF85万円になるまで
以下は架空例・万円です。当期純利益100、減価償却費20、売掛金が30増加、在庫が15増加、買掛金が10増加。税費用と納税のずれ、利息、その他の調整、評価損・為替・買収の影響はないとします。
100+20−30−15+10=85万円。運転資本は30+15−10=35万円増えたので、現金を35万円押し下げています。買掛金の増加は一時的に現金を残しますが、支払義務が消えるわけではありません。
間接法の考え方として、利益30に非資金費用を戻し、営業資産・負債の増減を調整します。その他の調整はないものとします。
6. 企業の利益と現金を並べる
実在企業では、三井不動産の2026年3月期を見ます。期間は2025年4月1日〜2026年3月31日、連結・日本基準の実績。通期決算は2026年5月13日公表です。
出典:三井不動産公式・業績推移(通期)。億円表示、元資料は百万円。確認日:2026年9月13日。四半期ではなく通期同士で比較します。
| 項目 | 2025年3月期 | 2026年3月期 |
|---|---|---|
| 売上高(営業収益) | 26,253.63 | 27,097.47 |
| 親会社株主に帰属する純利益 | 2,487.99 | 2,786.84 |
| 営業CF | 5,992.52 | 1,452.70 |
| 投資CF | −3,219.70 | −1,790.14 |
| 財務CF | −2,693.67 | −591.18 |
前年差+298.85億円
方向増加
前年差−4,539.82億円
方向減少
ここで読み取れる事実は、利益と営業CFが逆方向に動いたことです。「利益が増えたから、現金も同じだけ増えた」とは言えません。ただし、この一覧だけでは減少理由を一つに決められません。売上債権、販売用不動産、税金の支払いなどの内訳をCF計算書で確認する必要があります。
営業CF1,452.70億円は、年末の現金残高ではありません。年末現金を求めるには、年初残高に営業・投資・財務CFと為替換算等を加えます。上の表だけで年末残高を計算する問題は出しません。
元資料の数値(百万円)
2025年3月期:営業収益2,625,363/親会社純利益248,799/営業CF599,252/投資CF−321,970/財務CF−269,367。2026年3月期:営業収益2,709,747/親会社純利益278,684/営業CF145,270/投資CF−179,014/財務CF−59,118。
本文の2025年3月期・2026年3月期の連結通期を、同じ期間同士で比べます。
7. 練習問題
必要な数字と前提は、各問に載せています。架空例です。
問1:売った月と、回収した月
4月に商品を100万円で引き渡し、売上条件を満たしました。売れた商品の原価は60万円、他の費用・税金は0。販売代金100万円は5月に全額回収します。4月にはその販売代金の入金はありません。
①4月の利益はいくら? ②4月末に残る売掛金はいくら? ③5月の回収で、同じ売上をもう一度計上しますか?
解答と理由
①100−60=40万円。②100万円。③計上しません。5月は売掛金100万円が減り、現金100万円が増えます。4月の利益40万円と4月の入金0円は両立します。
問2:減価償却は追加の支払い?
年初に機械を300万円で現金購入し、その日から使用。3年間・残存価額0・定額法で毎年均等に費用化します。購入以外の支出、売却・評価損はありません。
①毎年の減価償却費 ②1年目の購入代金支出 ③2年目に償却費を計上するときの追加支出を答えてください。
解答と途中計算
①300÷3=100万円。②300万円(投資CFは−300万円)。③0円。2年目は費用100万円を計上しますが、機械代金をもう一度払うわけではありません。
問3:利益を営業CFに直す
| 項目 | 万円 | 営業CFへの扱い |
|---|---|---|
| 当期純利益 | 80 | 出発点 |
| 減価償却費 | 10 | 足す |
| 売掛金の増加 | 20 | 引く |
| 在庫の増加 | 5 | 引く |
| 買掛金の増加 | 8 | 足す |
税金・利息などその他の調整は0、評価・為替・買収の影響もないとします。営業CFを計算してください。
解答と途中計算
80+10−20−5+8=73万円です。償却費10万円を戻し、運転資本の増加20+5−8=17万円を引きます。80+10−17=73でも同じです。
8. まとめ・出典
- 売上を計上しても、代金の入金はあとになる場合がある。
- 商品を仕入れる支出と、売れた商品の費用はタイミングが違う。
- 設備代金は購入時に払い、減価償却費は使う期間に配分する。
- 売掛金・在庫・買掛金の増減は、営業CFを左右する。
- 利益・営業CF・現金残高は、それぞれ違う数字。
- 動画:おとなのファイナンス 第3回。既存図:提供された第3回PPTXのスライド3・4・5・7。単位が混在する設備投資スライドと不整合のある企業スライドは掲載していません。
- 企業実例:三井不動産公式・業績推移(通期)、2026年3月期決算補足資料(2026年5月13日)。確認日:2026年9月13日。
- 商売・機械・営業CF計算と練習問題は、前提を絞った学習用の架空例です。投資推奨ではありません。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。