
売上・費用・利益の
基本構造
「売上が大きい」と「もうかっている」は違う。売上から何を引いて、どの利益が残るのか。PLを上から順にたどります。
粗利・営業利益・経常利益・純利益の違いを説明し、利益率を自分で計算できるようになる。
動画で学ぶ
撮影済みの第2回「売上・費用・利益の基本構造」です。記事は、動画の図を見ながら復習できるように整理しています。
動画内の企業実例には年度・数値の不整合があるため、このページでは公式資料で確認した2025年8月期の数値に差し替えています。一般の仕組みを説明するスライドは元の素材を使用しています。
この講義で考えること
売上が増えたのに、利益が減るのはなぜでしょうか。売上からどの費用を差し引くかを順番に追うと、利益が減った場所を絞れます。商品の採算から会社全体の採算へ視野を広げ、金額だけでなく売上に対する割合でも比較していきます。
1. PLを一枚の地図にする
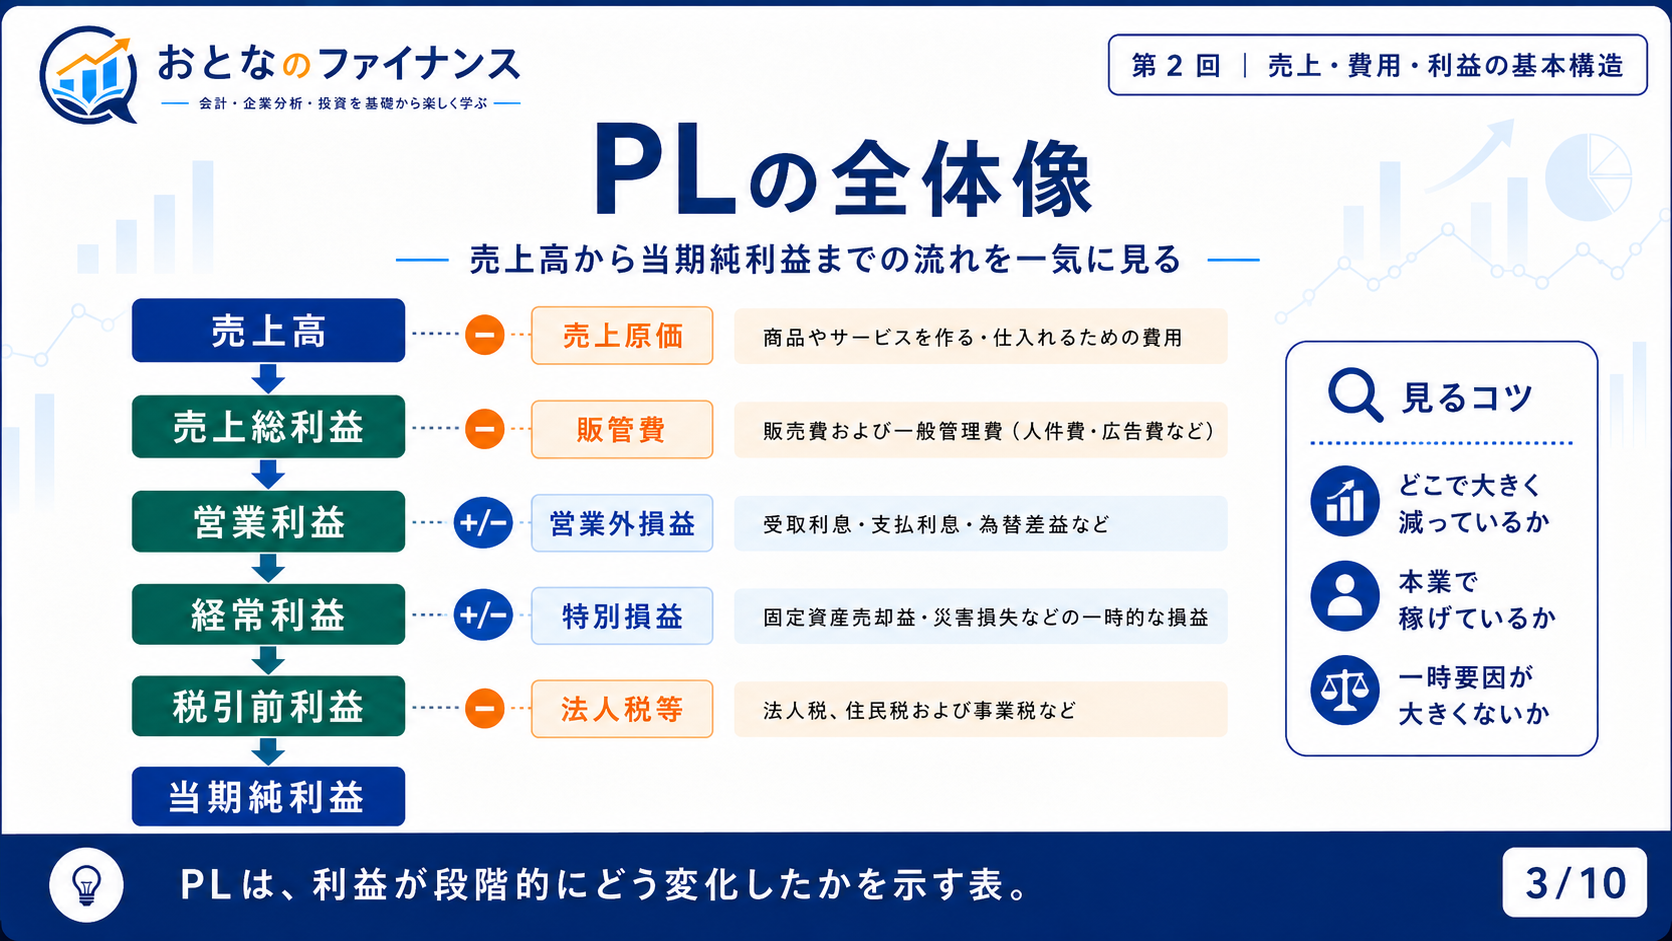
PL(損益計算書)は、ある期間にどれだけ売り、どれだけ費用がかかり、利益がいくら残ったかを示す表です。「利益」と呼ばれるものが途中に何度も登場しますが、全部を足すわけではありません。同じ売上から、引く費用の範囲を広げた途中結果です。
小さな雑貨店で、最後までつないでみる
以下は学習用の架空例(1年間・単位:万円)です。単体の会社として、非支配株主は考えません。利益の段階を省略せずに並べます。
| 項目 | 万円 | 何を表す? |
|---|---|---|
| 売上高 | 100 | お客さんに売った金額 |
| 売上原価 | 60 | 売れた商品の仕入れコスト |
| 売上総利益(粗利) | 40 | 100 − 60 |
| 販管費 | 25 | 販売・管理の費用 |
| 営業利益 | 15 | 40 − 25 |
| 営業外収益 | 3 | 受取利息など |
| 営業外費用 | 1 | 支払利息など |
| 経常利益 | 17 | 15 + 3 − 1 |
| 特別利益 | 1 | 使っていた設備の売却益 |
| 特別損失 | 0 | この例では発生なし |
| 税引前利益 | 18 | 17 + 1 − 0 |
| 法人税等 | 6 | 利益に対する税金等 |
| 当期純利益 | 12 | 18 − 6 |
粗利40・営業利益15・純利益12を足して「利益67」とはしません。残る利益は段階ごとに40 → 15 → 17 → 18 → 12と変わっています。
売上100を得るために商品の原価60と、販売・管理の費用25がかかった例です。段差の高さが利益を減らす費用を表します。
2. 商品の採算と粗利
60円で仕入れた商品を100円で売ると、商品そのものから40円が残ります。これが売上総利益(粗利)です。まだお店の家賃や広告費を払う前なので、40円すべてを自由に使えるわけではありません。
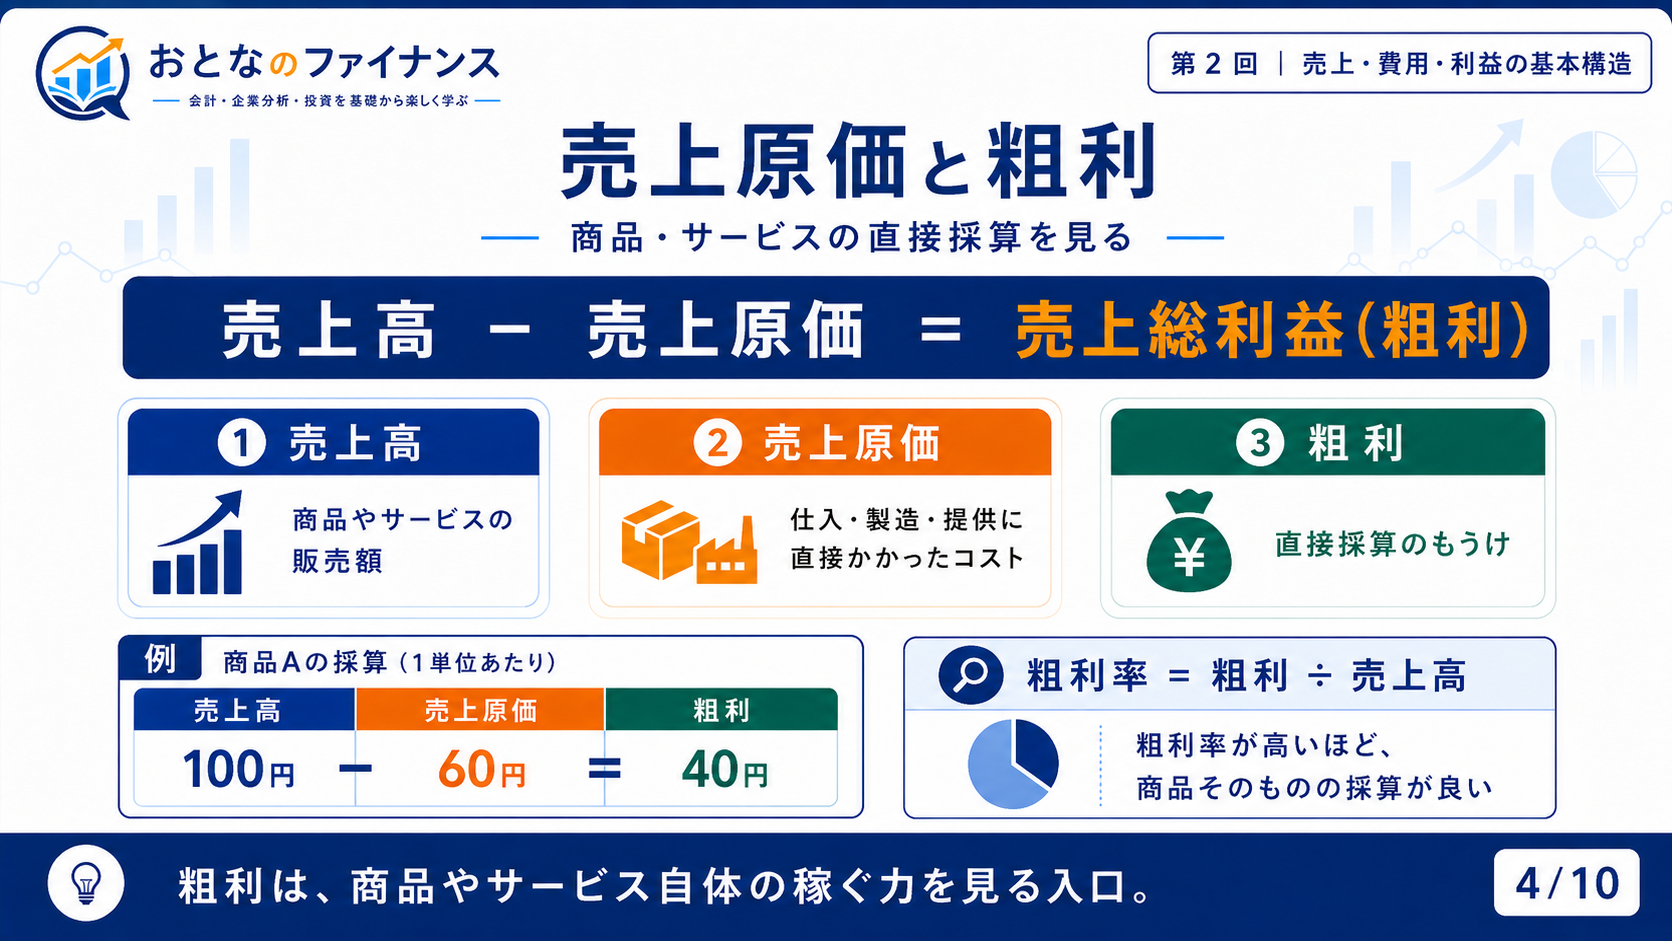
40 ÷ 100 × 100 = 40%「売上100円のうち、原価を引いて40円残る」と読みます。40円÷原価60円ではありません。
原価には、仕入代だけでなく製造にかかる人件費などが入る場合があります。「人件費だから全部販管費」ではなく、何のための費用かで考えます。まだ売れていない商品の仕入れは、原則としてまず在庫になり、売れた分が売上原価になります。この時間差は次回扱います。
3. 販管費と営業利益
お店を運営するには、販売スタッフの給料、広告、お店の家賃、本社の管理費などもかかります。これらが販売費及び一般管理費(販管費)です。粗利から販管費を引くと、営業利益になります。
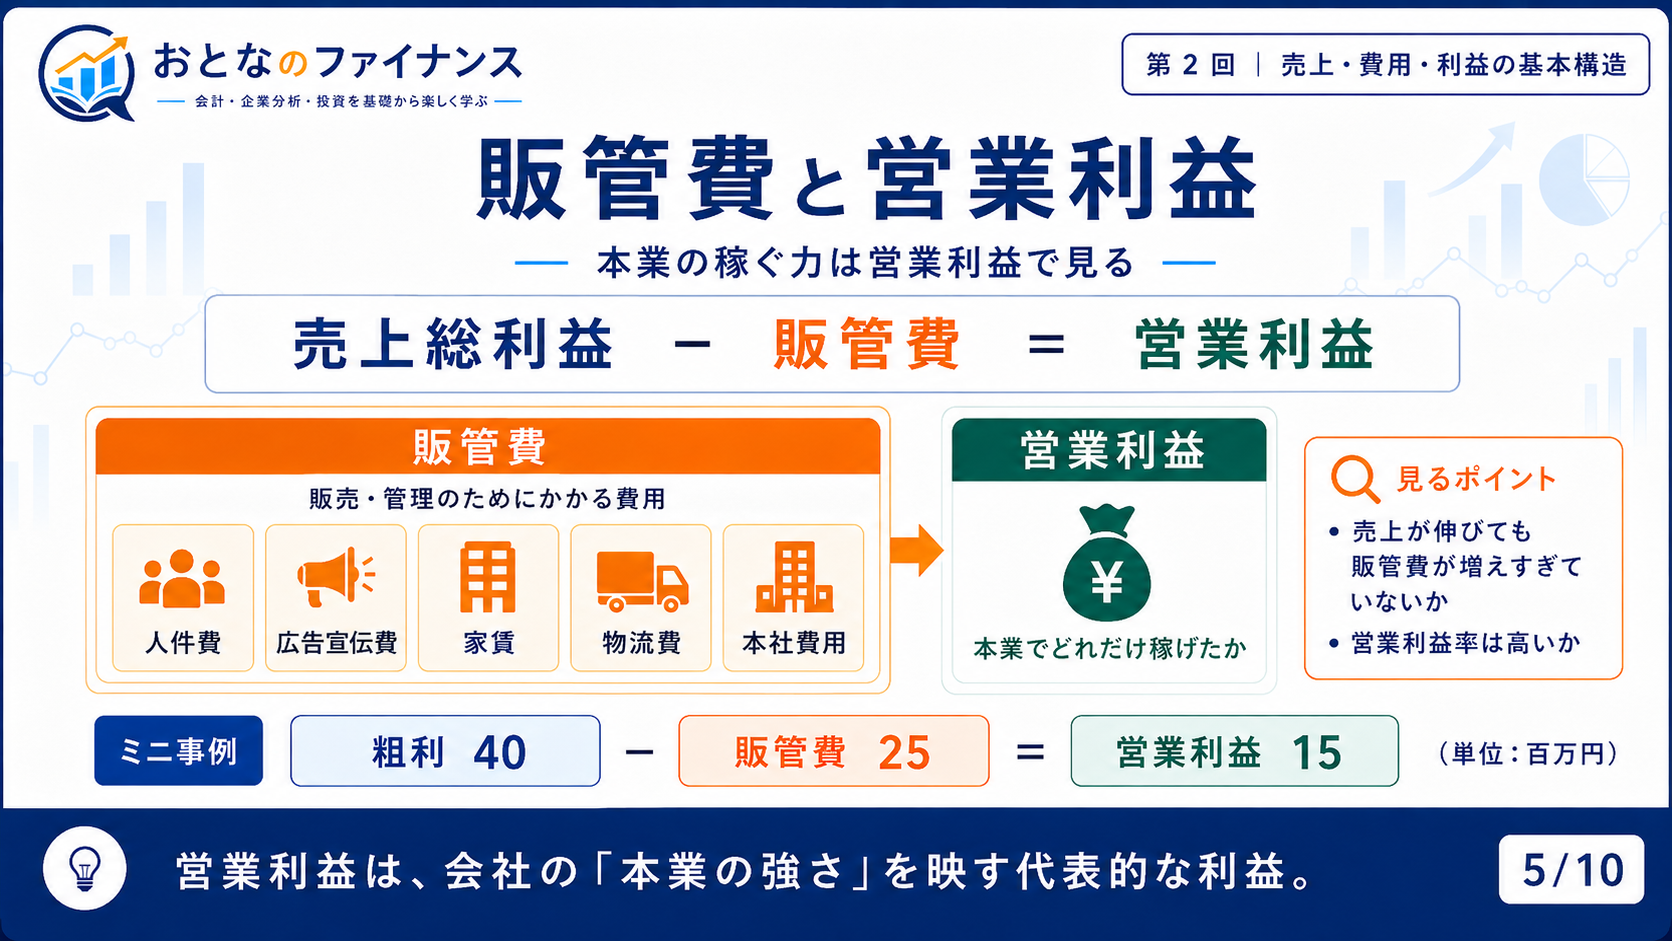
60万円販管費
25万円営業利益
15万円
粗利40万円があっても、販管費が45万円なら営業利益は−5万円です。商品に利益が乗っていることと、お店全体が黒字であることは別です。営業利益率も15 ÷ 100 × 100=15%と、売上に対して計算します。
4. 経常利益から純利益へ
営業利益が分かったら、その下を読みます。日本基準の一般的なPLでは、利息などの営業外損益を加減して経常利益、特別損益を加減して税引前利益、税金等を引いて当期純利益となります。
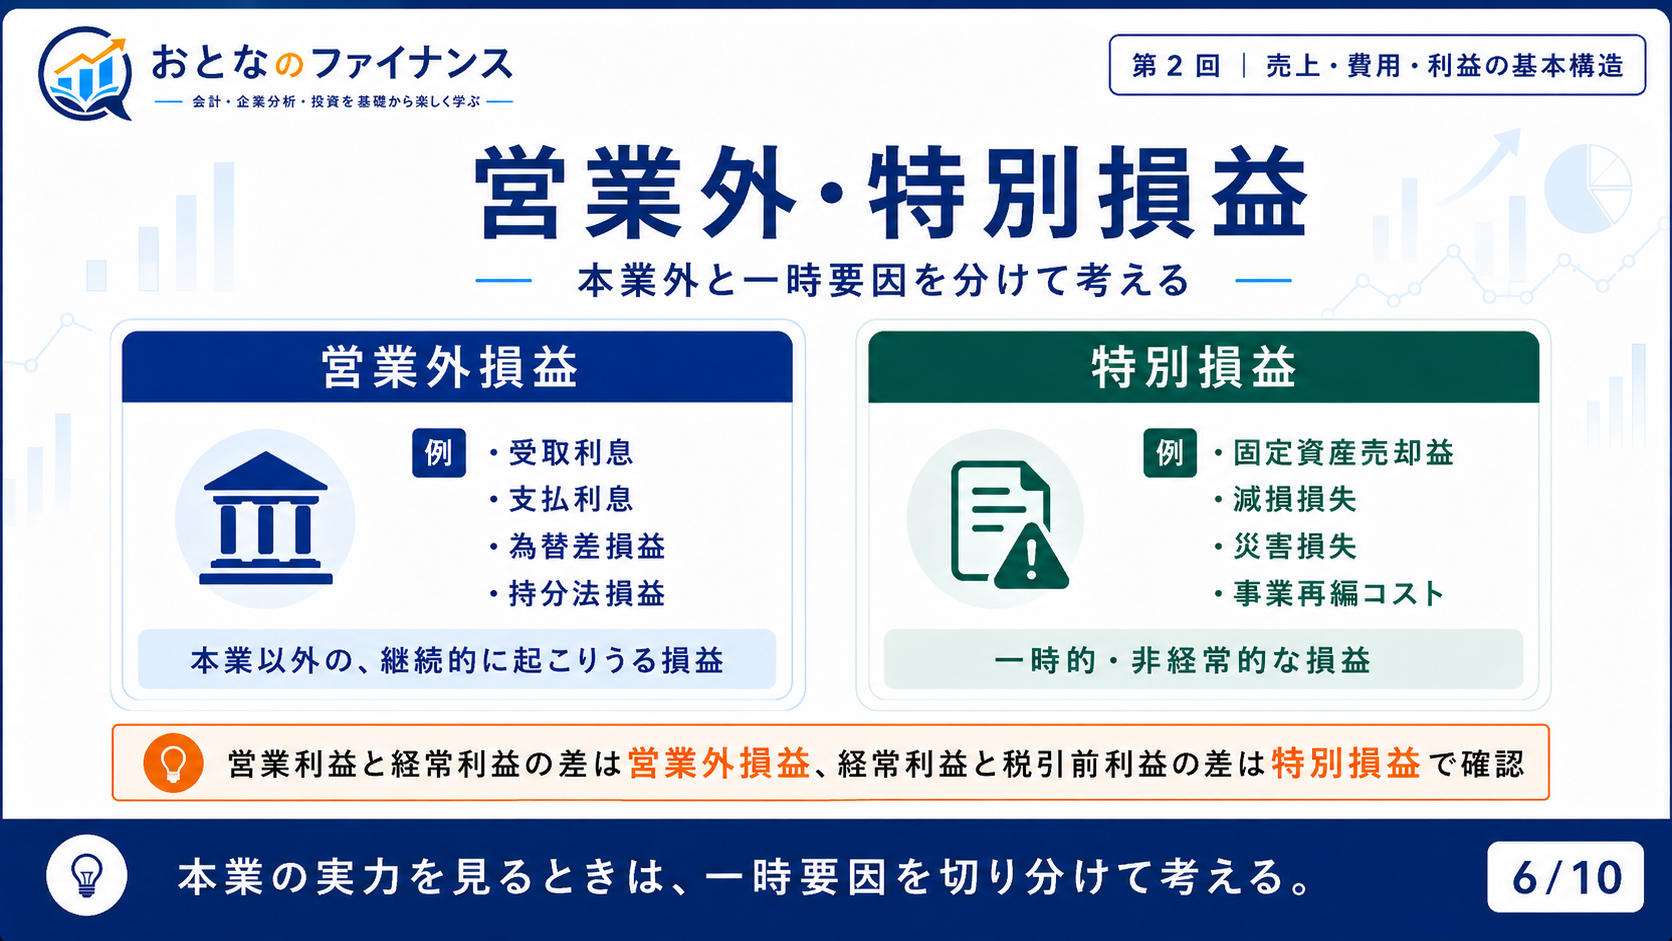
営業利益と経常利益の差は、利息だけではない
雑貨店では、営業外収益3万円と営業外費用1万円があるので、経常利益は15+3−1=17万円です。営業利益との差2万円は、収益と費用を両方見て説明します。「差額が支払利息」とは言えません。
純利益は会社の最終的な成果ですが、現金残高ではありません。また連結決算では、子会社の他の株主に属する利益も含まれます。「親会社の株主に帰属する利益」と会社グループ全体の利益は区別します。
5. 利益率で比較する
売上1,000万円・営業利益100万円のA店と、売上200万円・営業利益30万円のB店を比べます。利益の金額はA店が大きいですが、営業利益率はA店10%、B店15%。売上100円あたりに残る本業の利益は、B店が多いと分かります。
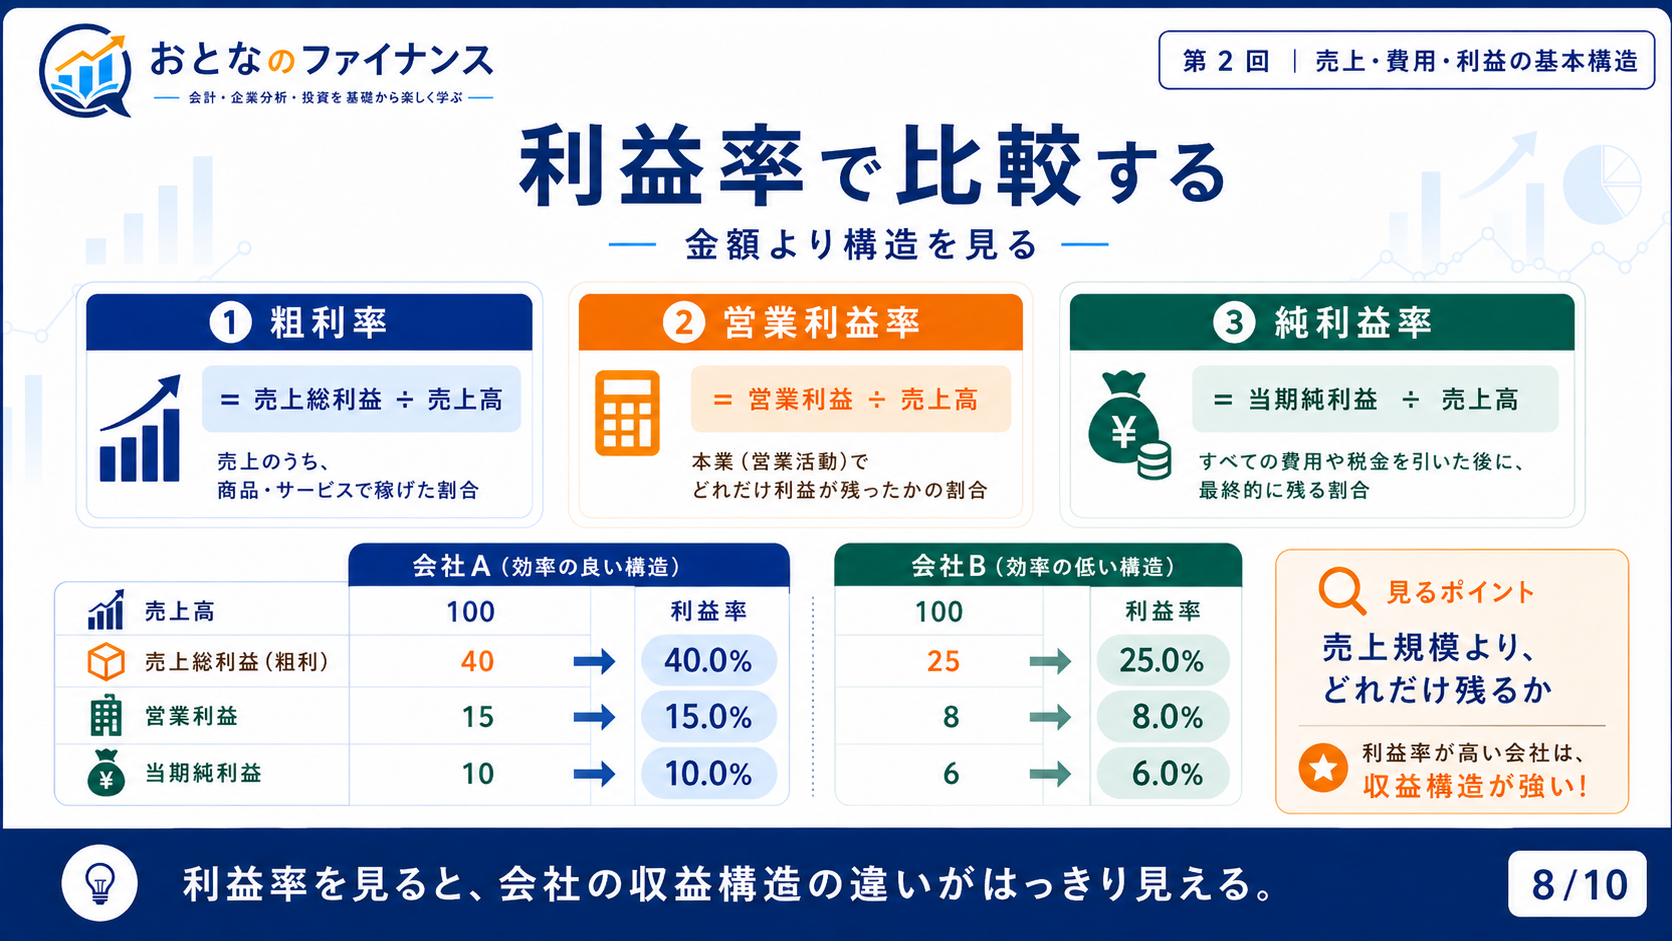
利益率が高い=必ず良い投資先、ではありません。業種、成長に向けた支出、借入、継続性なども違います。まずは同じ会社の前年や、似た事業の会社と比べるのが出発点です。
6. ユニクロの会社を読む
ユニクロなどを運営するファーストリテイリングを見ます。以下は2025年8月期・1年間の連結実績・IFRSです。通期の全体像を学ぶための例で、2026年の四半期実績や予想ではありません。
対象:2024年9月1日〜2025年8月31日。通期決算公表:2025年10月9日。確認:2026年9月13日。出典:公式の連結PL。元の百万円を100で割り、億円・小数第2位で表示。
| 項目 | 億円 | やさしく読むと |
|---|---|---|
| 売上収益 | 34,005.39 | グループ全体の販売額 |
| 売上原価 | 15,716.81 | 売れた商品の原価 |
| 売上総利益 | 18,288.58 | 商品から残った利益 |
| 販管費 | 12,777.01 | 販売・管理にかかる費用 |
| その他収益 | 194.91 | 営業利益に加える項目 |
| その他費用 | 80.87 | 営業利益から引く項目 |
| 持分法による投資利益 | 17.04 | 関連会社等からの利益 |
| 営業利益 | 5,642.65 | 上の営業項目を経た利益 |
| 金融収益 | 991.43 | 受取利息・為替差益等 |
| 金融費用 | 128.34 | 支払利息等 |
| 税引前利益 | 6,505.74 | 金融項目を加減した利益 |
| 法人所得税費用 | 1,914.21 | 税金の費用 |
| 当期利益(全体) | 4,591.53 | グループ全体の最終利益 |
| うち親会社の所有者 | 4,330.09 | 親会社の株主に属する分 |
| うち非支配持分 | 261.43 | 子会社の他の株主の分 |
元資料の表示値には切捨てによる差があります。例えば帰属内訳の合計は4,591.52億円となり全体と0.01億円差があります。合計値を勝手に調整していません。
18,288.58 ÷ 34,005.39
5,642.65 ÷ 34,005.39
4,330.09 ÷ 34,005.39
売上100円に置き換えると、粗利は約53.8円、営業利益は約16.6円、親会社の株主に属する最終利益は約12.7円です。商品から残った粗利の多くを、店舗運営や人件費などの販管費に使っていることが分かります。
さっきのPLと表示が違うのはなぜ?
この会社はIFRSなので「経常利益」「特別損益」の段を設けていません。粗利−販管費だけでなく、その他収益・費用や持分法利益も営業利益に含まれています。日本基準の型に無理やり当てはめず、実際の項目をたどります。
元資料の数値を見る(百万円)
売上3,400,539/原価1,571,681/粗利1,828,858/販管費1,277,701/その他収益19,491/その他費用8,087/持分法利益1,704/営業利益564,265/金融収益99,143/金融費用12,834/税引前650,574/税費用191,421/当期利益459,153/親会社433,009/非支配26,143。
ファーストリテイリング2025年8月期の本文の公式数値を、売上100円当たりへ換算します。
7. 練習問題
必要な情報は、各問題の中にすべて載せています。本文まで戻らずに解けます。いずれも学習用の架空例です。
問1:利益を最後まで求める
| 項目 | 万円 |
|---|---|
| 売上/原価/販管費 | 200/120/50 |
| 営業外収益/営業外費用 | 2/5 |
| 特別利益/特別損失 | 4/1 |
| 法人税等 | 9 |
①粗利 ②営業利益 ③経常利益 ④税引前利益 ⑤純利益を計算してください。上から、原価・販管費を引き、収益は足し、費用・損失・税金は引きます。
解答と途中計算
①200−120=80万円。②80−50=30万円。③30+2−5=27万円。④27+4−1=30万円。⑤30−9=21万円。
問2:差額はすべて支払利息?
| 項目 | 万円 |
|---|---|
| 営業利益 | 30 |
| 受取利息(営業外収益) | 2 |
| 支払利息(営業外費用) | 4 |
| その他営業外費用 | 1 |
| 経常利益 | 27 |
営業利益と経常利益の差3万円を、そのまま支払利息とみなせますか? 表の内訳で説明してください。
解答と理由
みなせません。支払利息は4万円です。30+2−4−1=27。差3万円には、受取利息+2とその他費用−1も含まれています。
問3:規模と利益率を分ける
| 項目 | A店 | B店 |
|---|---|---|
| 売上 | 1,000 | 200 |
| 営業利益 | 100 | 30 |
営業利益率=営業利益÷売上×100です。①利益の金額が大きい店 ②営業利益率が高い店はどちらですか?
解答と途中計算
①A店(100万円>30万円)。②B店。A店100÷1,000=10%、B店30÷200=15%。規模と効率は違う比較です。
8. まとめ・出典
- 粗利は、売上から売れた商品の原価を引いた利益。
- 営業利益は、販売・管理など営業活動の費用も経た利益。
- 経常利益・純利益まで、下の項目もたどって読む。
- 利益率の分母は売上。同じ種類の利益で比べる。
- 会計基準で表示は変わる。利益と現金も同じではない。
このページの出典
- 講義動画:おとなのファイナンス 第2回。図:提供された第2回PPTXの既存スライド3・4・5・6・8。
- 企業実例:ファーストリテイリング公式・連結PL、2025年8月期決算資料(2025年10月9日)。確認日:2026年9月13日。
- 雑貨店、商品、A店・B店、練習問題は仕組みを学ぶための架空例。投資判断を勧める記事ではありません。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。