問1:同じ銀行の支店を分けたら?
| 口座 | 元本 |
|---|---|
| Z銀行・本店の普通預金 | 800 |
| Z銀行・支店の定期預金 | 500 |
両方とも同一人物の保護対象の一般預金。1人・1金融機関で合算し元本1,000万円まで保護とします。利息はこの問では数えません。
保護対象の元本はいくらで、超過元本はいくらですか?
答えと考え方を見る
合算元本1,300万円。保護対象の元本1,000万円、超過元本300万円です。2口座だから2,000万円までとはなりません。
 おとなのファイナンス
全編無料!当サイトの教材・動画は、すべて無料で学べます。
FP3級 · 第3章 / 第2回 全編無料
同じ「銀行に置くお金」でも、自由に引き出せるか、何が保護されるかは違います。預金の利息と税金、金融機関が破綻した場合の保護を、口座の具体例で確かめます。
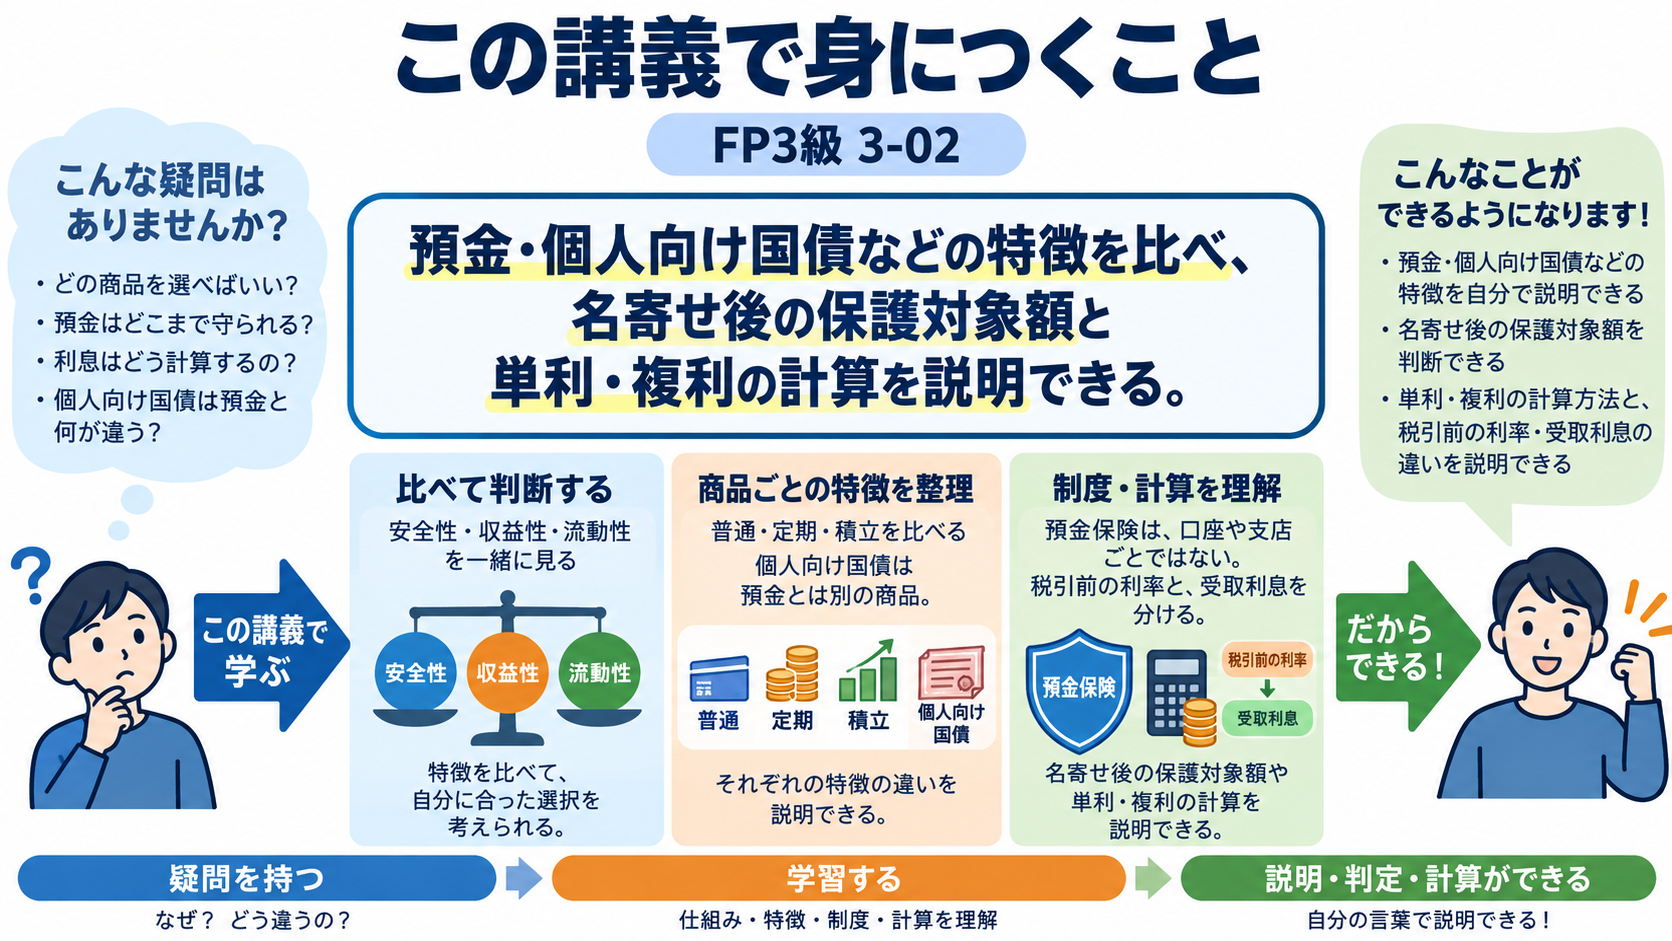
お金を預ける商品は、利率だけで選んでよいでしょうか。使いたいときに引き出せるか、どの範囲で保護されるか、税引後にいくら受け取れるかも重要です。普通預金・定期預金などをこの順で比べ、預金と個人向け国債の違いまで確認します。
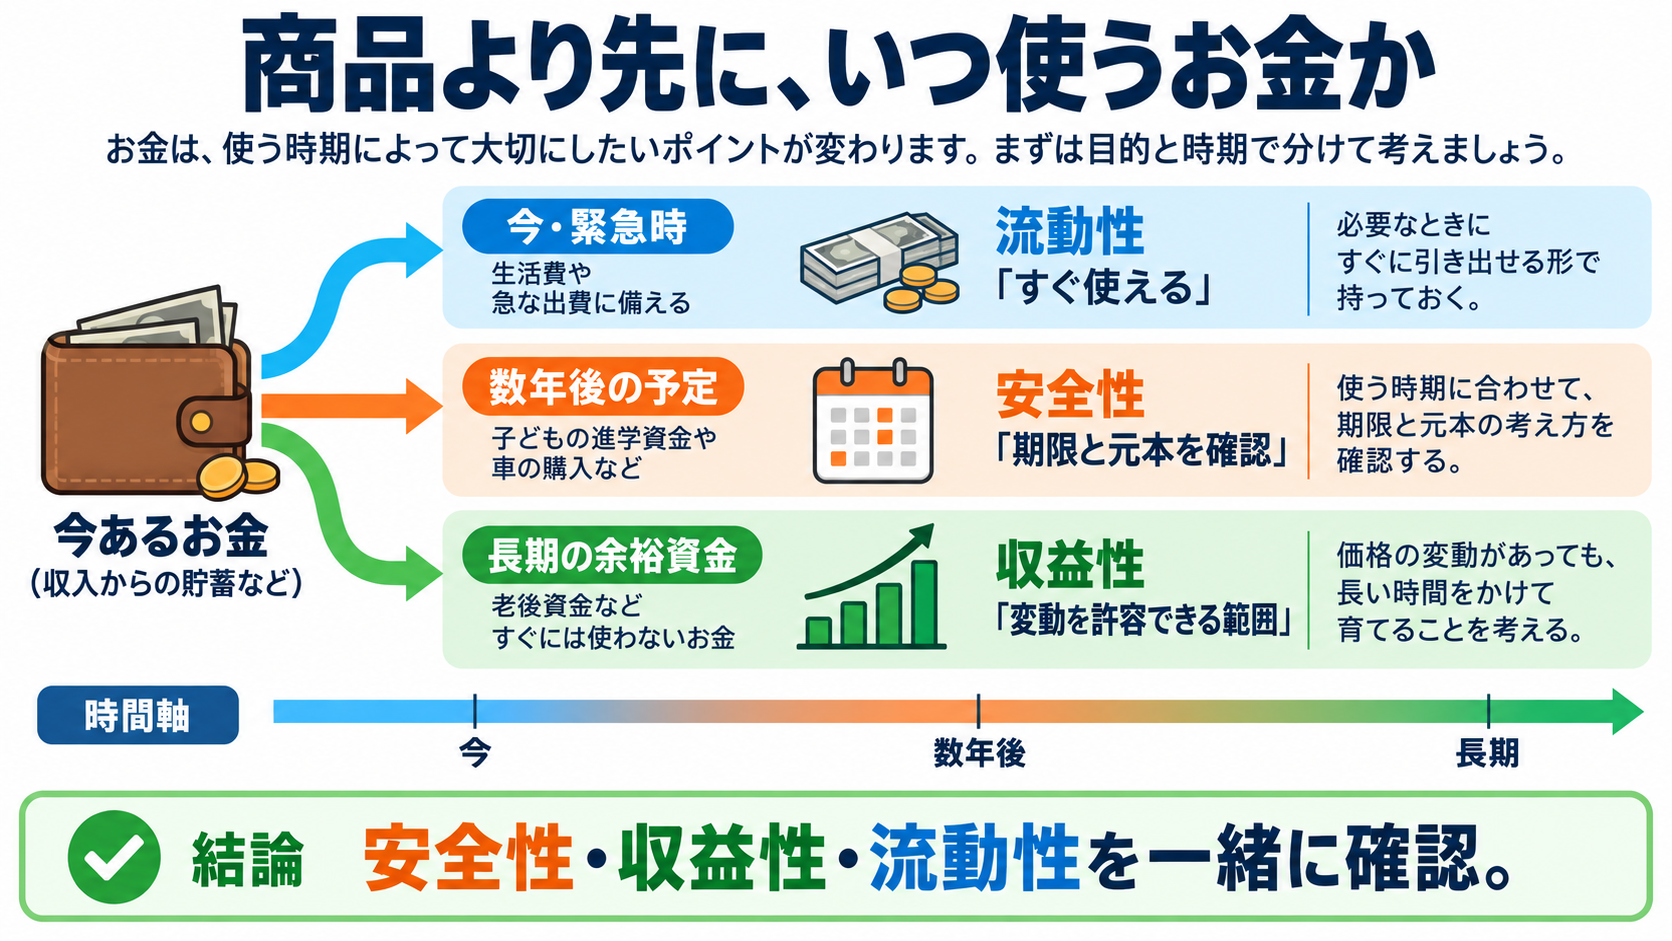
金融商品は、お金を置く・貸す・投資するための仕組みです。商品名の暗記より先に、何を比べるかを整理します。
| 軸 | 問い | 例 |
|---|---|---|
| 安全性 | 元本や支払がどれだけ確実か | 預金保険の対象か、信用リスクは何か |
| 収益性 | どれくらい利益を期待できるか | 税・費用を引いた後の利息や値上がり |
| 流動性 | 必要な時に現金化できるか | 引出日、中途解約、売却にかかる時間 |
利率だけを見て生活費まで動かすと、必要な日に使えないことがあります。すぐ使うお金、数年後に使うお金、長期で運用する余裕資金を分けるところから始めます。金利や利回りが高い理由も確認してください。
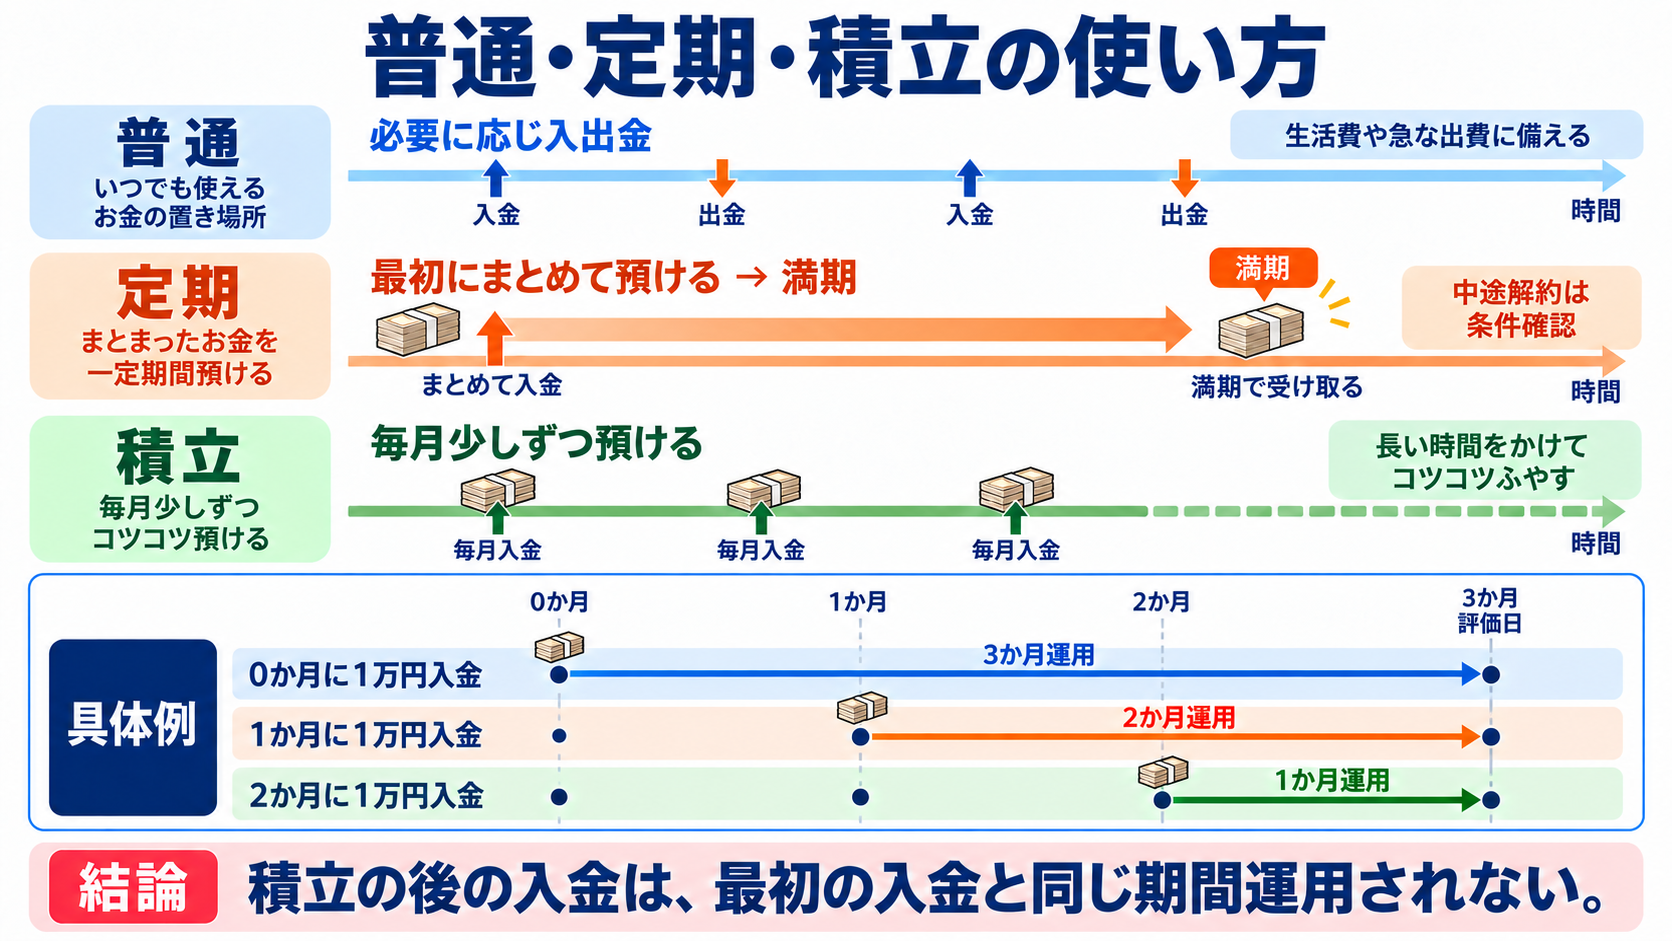
この3つの軸を、身近な預金に当てはめましょう。入金する時期と、引き出せる条件は商品で違います。
| 種類 | 使い方 | 確認点 |
|---|---|---|
| 普通預金 | 入出金や振込など日常の管理 | 通常は変動金利。手数料等も確認 |
| 定期預金 | 一定期間まとめて預ける | 金利は固定型等。中途解約で利率が変わることがある |
| 定期積金・積立型 | 定期的に一定額を積み立てる | 一括で全額を預ける利息計算とは違う |
| 外貨預金 | 外貨で預ける | 為替で円換算の元本割れ。日本の預金保険の対象外 |
「定期預金」と書いてあればどんな商品も同じ安全性、ではありません。仕組預金などは中途解約に制限があったり、条件によって払戻し通貨等が変わったりします。円建ての一般的な預金と、複雑な契約の商品を混同しないようにします。
積立の図は毎月1万円を3回払い、最初の入金から3か月後を評価日とした架空例です。最初の1万円は3か月、次は2か月、最後は1か月運用されます。3万円すべてを3か月運用した扱いにはできません。
預けた金融機関が破綻した場合には、どこまで保護されるでしょうか。元本保証の条件と、制度による保護を確認します。
| 区分 | 主な例・条件 | 保護 |
|---|---|---|
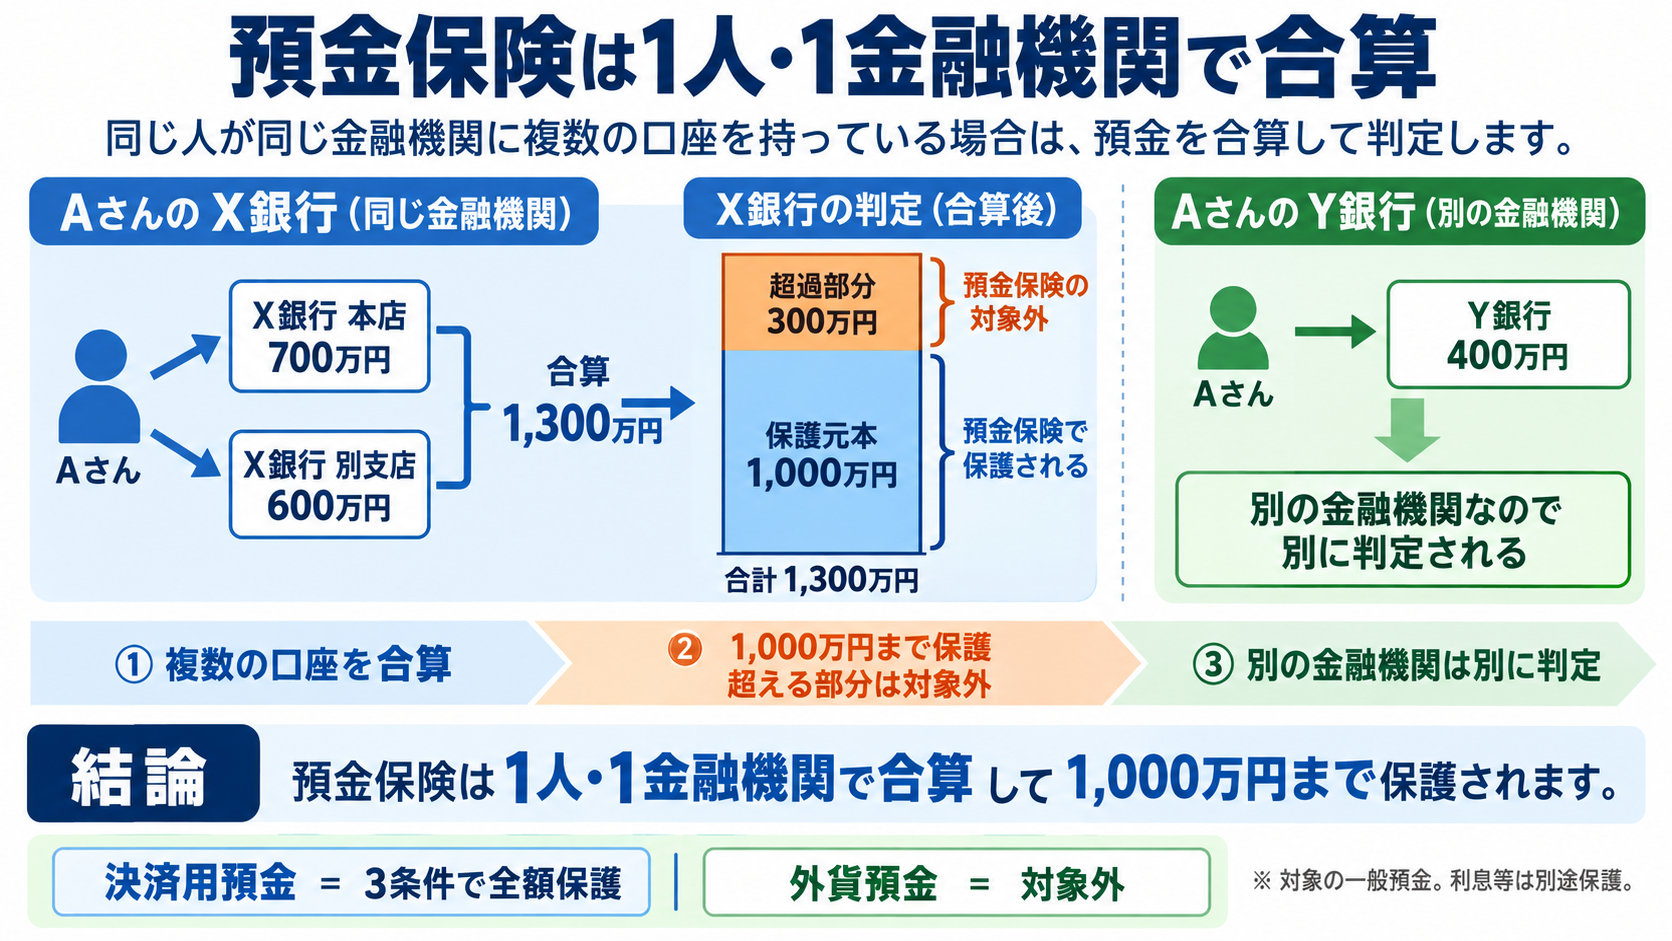
| 一般預金等 | 利息の付く普通預金・円定期預金等 | 1人・1金融機関で合算し元本1,000万円まで+破綻日までの利息等 |
| 決済用預金 | 無利息・要求払い・決済サービスの3条件を満たす預金 | 全額保護 |
| 保護対象外 | 外貨預金等 | この制度による保護なし |
複数の支店・口座でも、同じ金融機関の同じ人なら合算(名寄せ)します。一般預金の1,000万円超の部分は、破綻金融機関の財産の状況等に応じて支払われ、全額戻るとは限りません。別の金融機関なら別に判定します。農協等には別の貯金保険制度があります。
| 金融機関 | 口座 | 一般預金の元本 |
|---|---|---|
| X銀行・本店 | 普通預金 | 700 |
| X銀行・別支店 | 定期預金 | 600 |
| Y銀行 | 定期預金 | 400 |
X銀行の超過元本300万円の払戻しは別の扱いです。利息等の保護を足す前の元本だけを計算しています。
制度の確認:金融庁:預金保険制度
保護の仕組みが分かったら、実際に受け取る利息を計算します。税金を引く話と、利息を再運用する話を分けます。
通常の課税対象の預金で単利とします。非課税制度は使わず、税率20.315%を適用。税の端数処理・費用は省略します。
20.315%は所得税15%、復興特別所得税0.315%、住民税5%の合計です。利率1%がそのまま手取りの利回りになるわけではありません。
| 方式 | 1年後 | 2年後 |
|---|---|---|
| 単利:当初元金だけに利息 | 102万円 | 104万円 |
| 年1回複利:利息も次年の元金へ | 102万円 | 104.04万円 |
実際の預金では複利の周期、利息にかかる税、日割り、商品条件で受取額が変わります。毎月の積立は、すべての払込額を最初から2年間運用した計算にはできません。
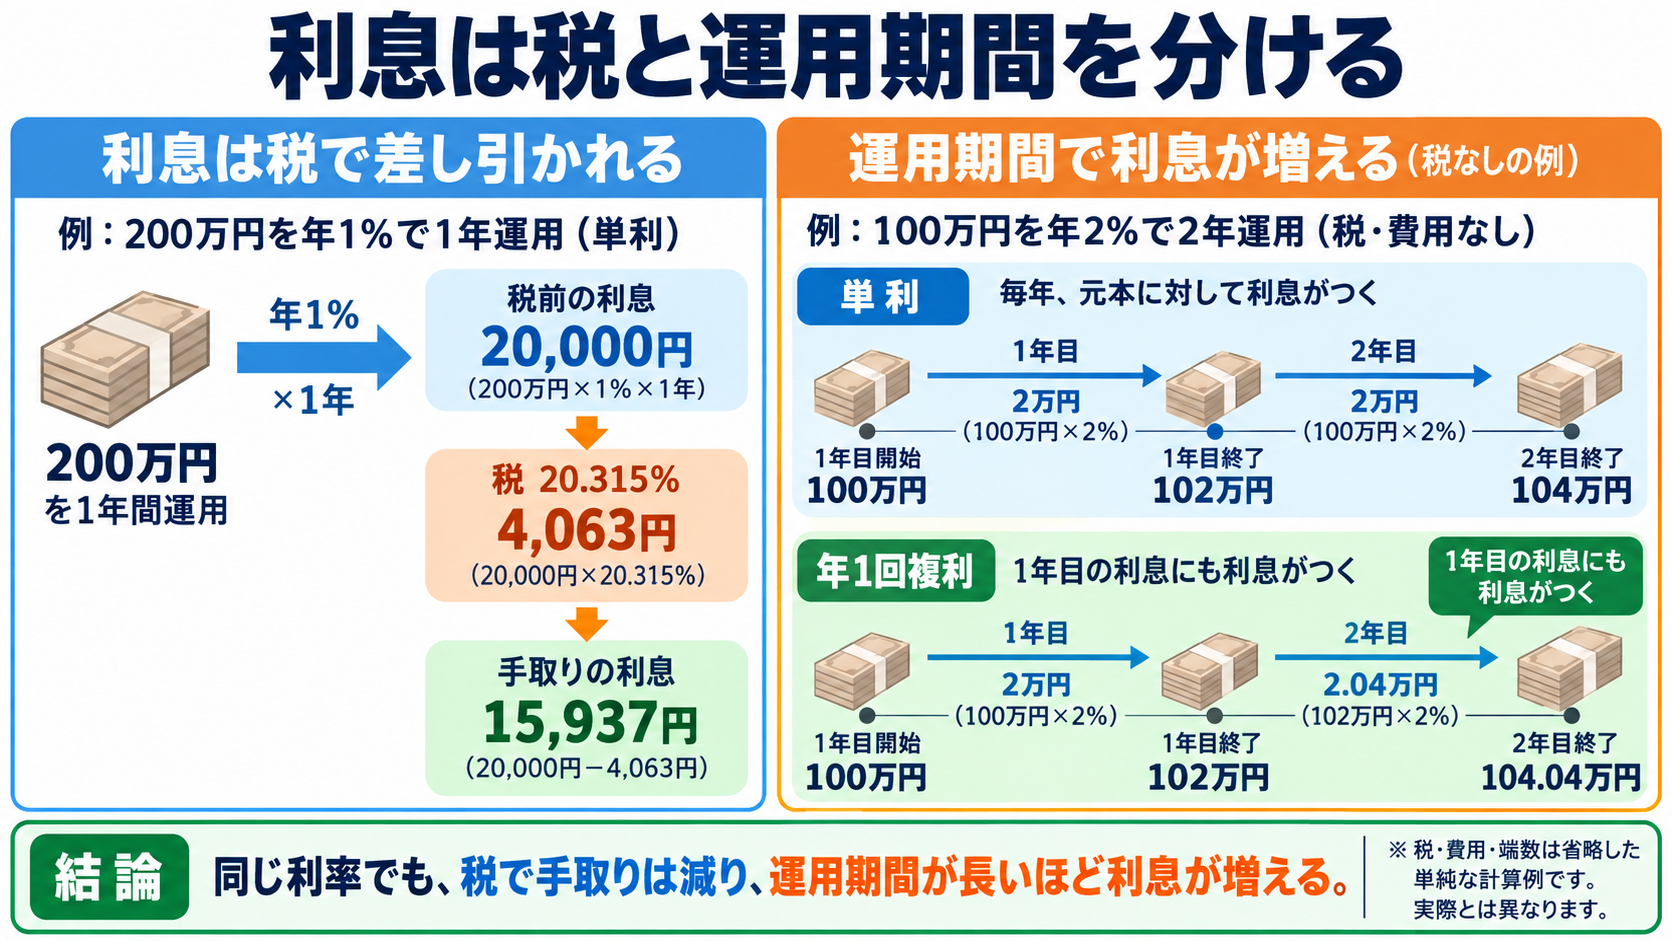
利息への税率20.315%、毎年課税後利息を再投資する単純例で、税前と手取りを比較します。
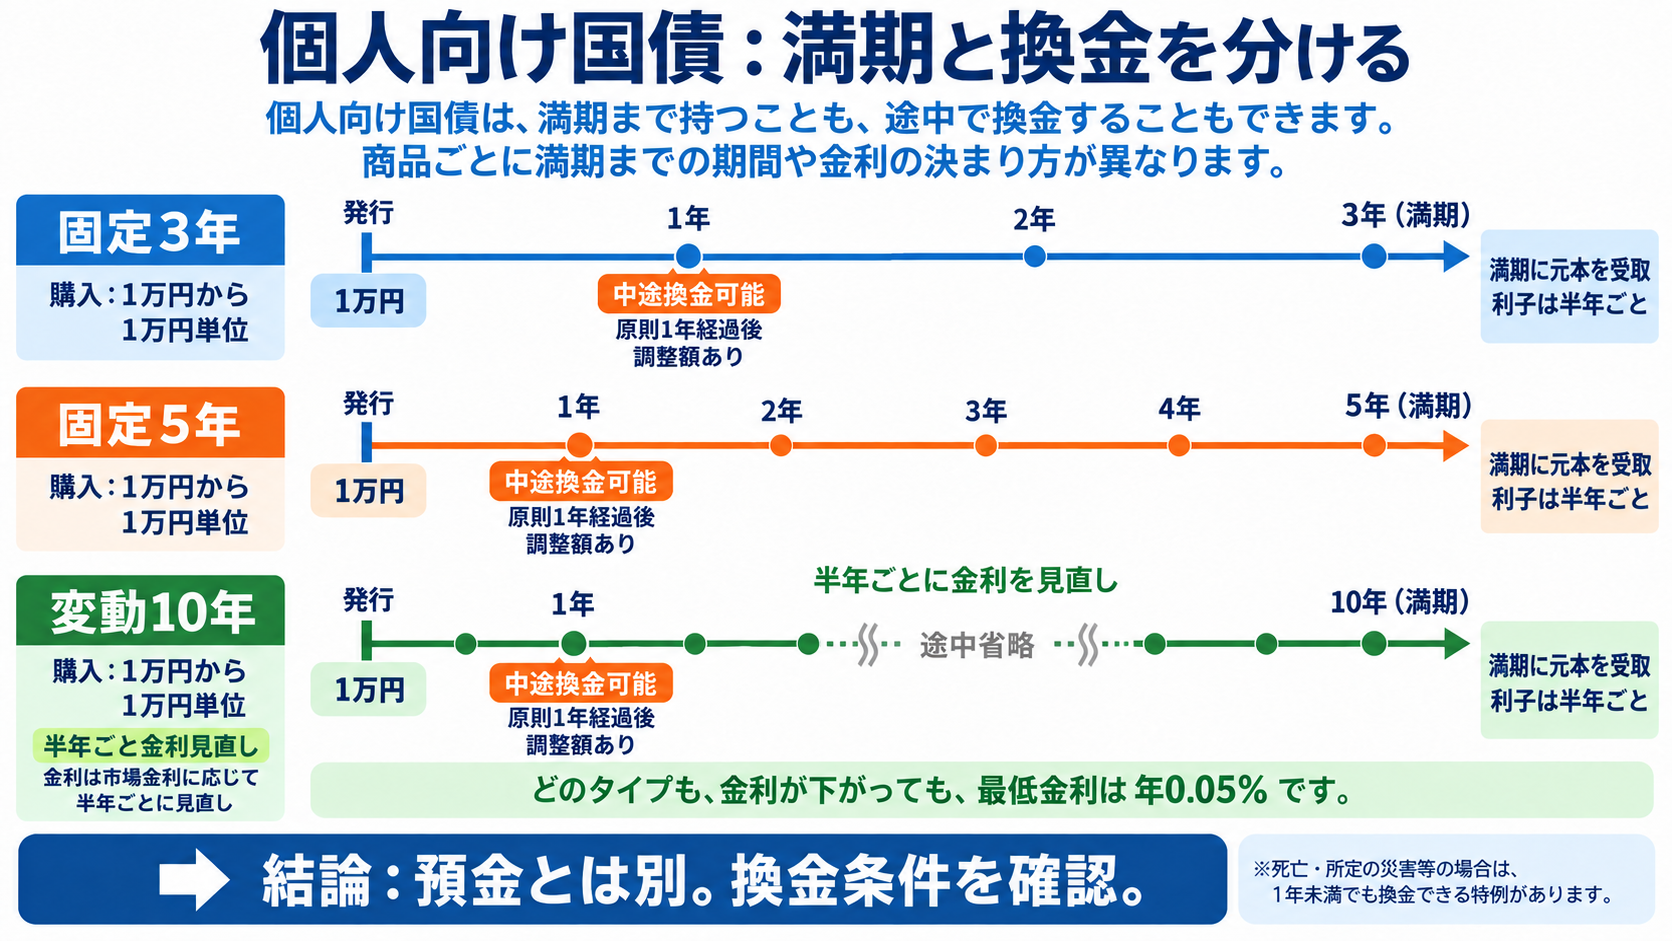
預金の次に、国へお金を貸す個人向け国債を見ます。銀行で購入できても、預金ではありません。
| 商品 | 満期 | 適用金利 |
|---|---|---|
| 変動10年 | 10年 | 半年ごとに見直す変動金利 |
| 固定5年 | 5年 | 発行時の金利が満期まで固定 |
| 固定3年 | 3年 | 発行時の金利が満期まで固定 |
いずれも1万円から1万円単位。最低金利は年0.05%です。原則発行後1年を経過すれば中途換金できますが、直前2回分の税引前利子相当額×0.79685の中途換金調整額が差し引かれます。死亡・所定の災害の場合等には期間の特例があります。
財形貯蓄には一般・住宅・年金の区分があります。所定の住宅・年金財形には合算して元本550万円まで等の利子非課税の扱いがあり、使途・積立・契約等の条件を確認します。障害者等を対象としたマル優・特別マル優も、誰でも使える制度ではありません。
制度の確認:財務省:個人向け国債の商品概要
問題に必要な条件・数値は、各問の中にすべて記載しています。計算問題は電卓を使って構いません。いずれも本サイトのオリジナル問題です。
| 口座 | 元本 |
|---|---|
| Z銀行・本店の普通預金 | 800 |
| Z銀行・支店の定期預金 | 500 |
両方とも同一人物の保護対象の一般預金。1人・1金融機関で合算し元本1,000万円まで保護とします。利息はこの問では数えません。
保護対象の元本はいくらで、超過元本はいくらですか?
合算元本1,300万円。保護対象の元本1,000万円、超過元本300万円です。2口座だから2,000万円までとはなりません。
元本200万円、年利1%、1年間の単利。利息の税率20.315%。税の端数・費用は省略し、非課税の特例なし。利息=元本×年利、税額=利息×税率です。
税引前利息、税額、税引後利息を求めてください。
税引前20,000円、税額4,063円、税引後15,937円です。元本から20.315%を引く計算ではありません。
100万円を年2%で2年。税・費用なし。単利は100×(1+0.02×2)、年1回複利は100×(1+0.02)²で、単位は万円です。
それぞれの2年後の残高と、その差は何円ですか?
単利104万円、複利104.04万円。差0.04万円=400円です。1年目の利息2万円にも2年目は2%の利息が付きます。
同じ銀行Xの本支店に一般預金800万円と500万円、銀行Yに400万円。対象の一般預金は1人1金融機関で元本1,000万円と利息等まで保護します。Xの預金の一部200万円の1年利息を年1%、税率20.315%とすると、Xの保護上限超過元本と当該利息の手取りの組合せはどれですか。
| 番号 | 内容 |
|---|---|
| 1 | 超過300万円/手取り15,937円 |
| 2 | 超過0円/手取り20,000円 |
| 3 | 超過700万円/手取り4,063円 |
最も適切なものを1つ選んでください。
正解:1。Xは800+500=1,300万円で超過300万円。Yとは別です。200万×1%=20,000円から税4,063円を引いて15,937円。③は銀行を合算し、税額を手取りと取り違えています。
確認日:2026年9月25日。2026年10月の日本FP協会CBT試験の法令基準日は2026年4月1日です。実生活の現行制度と試験の基準時点が異なる箇所は、本文で分けて示しています。
本サイトは独自の学習教材であり、日本FP協会・金融財政事情研究会の公式教材ではありません。世帯・人物・計算用の金額は、特記のない限り架空の例です。給付には個別の要件・申請があり、個別の税務・法律・投資助言を行うものではありません。適用制度は加入先・公的機関の最新案内で確認してください。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。