問1:合格の条件
| 試験 | 合格ライン | Aさんの得点 |
|---|---|---|
| 学科 | 36/60点 | 40/60点 |
| 実技 | 60/100点 | 55/100点 |
学科と実技の両方の合格が必要です。Aさんは、今回の結果だけで3級合格となりますか?
答えと考え方を見る
なりません。学科は40≧36で合格ですが、実技は55<60で未合格です。両方の条件を確認します。
 おとなのファイナンス
全編無料!当サイトの教材・動画は、すべて無料で学べます。
FP3級 · 第0章 / 第1回 全編無料
保険、年金、投資、税金。暮らしのお金を何から学べばよいか迷う人に、FP3級という入口を紹介します。自分に役立つ理由を知り、試験と学習の全体像をつかみましょう。
学科と実技の違い、6分野のつながり、法令基準日の意味を説明し、自分の学習予定を作れるようになる。
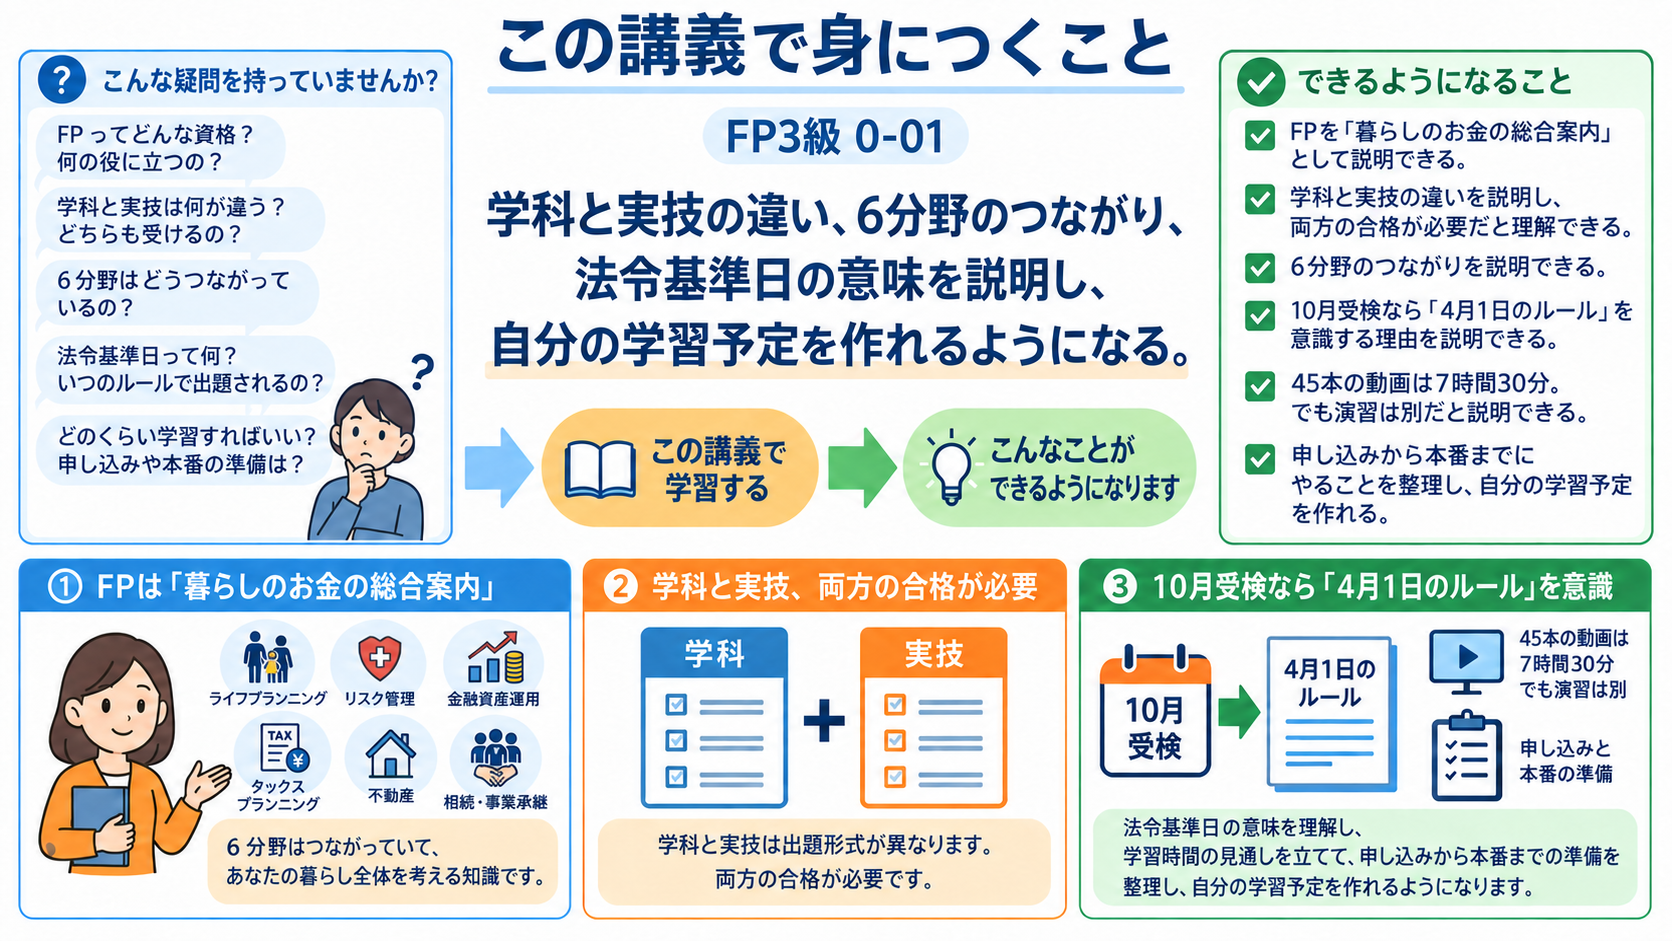
お金の制度を一つずつ調べても、自分の生活でどう組み合わせるかは分かりにくいものです。FP3級では家計、保険、運用、税、不動産、相続を一人の暮らしとしてつなぎます。この講義では学ぶ範囲を見渡してから、試験の仕組みと学習の進め方を確認します。
「投資を始めたいけれど、生活費まで投資に回してよい?」「会社を辞めたら保険や年金はどうなる?」「住宅ローンを組んでも教育費は残せる?」。暮らしのお金の疑問は、一つの制度だけでは解決しないことが多いものです。
ファイナンシャル・プランニング(FP)は、人生の希望とお金の状況を整理し、実現に向けた計画を考えること。FP3級の学習は、そのための基礎知識を家計・保険・投資・税金・不動産・相続という6分野から学ぶ入口です。資格を取る人だけでなく、自分の暮らしを考える人にも役立ちます。
FPの勉強が役立つ場面は、専門職を目指す場合に限りません。家計を整えたい、保険や住宅ローンを理解したいなど、自分の目的を一つ思い浮かべると、これから学ぶ制度を生活の判断へ結び付けやすくなります。
予備知識は不要です。割合や四則計算も具体例で確認します。一方、FP3級だけで専門職の業務権限が得られたり、就職・運用利益が保証されたりするわけではありません。資格は、知識を整理する目標と考えましょう。
住宅ローンだけでなく、毎月の収支、病気で働けないときの保障、将来の年金、住宅にかかる税金も確認します。投資に回すお金があるかどうかも、まず家計から考えます。
| 分野 | 答えたい疑問 | この講座 |
|---|---|---|
| ライフプランニング | 収入・社会保険・年金と将来の資金をどうつなぐ? | 第1章 |
| リスク管理 | 公的保障を踏まえて、保険で何に備える? | 第2章 |
| 金融資産運用 | 商品・リスク・税金をどう比較する? | 第3章 |
| タックスプランニング | 収入から所得、控除、税額をどう求める? | 第4章 |
| 不動産 | 家を買う・借りる・売るときの条件は? | 第5章 |
| 相続・事業承継 | 誰が財産を引き継ぎ、税をどう考える? | 第6章 |
第0章は入口、第7章は分野をまたぐ復習です。全8章でも、試験の基本分野は6つです。
家計を良くする判断は一分野だけでは完結しません。税引前の利回りだけでなく、必要な支出、保障、換金できる時期も確認します。
FP技能検定は国の技能検定制度に基づく国家検定です。国の指定を受けた試験機関が実施し、FPでは日本FP協会と金融財政事情研究会(きんざい)の2団体が指定されています。「それぞれ別の3級資格を売っている」のではなく、同じ国家検定を2つの指定試験機関が実施している、という構造です。
| 団体 | 3級の実技科目 | この講座の扱い |
|---|---|---|
| 日本FP協会 | 資産設計提案業務 | 本講座の主な実技対策 |
| 金融財政事情研究会 | 個人資産相談業務/保険顧客資産相談業務 | 基礎知識は共通。選んだ実技の演習を別途行う |
学科の出題範囲は共通ですが、実技は科目に応じて出題内容・問題数・配点が異なります。どちらで合格しても同じ3級FP技能士です。申込先を決めずに「実技の問題集」を選ぶと、自分の受ける科目とずれるので注意してください。
また、FP技能士は国家検定の資格、AFP・CFPは日本FP協会の認定資格です。3級に合格しただけでAFP・CFPになるわけではありません。
制度の確認:日本FP協会:FP技能検定とは
制度の確認:日本FP協会:FP資格に関するQ&A
制度の確認:金融財政事情研究会:2026年度の科目
学科は用語・制度・計算の基礎、実技は家族や金融商品などの資料を読んで知識を使う問題です。「実技」といっても接客の面接ではなく、3級はCBTで解く選択式の試験です。
| 項目 | 学科 | 実技:資産設計提案業務 |
|---|---|---|
| 試験時間 | 90分 | 60分 |
| 問題数 | 60問 | 20問 |
| 合格基準 | 36点以上/60点 | 60点以上/100点 |
| 受検手数料 | 4,000円 | 4,000円 |
学科と実技の両方に合格する必要があります。実技の100点と学科の60点は別々に判定し、合計して補えません。合格基準はどちらも満点の6割ですが、学習を始めた段階で易しいと決めつけず、本番形式で自分の得点と時間を確認しましょう。
制度の確認:日本FP協会:試験要綱
まず導入で疑問と全体像を知り、第1章から順に仕組みを学びます。動画は公開されたものから利用し、未公開の講義は記事で先に学べます。教材・動画は全編無料です。
全45講義を1本10分とすると、動画だけで7時間30分です。これは合格までの必要学習時間ではありません。各回の問題、苦手の復習、公式の学科・選んだ実技の演習には別の時間が必要です。
1日3講義なら初回学習は15日。1講義10分の視聴と10分の演習なら1日60分です。その後に本番形式の演習と復習の日を設けます。これは予定の立て方の例で、15日での合格を保証するものではありません。
制度は改正されますが、試験は指定の法令基準日のルールで出題されます。日本FP協会の2026年10月CBTは2026年4月1日が基準です。現在の制度を調べることと、試験が指定する時点のルールを使うことを分けましょう。
制度の確認:日本FP協会:試験日程・法令基準日
問題に必要な条件・数値は、各問の中にすべて記載しています。計算問題は電卓を使って構いません。いずれも本サイトのオリジナル問題です。
| 試験 | 合格ライン | Aさんの得点 |
|---|---|---|
| 学科 | 36/60点 | 40/60点 |
| 実技 | 60/100点 | 55/100点 |
学科と実技の両方の合格が必要です。Aさんは、今回の結果だけで3級合格となりますか?
なりません。学科は40≧36で合格ですが、実技は55<60で未合格です。両方の条件を確認します。
講義は45本。1本の動画を10分、1本の演習を10分とします。休憩・追加復習は含めません。
動画と演習を合わせて何時間ですか?
45×(10+10)=900分。900÷60=15時間です。動画だけなら7時間30分ですが、演習を足すと15時間になります。
日本FP協会の3級実技は資産設計提案業務、きんざいの3級実技は個人資産相談業務または保険顧客資産相談業務です。どちらで合格しても同じ3級FP技能士です。学科は36/60点、協会実技は60/100点が合格基準。Aさんは学科42点・協会実技58点でした。
| 番号 | 内容 |
|---|---|
| 1 | Aさんは合計100点なので3級合格となる。 |
| 2 | Aさんは実技が未合格。きんざい実技を選ぶなら、その科目の対策も確認する。 |
| 3 | きんざいで合格すると別名称の3級資格になる。 |
最も適切なものを1つ選んでください。
正解:2。点数は別々に判定するため、合計点では補えません。実技58点は基準60点未満です。科目は異なりますが国家検定の資格は同じです。
確認日:2026年9月19日。2026年10月の日本FP協会CBT試験の法令基準日は2026年4月1日です。実生活の現行制度と試験の基準時点が異なる箇所は、本文で分けて示しています。
本サイトは独自の学習教材であり、日本FP協会・金融財政事情研究会の公式教材ではありません。世帯・人物・計算用の金額は、特記のない限り架空の例です。給付には個別の要件・申請があり、個別の税務・法律・投資助言を行うものではありません。適用制度は加入先・公的機関の最新案内で確認してください。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。